2026年11月20日养猪业重要信息汇总
时间:2026-11-20
来源:综合报道
起飞!猪价“报复性”上涨!后劲不足?
近日,生猪市场,季节性上涨“旺季”启动。由于生猪价格处于年内低值,季节性消费旺季开启,在情绪引导下,养殖端恐慌抛售的心态减退,看涨后市信心转强,生猪市场呈现“筑底”反弹的局面。虽然,猪价上涨仍面临多重桎梏,但是,市场信心修复,理论来看,11月下旬,猪价或维持震荡走高的基本面,猪价重心也将进一步回升!
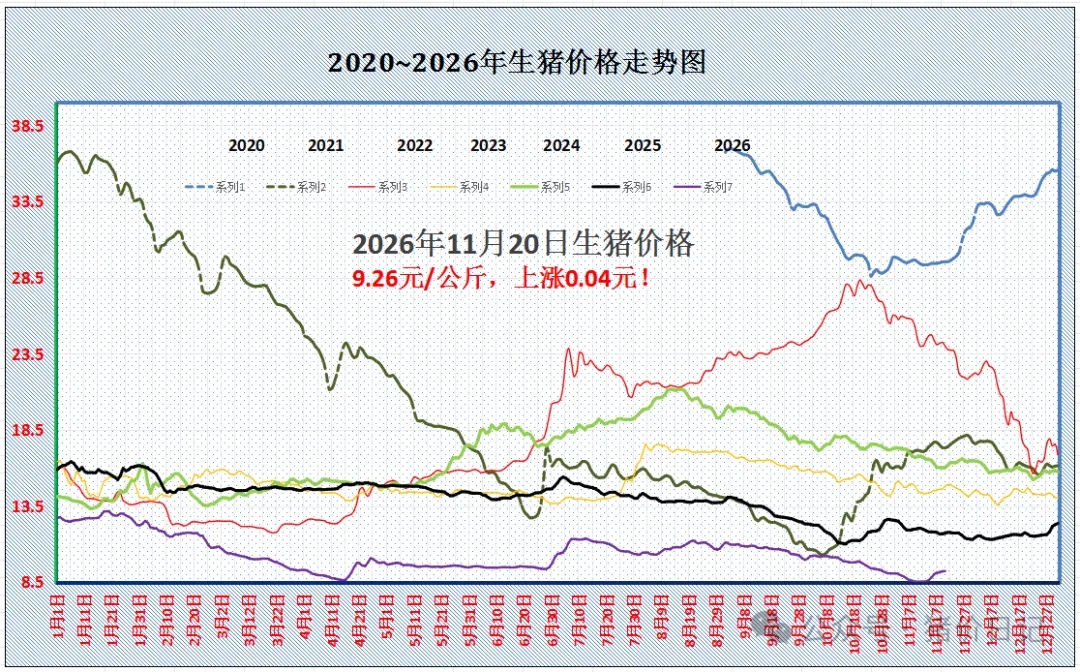
援引机构数据,2026年11月20日,全国瘦肉型外三元生猪价格出栏均价在9.26元/公斤,环比昨日上涨0.04元。近日,生猪报价大幅冲高后,涨势略有回落,不过,市场挺价心态尚存,猪价或将在震荡中偏强运行。可惜,由于相比去年下降幅度仍有21.2%,阶段性养殖亏损压力依然较大。数据监测显示,本周,国内自繁自养生猪育肥头均亏损在322.75元,市场期盼猪价再涨的心态不减!
从地区反馈分析,全国重点监测的南北7个产区,可监测的28个省市,全国生猪均价与河南以及湖南地区9.3元/公斤相近,南北地区,生猪报价在8.45-10.55元/公斤!其中,华南报价偏弱,西南报价偏稳,南北主流报价以窄幅上涨为主!
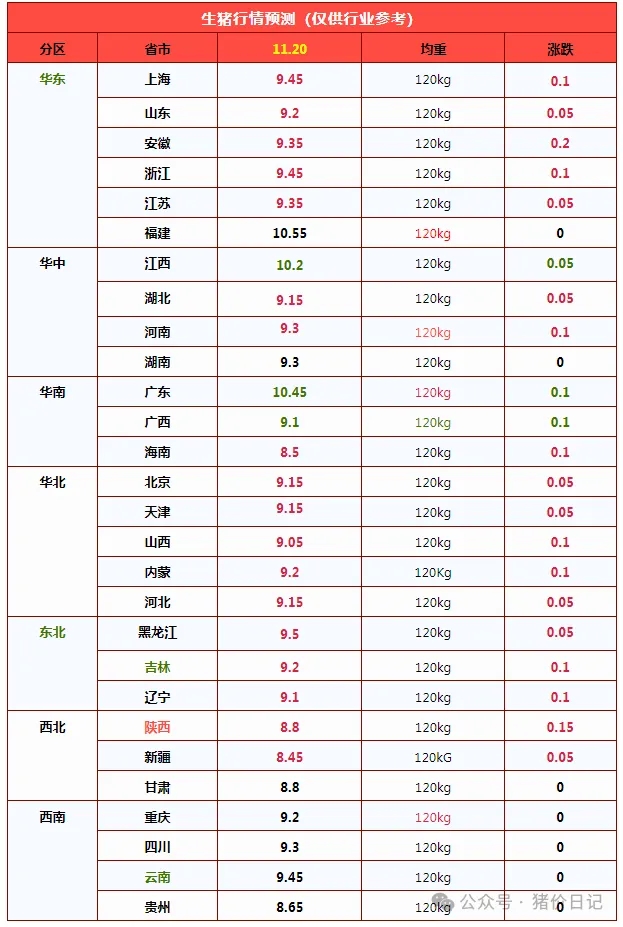
尤其是,在东北市场,近期,受冷空气活动频繁,本地内销市场猪肉需求提升,市场对于肥猪需求旺盛,中大猪价格走强,刺激本地标猪购销积极性提升,猪价呈现超预期上涨的局面!其中,黑龙江地区报价涨至9.5元/公斤,南北多地倒挂现象较为明显!
此番猪价波动上涨,支撑猪价上涨的逻辑,个人分析,大致如下:
其一,消费需求前景预期转强!目前,11月渐入下旬,受频繁冷空气影响,南北地区气温大幅下降,天气转凉,刺激消费需求改善!尤其是,距离南方集中腌腊,市场看涨后市信心提升!
其二,养殖端扛价心态存在!目前,生猪出栏节奏分歧,由于11月集团猪企出栏计划偏多,好在,主流规模猪企月内出栏顺畅,中下旬,集团猪企出栏整体压力一般。受猪价重心偏低,养殖亏损深度较大,市场抵触低价心态较强,社会面以及部分集团猪企仍有控量惜售的心态,市场压栏待涨的情绪较强;
其三,临近南方腌腊,受需求前景预期回升,市场对于中大猪需求转强,阶段性压栏增重性价比提升,部分游资二育补栏标猪增多,进一步截留屠宰场猪源,对猪价产生支撑!
不过,虽然,目前,生猪市场底部支撑存在,但是,供需仍面临双向压力!一方面,生猪供应计划较多,养殖端压栏惜售,生猪产能仍面临滞后出栏的压力,供应水平相对宽松!本周,国内生猪出栏均重在125.77公斤,虽然,环比上周下降0.1公斤,但是,出栏体重依然较高,猪肉供应能力充裕。冻品猪肉库存高筑,冷冻猪肉轮换出货,对于市场仍有压力!另一方面,需求边际回升缓慢,近日,屠宰场开工率不断下降,截至目前,样本屠宰场开工率32.67%,下跌0.13个百分点,需求跟进略显不足!
由此分析,在多空博弈下,接下来生猪市场或维持弱稳震荡的走势,价格或略显偏强!不过,倘若,后市集团猪企集中出栏冲量,市场仍面临短暂回调的风险!后市关注生猪购销节奏的变化!
生猪现货超跌反弹,腌腊预期驱动行情,供给约束下上涨弹性有限
一、行情复盘:底部修复,涨势边际衰减
截至11月18日,国内7个核心产区瘦肉型外三元生猪出栏均价9.18元/公斤,单日环比+0.06元/公斤。自本轮价格低点累计回升0.66元/公斤,累计涨幅7.5%,价格重心稳步抬升,但上涨斜率较前两日明显收敛,短期动能衰减特征显现。
区域价差分化体现供需地域错配:华东区域稳中偏强,江苏、福建补涨,山东、安徽持稳;华中整体上行,河南9.05元/公斤、湖南9.30元/公斤;华南分歧显著,广东高价维持10.55元/公斤,广西回落至9.25元/公斤;华北偏强运行,河北、山西8.90–9.20元/公斤,内蒙古9.05元/公斤;东北同步走强,黑龙江9.35元/公斤;西北偏弱,陕甘8.65–8.80元/公斤;西南川渝区间9.10–9.20元/公斤,以稳为主。
价格修复并未扭转行业亏损格局。按临池玉米现货1.095元/斤测算,当前猪粮比约4.2,显著低于6:1的调控盈亏线。行业自繁自养完全成本中枢约12元/公斤,外购仔猪育肥成本更高,行业仍处在深度亏损区间,养殖主体底部盼涨、惜售情绪浓厚。
本轮反弹属于情绪与短期供给收缩共振驱动:立冬降温后,南方腌腊备货预期提前交易,叠加前期持续深亏下,规模集团场与散户同步阶段性压栏、减量出栏,短期商品猪流通供给收缩,推动现货价格底部抬升。行情驱动属性偏向交易预期,而非基本面供需格局反转。
二、供给侧分析:短期压栏可逆,中期供给约束偏弱
短期减量出栏属于养殖端被动调节行为,持续性存疑,商品猪供给宽松的底层逻辑尚未打破:
规模场出栏刚性增量确定:机构样本跟踪,11月集团猪企出栏计划环比增幅2.56%。临近年末,头部企业存在出栏量考核、现金流回款诉求,一旦猪价反弹至心理阈值,逢高出栏、集中兑现的行为将快速释放供给,压制上行空间。
出栏均重上行,中大猪供给储备充足:近期标肥价差持续走扩,反映肥猪资源充裕;但中大猪报价上行承压,说明市场大肥供给已经形成压制。前期价格低位阶段积累的压栏中大猪,是现货市场的弹性供给池,标猪涨价容易带动大肥集中出清,形成供给对冲。
冻品库存形成“软供给”压制:当前国内重点屠宰样本冻品库容率维持30%以上高位。前期低价期入库冻肉可在旺季分流鲜肉需求,冻品出库节奏与鲜肉价格形成替代关系,是限制本轮腌腊行情高度的重要隐性供给。
产能去化是慢变量,传导存在时滞:前期能繁母猪存栏持续去化,产能收缩具备中长期利多属性,但母猪产能传导至商品肥猪周期约10个月,当前去化成果尚未体现在商品猪出栏量上,短期难以改变供给宽松格局。
简言之:短期供给收缩是可逆的出栏节奏调整,不是产能出清;供给端的核心矛盾是存量肥猪+冻品库存+集团出栏刚性三重压力共存。
三、需求侧分析:预期先行,现货兑现力度偏弱
本轮行情多头核心定价锚是南方腌腊季节性需求,但当前处于预期交易阶段,真实消费兑现偏弱,高频指标验证需求支撑不足:样本屠宰企业开工率由前期33.33%回落至32.95%,环比下行0.38pct,屠宰订单走弱。横向对比历史同期季节性水平,当前开工率低于近三年同期均值,说明腌腊集中备货尚未全面启动,需求只是边际改善,没有形成强拉动。
需求端存在两个结构性利空:一是本月缺少法定节假日,消费缺乏额外增量;二是冻品渠道出货持续分流鲜肉消费,贸易商优先采购低价冻品锁利,鲜肉走货弹性被压缩。行情特征概括为:预期走在现货前面,情绪溢价先行,真实需求尚未形成持续托底力量。后续腌腊旺季的强弱,核心看开工率能否持续抬升、冻品去库能否有效推进。
四、供需博弈与后市情景推演
当前市场处于短期利多(腌腊预期、阶段性压栏)和中期利空(供给充裕、资金压力下逢高出栏)的博弈窗口,单边上涨行情进入尾声,大概率切换为区间震荡盘整。
情景一(基准情景,概率最高):震荡偏强,上行空间受限
随着气温进一步走低,11月下旬至12月上旬腌腊备货逐步进入高峰期,需求边际继续改善,对猪价形成阶段性支撑;但供给端中大猪、集团出栏、冻品库存持续压制,猪价冲高后容易遭遇兑现抛压,行情呈现脉冲式上行、冲高回落,难走出趋势性牛市。
交易要点:季节性行情存在,但高度有限,不宜对趋势行情过度定价。
情景二(乐观情景):阶段性走强
若腌腊集中备货超预期,屠宰开工率持续上行、冻品快速去库,同时养殖端一致性压栏、减量出栏持续,短期供给收缩放大,猪价上行空间打开;但该情景的前提是规模场主动放弃出栏回款、压栏一致性维持,在当前行业普遍现金流紧张背景下,难度偏高。
情景三(悲观情景):反弹夭折再度走弱
若腌腊需求不及预期,开工率持续低迷,叠加猪价小幅反弹后,集团场和散户集中放量出栏,供给快速释放,价格将再度回踩底部区间。
五、核心跟踪指标与操作提示
重点监测指标
出栏节奏:集团场实际出栏量、出栏均重、中大猪出清进度;
需求验证:屠宰开工率、鲜销占比、冻品库容率及出库数据;
比价信号:标肥价差、猪粮比、冻品与鲜肉价差;
远期指引:能繁母猪存栏、仔猪价格,判断中长期产能周期方向。
产业与交易启示
对于养殖端:当前反弹属于底部修复行情,不是趋势反转。行业现金流压力仍大,建议依托季节性窗口分批出栏,谨慎大额压栏赌高价,规避旺季集中兑现带来的价格回撤风险;对于贸易与屠宰端:腌腊旺季适合逢低补鲜肉订单,不宜追高锁价,同时持续关注冻品和鲜肉替代关系;对于期货端:现货情绪驱动的脉冲行情,基差波动放大,旺季驱动适合区间思路,不建议单边追多。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。