2026年11月19日养猪业重要信息汇总
时间:2026-11-19
来源:综合报道
柳暗花明!猪价“倔强”上涨,盛极而衰?
进入11月中下旬,国内畜禽养殖方面,生猪市场,近期,猪价走势“柳暗花明”,生猪市场迎来久违“翘尾”的行情。在情绪引导下,受养殖端扛价惜售,结合,需求边际回暖,猪价呈现底部攀升的走势。不过,最近两日,虽然,猪价“倔强”上涨,但是,涨幅明显收窄,市场再次进入盘整震荡的阶段,供需呈现多空并存的格局,市场看涨情绪尚存,但是,压力依然存在!那么,此番猪价盛极而衰?分析如下:
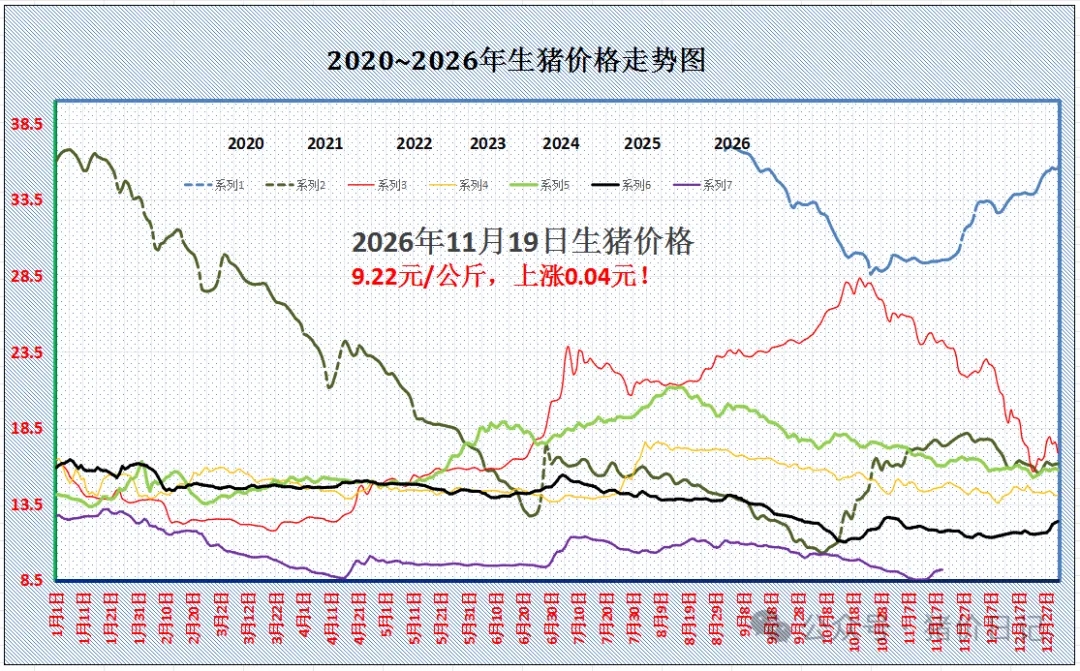
截至11月19日,今天,国内畜禽养殖方面,瘦肉型标猪出栏均价在9.22元/公斤,相比昨日上涨0.04元,本次猪价累计上涨达到0.7元/公斤,养殖亏损深度减轻,但是,同比仍有21.7%的降幅,猪价仍处于季节性的“底部”,养殖长期亏损的局面难以扭转,生猪市场仍需以时间换空间!好在,三季度母猪存栏减至3602万头,理论来看,明年下半年猪价走势或显著改善。
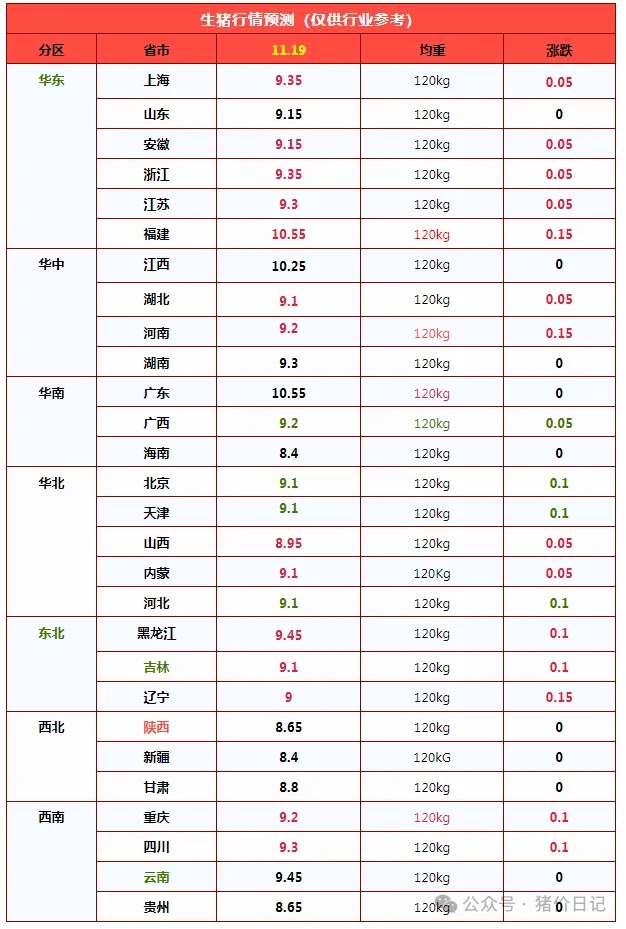
从分区来看,在全国重点监测的南北28个地区,全国瘦肉型生猪出栏均价与广西、河南以及重庆地区9.2元/公斤相近,南北生猪报价8.4-10.55元/公斤,新疆最低,福建以及广东报价最高!国内市场延续“涨多跌少”的格局,部分地区,东北市场猪价存在补涨的局面!
其中,在传统产销市场,目前,传统低价地区,黑吉辽生猪报价涨至9.0-9.45元/公斤,山西以及河北报价8.95-9.1元,陕甘地区报价8.65-8.8元/公斤。在南方市场,目前,川渝报价9.2-9.3元,山东以及安徽报价9.15元,江浙报价9.3-9.35元,河南报价9.2元,两广报价9.2-10.55元/公斤!
目前,猪价重心上移,市场呈现稳固回升的局面,但是,市场基本面尚未扭转,产能供应压力依然较大,市场需求跟进仍有分歧,供需双向压力下,猪价进一步上涨支撑转弱,短暂猪价或维持横盘整理的局面。但是,倘若,需求边际支撑进一步转强,市场情绪引导下,国内猪价仍将维持震荡走高的局面!
从供应来看,生猪供应压力存在。毕竟,11月份商品猪供应水平充裕,本月,集团猪企出栏计划增加近2.6%,月内受社会面以及二育积极出栏,部分产区低价母猪集中淘汰,集团猪企出栏节奏一般,供应端滞后压力存在,月末,头部猪企仍有出栏冲量的风险。国内生猪出栏体重持续增加,市场中大猪存栏占比提升,猪肉供应能力进一步强化,进一步对猪价反弹产生掣肘压力!
从需求来看,11月份,需求进入旺季,但是,月内缺乏节日拉动,需求跟进一般。尤其是,受冷冻猪肉出货以及生猪屠宰均重攀升,下游市场需求承接能力一般,最近几日,屠宰场开工率回落,日均屠宰量下降,截至目前,样本屠企开工率在32.83%,需求利好相对有限!
由此分析,目前,生猪供应压力存在,猪价面临向下的风险。但是,由于养殖端出栏节奏分歧,市场仍有涨价出栏的操作,供需情绪谨慎,预计未来1-2日猪价或维持“涨跌调整”的局面,进一步上涨或将承压!后市关注月末需求边际的变化,尤其是,月末,南方地区腌腊热度或将恢复,消费边际有望明显改善,国内猪价仍有震荡走强的机会!
猪价寒冬,资本抄底
当前猪价跌至多年来罕见低位,市场出现一个有意思的现象:菜市场里的部分猪肉售价略高于鸡蛋,低于青椒。
对于普通消费者而言是实现了“猪肉自由”,但这份餐桌上的实惠,对生猪养殖来说,却是漫长难熬的行业寒冬。
2026年前三季度,A股24家上市猪企归母净利润合计亏损超280亿元。当前猪价尚未看到明确回暖信号,行业亏损压力持续,预计全年亏损规模还将进一步扩大。
行业至暗时刻,恰是资本布局的时间窗口。产业资本、财务资本相继入场,通过参与破产重整、股权收购、资产并购等方式布局产业链,一轮生猪行业的收并购浪潮正在悄然上演。
猪价磨底,并购潮起
11月16日,全国外三元生猪均价回升至9.02元/公斤,重回9元区间,但当前猪价仍处在近10年的低位区间。
在菜市场档口,花5元钱便可以买到一小块精瘦肉,配上青椒轻松实现辣椒炒肉自由。
但对于生猪养殖企业来说处境异常艰难。行业统计显示,2026年前三季度,剔除以肉制品为主的双汇发展后,A股24家上市猪企归母净利润合计亏损高达281.15亿元。
今年1月以来,这些企业生猪出栏价持续下行。10月,行业头部企业生猪出栏价格几乎全部跌破10元/公斤。
位居行业前三的牧原股份、温氏股份和新希望,10月生猪出栏价分别为9.64元/公斤、9.78元/公斤和9.54元/公斤。
机构测算,当前行业生猪完全养殖成本约12元/公斤,猪企处于卖得越多亏得越多的状态。
据中信期货观点,2026年第四季度全国生猪出栏供给压力依然偏大,出栏量的压力预计要到明年才会有所缓解。
猪价持续磨底,资本嗅觉却异常敏锐,加速入场布局。今年以来,行业内已发生多起收并购事件,产业资本、财务资本纷纷出手。
其中,最引人关注的两大案例,分别是通威集团介入天邦食品重整,以及德弘资本拟收购金锣集团的传闻。
通威集团拟斥资超14亿元参与天邦食品(002124.SZ)的重整,项目目前已经走到预重整的关键一步。
德弘资本拟以20亿美元收购金锣集团股权的传闻已流传多时,交易尚未完成尽调与正式签约。作为国内头部非上市屠宰和肉制品龙头,金锣集团的股权走向备受市场关注。
除此之外,还有多起代表性交易落地:中信金融资产出资2亿元增资唐人神旗下养殖主体龙华农牧、天康生物完成羌都畜牧股权整合、遂宁硕丰生态作为产业投资人推进齐全农牧重整、新五丰收购广联生猪交易市场股权。
一系列案例,共同释放出一个清晰的信号:资本正在抢抓周期底部窗口,抄底猪周期相关资产。
两类资本,打法分化
2026年以来,产业资本、财务资本在猪周期底部集中“扫货”,两类资本的布局风格存在显著差异。
通威集团入局天邦食品破产重整,正值后者预重整推进两年多、进展停滞的阶段,这也成为通威集团能够以较低成本谋求天邦食品控制权的重要契机。
然而,通威集团的目标并非单纯获取上市公司壳资源。此前,双方已有深度交集,通威集团已承接天邦食品旗下的饲料资产、养殖资产及种猪育种平台股权。
本次通过重整机会拿下天邦食品控制权,意在实现产业链协同、稳固饲料下游客户、布局种猪资产,以打通饲料、种猪、生猪养殖、屠宰及食品加工等全产业链,并与自身光伏业务形成协同。
如若重整顺利落地,通威集团将获得成熟养殖资产,还将新增一个农牧上市平台,形成养殖、光伏双上市平台,打开后续资本运作空间。
不同于通威集团的产业布局,中信金融资产增资入股唐人神旗下的龙华农牧,意在行业低谷期为这一核心养殖主体补充资本金,帮助企业稳住现有产能、优化债务结构。
天康生物、遂宁硕丰生态也深度参与行业重整。今年6月,天康生物完成对羌都畜牧整合,并纳入合并报表,一举拿下新疆区域生猪养殖产能和土地等资源,属于产业资本内部存量整合。
遂宁硕丰生态作为地方农牧产业资本,以较低成本拿下当地最大的生猪养殖企业齐全农牧,获得猪场与养殖产能,完成区域生猪养殖业务布局。
新五丰出资5374.30万元收购广联生猪交易市场的18.88%股权,持股比例升至83.92%,以此巩固生猪交易和屠宰冷链平台,完善全产业链,打通养殖到屠宰交易的环节。
整体来看,产业资本偏向于战略性布局。而日前市场热议的德弘资本收购金锣集团,则属于完全不同的投资逻辑。
作为财务资本,德弘资本擅长消费类企业并购和运营改造,并不偏好重资产、高波动的纯养殖业务。
在猪价低谷期,屠宰原料成本低廉、经营现金流稳健;收购标的后必然会着手优化渠道和品牌,提升企业价值,中长期存在择机退出的预期。
盈亏逻辑相反
在生猪养殖产业链条中,养殖业务和屠宰肉制品业务盈利特征截然不同,生猪价格波动对这两类业务的影响截然相反。这也是当前产业资本、财务资本热衷不同标的的底层逻辑。
以天邦食品为例,生猪养殖业务在行业低谷持续亏损,产业资本入局,本质上是押注猪价回升后兑现盈利。
在生猪养殖行业,核心成本是饲料、折旧、生物资产摊销等,盈利空间大小,取决于生猪销售价格减去完全养殖成本的差额。
通常能繁母猪产能去化传导至生猪出栏收缩,再到猪价反弹,一般有10个月的滞后期。
通威集团通过较低成本获得天邦食品这一上市平台、养殖产能等资产,押注后续能繁母猪持续去化、远期生猪供给收缩;待猪价回升后,养殖业务实现扭亏并释放利润。
但是,风险同样客观存在,如果猪价长期低位磨底,养殖端将持续产生亏损,资本存在周期错判的风险。
金锣集团处于生猪养殖下游,主业是屠宰和肉制品加工业务。屠宰业务利润来自生猪收购价与白条肉、分割肉出厂价之间的价差,肉制品加工业务同样要以生猪为核心原材料。
在行业低谷期,生猪收购成本下行,屠宰头均毛利提升,肉制品加工利润空间随之增大,这也是财务资本看好这类资产的重要原因之一。
然而,一旦生猪市场供给收缩、猪价上涨,屠宰、肉制品业务的购销价差都会被压缩。尽管金锣集团已经布局了深加工肉制品业务,仍难以对冲上游生猪原料价格上涨带来的成本压力。
说白了,养殖业务是赚猪价上涨的钱,屠宰与肉制品业务则是赚低价原料带来的价差。两类业务盈亏逻辑方向相反,直接造成了本轮猪周期里,产业资本、财务资本对并购标的截然不同的选择。
需求结构+情绪共同作用,黑龙江跃升生猪高价区
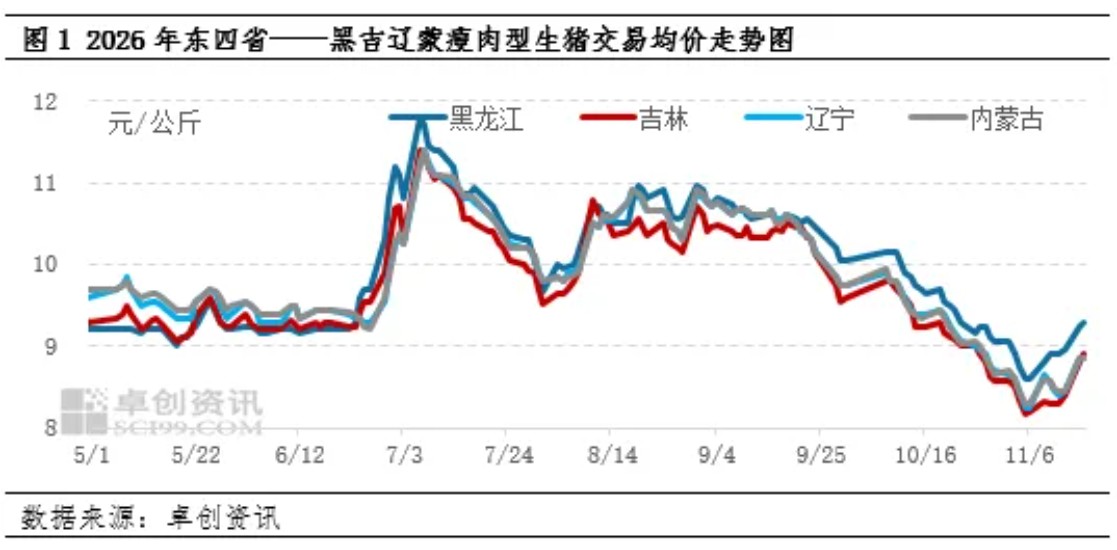
自2026年三季度末尾,黑龙江生猪交易均价便始终处于东北最高位。而进入11月份后,黑龙江生猪价格一跃成为北方最高价,并正式成为全国高价区。造成这一现象的主要原因是黑龙江对大猪的需求占比较高,且近期出栏量有限,有二育补栏情绪及惜售情绪,助推行情持续上涨并维持在高位。短线来看,黑龙江行情或持续高位;但中线释放后,供应压力增加,价格上涨空间或受限。
1. 需求结构与出栏缩量驱动黑龙江跃升北方最高价
自2026年9月20日以来,黑龙江便始终处于东北区域最高价的位置,9月20日至11月17日黑龙江生猪均价为9.54元/公斤,较吉林高0.39元/公斤,较辽宁高0.30元/公斤,较内蒙古高0.31元/公斤。而进入11月份后,黑龙江猪价累计上涨幅度2.76%,高于辽宁的1.72%及内蒙古的2.31%,其中吉林在黑龙江的带动下及当地缩量的影响下涨幅达到3.79%。
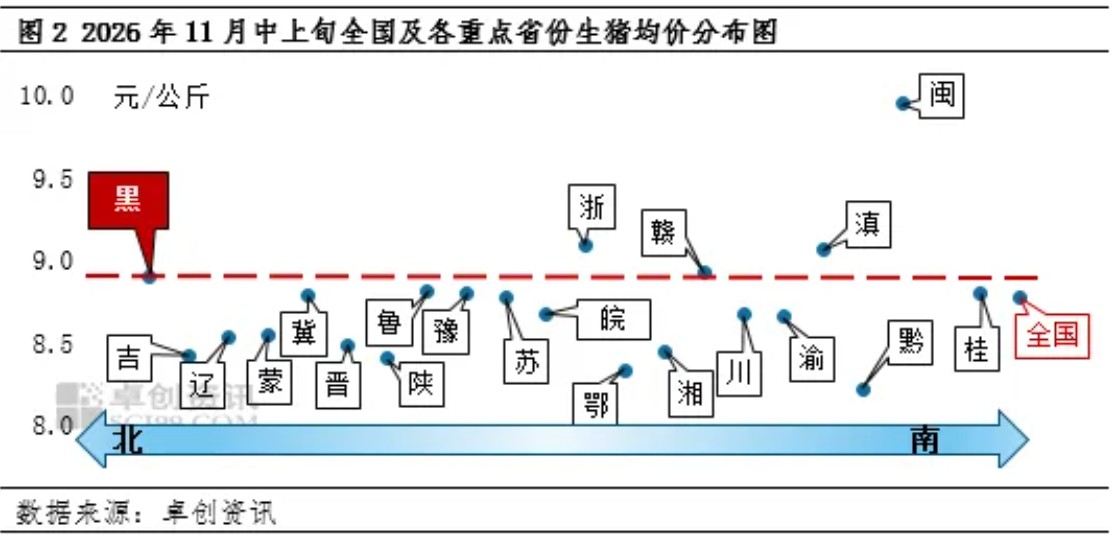
截至11月17日,11月黑龙江瘦肉型生猪交易均价为8.91元/公斤,成为北方最高价,较全国均价高0.13元/公斤;而在监测的22个省份里,仅浙江、江西、云南、福建及广东五省的生猪均价高于黑龙江市场,11月份黑龙江正式成为全国高价区。
2. 黑龙江大猪需求占比较大,助推行情高位运行
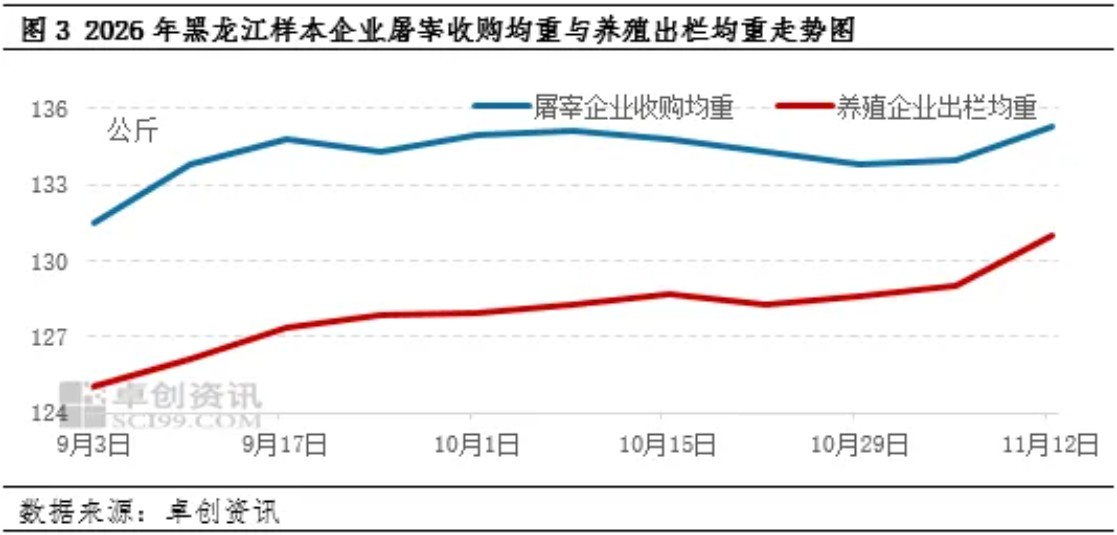
根据卓创资讯监测,黑龙江样本屠宰企业收购均重与养殖企业出栏均重均呈现震荡增加态势。根据卓创资讯监测,11月第二周黑龙江样本屠宰企业收购均重为135.33公斤,较10月末累计增加1.50公斤;而养殖企业出栏均重为131.00公斤,较10月末累计增加2.36公斤。黑龙江地销白条肉更偏好大体重白条,企业多需要130公斤以上的生猪,其价格高于120-130公斤生猪的价格。
此外,屠宰企业的生猪收购均重大于养殖集团的生猪出栏均重,亦说明当前屠宰端仍然需要部分更大体重的生猪,而这部分生猪来源于散养户。而黑龙江省内尤其是哈尔滨及周边区域的散户生猪价格持续高于集团猪价,当前散户惜售情绪浓厚,屠宰端普遍需要提价保证收猪均重,从而使得生猪价格进一步上涨。
3. 二育补栏等其他因素助推行情短线上涨
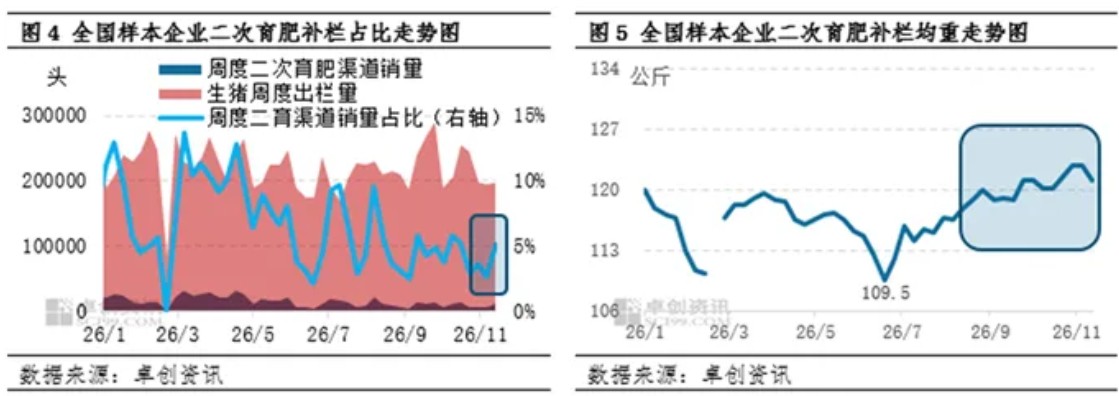
根据卓创资讯统计,随着大猪价格再度回暖,11月第二周二次育肥补栏占比再度增加2.53个百分点。本周黑龙江二次育肥补栏热度提升,补栏占比增加幅度或扩大。而从补栏均重来看,目前黑龙江补栏130-150公斤的二育猪占比有所增加,与屠宰企业形成生猪收购竞争关系,使得生猪价格进一步抬升。
除此之外,情绪面对行情亦带来影响。该批次二次育肥补栏多看好2026年12月份及2027年1月份的两波大猪需求高峰,使得当下生猪供应短时减少,并进一步推动当下惜售涨价情绪,亦提振当前猪价。
4. 黑龙江猪价与其他区域价差暂难明显缩小,但中期供应压力增大
目前黑龙江价格高于外界水平,生猪外销占比不断减少,而本地大猪除屠宰端消化外,流入二次育肥端口的数量亦逐步增加,对冲外销量减少对猪价带来的利空影响。而对于屠宰企业来说,随着新一轮降温的到来,终端需求或进一步好转,大体重生猪的需求占比或继续提升,支撑本地行情上涨。此外,二次育肥补栏热情仍然较高,一方面使得部分大体重生猪回流至养殖户栏内,一方面助推散养户及中小场的涨价惜售情绪,供应或短时减少,对行情有一定支撑作用。
在大猪需求增加、二育补栏情绪热度高涨的前提下,黑龙江猪价与其他区域的价差暂时难以明显缩小。但情绪带来的缩量及二育补栏本身属于供应后置行为,若后续养殖端在2026年12月份及2027年1月份集中出栏,大猪冲市,则市场行情将易遭受冲击。而在猪价持续上涨后,二次育肥补栏成本提升,其补栏热度或随价格走高暂时降温。综合来看,短期黑龙江生猪价格或仍然保持高位运行状态,但中期大猪集中释放或对市场带来较大压力。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。