2026年11月16日养猪业重要信息汇总
时间:2026-11-16
来源:综合报道
火力全开!猪价“火箭”上涨!昙花一现?
涨了,涨了,猪价“超跌大涨”,二师兄迎来久违的“春天”!近期,由于供应压力集中释放,生猪出栏均重持续攀升,且,国内冷冻猪肉陆续出货,结合,猪场疫病现象增多,养殖端资金困难回笼资金需求转强,多方因素集中兑现,供需过剩难以缓和,国内猪价超理性下跌!此前,外三元标猪报价触底8.52元/公斤,猪价跌破前低(8.63元/公斤),价格刷新年内低值,养殖亏损深度大幅提升,其中,主流规模以上猪企自繁自养亏损扩大至近390元/头,市场期盼猪价回暖的心态提升!
不过,立冬过后,冷空气活动加剧,近期,南北地区气温逐步下降!猪肉需求也缓慢回升,尤其是,北方地区内销市场农村集市猪肉需求改善,带动国内肥猪价格走强,区域中大猪价差走扩,刺激国内生猪市场看涨情绪回升!猪价呈现止跌回暖的局面,且,价格重心呈现“破位”上涨的局面!
截至11月16日,全国外三元瘦肉型生猪出栏均价9.02元/公斤,相比昨日上涨0.22元/公斤,此番猪价累计上涨0.5元/公斤,短期内猪价上涨5.87%。市场呈现“火力全开”的局面,数据监测国内南北28个地区,猪价全面上涨,且,涨幅明显走扩!
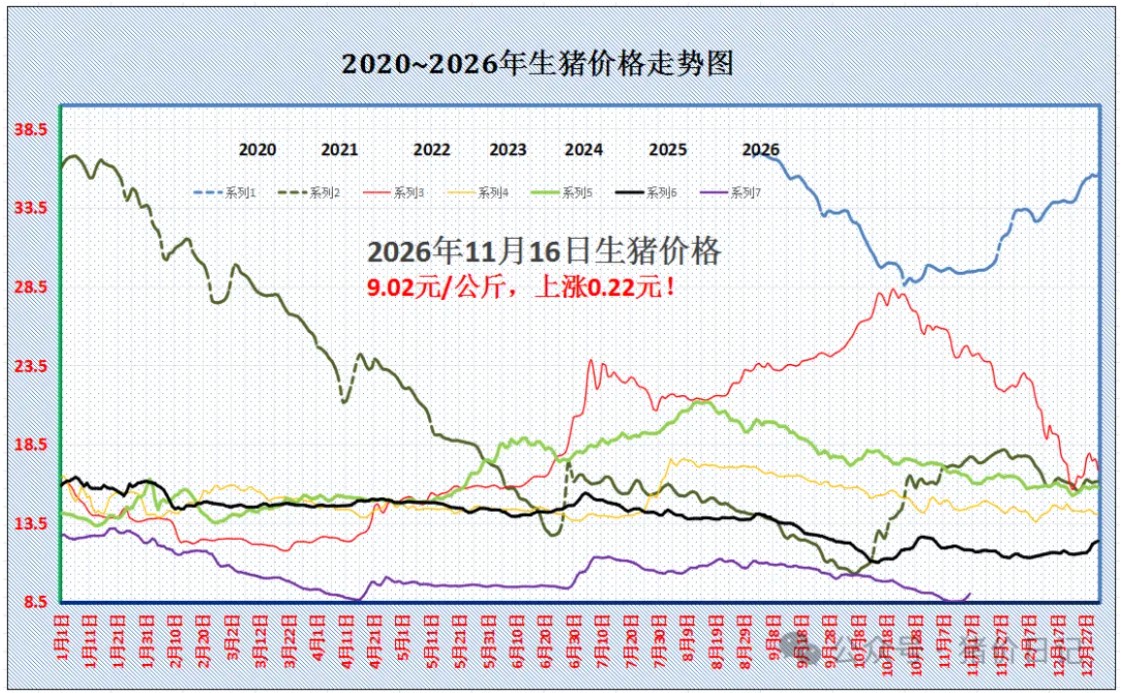
从机构监测分析,目前,国内样本数据监测的7个产区,28个省市,生猪出栏均价与河南、山西8.95元/公斤相近,南北生猪报价涨至8.2~10.2元/公斤!其中,在北方地区,目前,黑龙江报价涨至9.2元,河北报价9.25元,吉林报价8.85元,山西报价8.95元,甘肃报价8.7元。在南方市场,目前,四川报价9.1元,云南报价9.35元,山东报价9.15元,江浙报价9.4元,河南报价8.95元,广东报价10.2元/公斤!
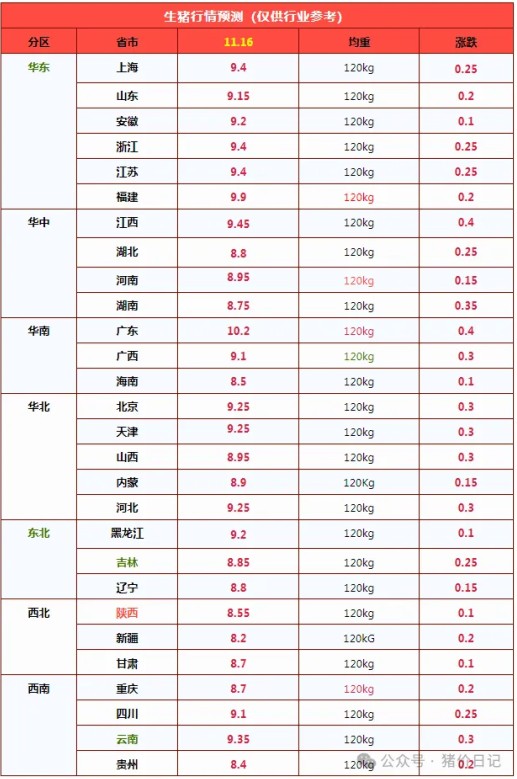
由此分析,11月16日,猪价“火箭”上涨,市场呈现南北“通涨”的格局,且,猪价重心涨超9元/公斤,阶段性市场底部修复的态势凸显!
关于猪价上涨的逻辑,此前,笔者多次反馈,此次油价上涨的起因,主要受立冬过后,气温下降,北方天气转冷,居民内销市场猪肉购销转强,市场对于肥猪肉需求提升,中大猪价格率先走强,带动标猪价格上涨!受需求边际回落,养殖端主动控量心态增加,社会面以及规模以上猪企有惜售压栏现象,进一步增加屠宰场采购难度!由于屠宰场利润回升,开工率攀升,提价刺激上量增多,国内猪价呈现筑底回暖的局面!
然而,此番猪价上涨能否持续,市场观点较为分歧,养殖户较为乐观,但是,主流机构认为,此次猪价为“超跌反弹”而非季节性反转,供需压力依然较大,尤其是,供应端维持高位!
据机构分析,虽然,10个月前母猪存栏下降,但是,受母猪产能效率提升,对冲母猪减量带来的利好!且,上月,消费边际支撑不足,集团猪企被动压栏现象增多,11月份叠加出栏的压力加剧,本月样本猪企出栏环比增加2.56%。而气温下降育肥增重加快,出栏均重攀升至125.87公斤,进一步强化猪肉供应能力!结合,国内冻品猪肉高库存,冷冻猪肉陆续出货,供应能力仍维持高位!而随着猪价底部修复,养殖亏损压力减轻,碍于月内集团猪企出栏计划完成度或不及预期,部分养殖主体仍有逢高出栏的机会!
资本重构生猪产业链:重整与并购潮下,一线猪场的风控启示
2026年,国内生猪产业处于周期下行尾部的结构性出清阶段。前期高杠杆扩张累积的债务压力持续释放,叠加猪价盈亏反复切换,上市养殖主体预重整、司法重整、资产剥离与股权并购事项集中落地。本轮产业整合区别于过往以产能扩张为核心的资本动作,呈现产业资本接盘重整标的、存量优质资产定向整合、产业链补短板优先于出栏规模扩张的鲜明特征。资本端的股权与资产调整并非孤立的上市公司事件,将沿着代养委托、生猪收购、饲料集采、屠宰流通等渠道向下传导,直接改变规模场与家庭农场的合作约束、交易对手信用及出栏渠道结构。
从行业宏观指标看,农业农村部能繁母猪存栏保持梯度去化节奏,产能调控持续发挥作用;卓创资讯监测数据显示,2026年生猪养殖、饲料、屠宰板块A股上市公司资产处置、投资人招募、股权收购公告数量同比显著抬升。行业竞争范式已经由“规模优先”转向“现金流安全、全链条协同、存量资产效率优先”。对于深度绑定头部企业代养模式、单一依赖大厂收猪渠道的一线经营主体而言,跟踪合作主体的重整进度、控制权变更、业务板块剥离计划,已经成为经营风控的必要环节。
一、司法重整主线:高负债主体风险出清,产业资本入局,渠道稳定性为核心变量
本轮重整标的普遍具备存量土地、养殖设施、屠宰资质与区域收猪网络等核心有形资产,但受长周期亏损侵蚀,流动性与债务结构承压。市场选择上,具备上下游协同能力的产业资本逐步替代纯财务投资人,重整方案的核心诉求以盘活存量产能、稳住区域供给与流通体系为主,而非快速变现资产。
天邦食品:通威集团入主成为控股股东,养殖主业履约稳定性是核心关切
天邦食品为本年度行业重整关注度最高标的。公司已正式与通威集团签署投资协议,通威以增资获得转增股份的方式取得控股权,并设置较长锁定期,约束短期资本退出,保障中长期经营计划连续性。该方案落地前,天邦历经多轮投资人招募失败,前期意向产业方、财务投资人相继终止合作框架,公司同步申请预重整延期,为方案磋商、债权梳理预留窗口期。重整配套资产处置同步推进,公司对外转让屠宰加工子公司等低效、非核心资产,实现现金回流,资源配置进一步向生猪养殖主业收敛。产业端核心关注点集中于代养体系:控制权变更后,委托代养结算规则、仔猪供给计划、肥猪保价回收机制、代养保证金管理政策是否发生调整,是存量合作代养场风险评估的首要指标。
龙大美食:预重整进入投资人遴选阶段,傲农系联合体入局,屠宰收猪链路承压观察
龙大美食于2026年年中由法院裁定启动预重整程序并公开招募投资人,最终确定多方联合体作为重整投资人,傲农系主体出资参与投资,间接参与重整落地。公司业务横跨生猪养殖与屠宰加工,在山东主产区形成稳定的活体收购网络,是区域养殖户重要的出栏通道。当前投资人遴选完成,但重整计划草案仍需债权人会议表决及法院裁定后方可生效。行业核心风险点在于重整窗口期内屠宰端收猪量、收购定价机制、结算账期能否维持稳定;一旦收猪能力收缩,将直接改变区域生猪现货流通格局,放大养殖户出栏择价风险。
二、股权并购主线:两类资产收购逻辑分化,盈利养殖资产、饲料产能、流通节点成为配置重点
本年度产业链并购逻辑清晰分化为两大方向:其一,收购具备稳定盈利记录的成熟养殖资产、合规饲料产能,规避新建项目资本开支高、投产爬坡周期长、环评用地约束强的痛点;其二,布局生猪交易市场、配套屠宰产能,补齐养殖端的现货出口,构建产销缓冲池,对冲周期价格风险。并购评估框架中,资产盈利持续性、区域卡位价值、和母公司现有业务协同效应权重高于增量出栏规模。
播恩集团:现金收购希杰北方三家饲料企业,存量产能替代自建项目
9月15日,播恩集团公告以1.125亿元现金收购希杰国际旗下沈阳、天津、聊城三家饲料子公司100%股权。标的三家主体2025年合计营业收入6.24亿元,净利润398.16万元。同步公司终止两处新建饲料厂投资项目。该交易是饲料板块投资逻辑转向的典型样本:新建产能投资回报下行,行业转向收购具备成熟客户群、生产资质、稳定产线的存量工厂。北方合作猪场重点关注交割过渡期内饲料配方标准、供货履约能力、信用账期政策的连续性,防范供应链扰动。
天康生物:收购羌都畜牧控股权,锁定西北优质盈利产能,完善一体化闭环
6月3日,天康生物完成新疆羌都畜牧51%股权收购工商变更,交易对价12.75亿元。羌都畜牧规划生猪产能150万头,2019—2024年连续六年实现盈利,2024年净利润5.71亿元,2025年上半年净利润3.09亿元。不同于周期底部低价收购亏损产能的抄底模式,本次交易实质是纳入高稳定性盈利资产,嵌入天康饲料、兽用疫苗、屠宰加工一体化体系,补齐西北主产区布局短板,强化区域内自循环协同能力,降低跨区域调运与价格周期冲击。
新五丰:增持生猪交易市场股权,卡位流通枢纽,夯实南方产区出栏出口
新五丰推进区域生猪交易市场股权收购,交易完成后持股比例大幅提升。标的资产配套合规屠宰产能与线下活体交易平台,属于区域核心流通节点。本次交易不构成重大资产重组,已经董事会审议通过,交割工作有序推进。对湖南及周边产区经营主体而言,新增流通屠宰节点,有利于分散单一收购主体依赖,优化区域现货定价生态。新五丰持续向屠宰、流通环节延伸,目标在于搭建同时承接自产生猪与外部外采生猪的消化渠道,打通养殖端到终端肉品的价值链路。
光明肉业:集团内部股权梳理,完成光明农牧全资控股,理顺区域种养加工链条
4月下旬,光明肉业以1元对价受让益民食品持有的光明农牧49%股权;光明农牧同步收购上海明锦畜牧100%股权,交易对价940.45万元。交割完成后光明肉业实现对光明农牧全资控股。本次交易属于集团内部业务架构优化,交易体量较小,核心目的理顺上海区域养殖与肉品加工主体权责,对全国生猪产业格局影响有限。
京基智农:筹划收购汇博机器人控制权,布局畜牧智能装备第二增长曲线
3月初,京基智农公告拟收购汇博机器人并取得控制权,优先谈判期延期至3月31日。该交易代表头部猪企跳出养殖主业的战略尝试,底层驱动来自行业长期降本诉求,依托智能化装备改善劳动效率、降低造肉成本,属于养殖技术端的前瞻性布局。
三、整合底层动因:周期出清的结构性本质,行业规则重构
密集的重整、资产剥离与并购行为,是上一轮上行周期杠杆扩张后遗症的集中消化。在能繁母猪有序去化、猪价宽幅波动、融资成本高企的约束下,头部企业经营策略形成统一转向:
流动性优先原则:主动出清非核心、持续亏损资产,压缩无效资本开支,守住现金流安全底线;
产业资本主导重整:投资方看重场地、资质、渠道等不可重置资源,博弈长期产业协同,而非短期财务套利;
价值链条后移配置:加大屠宰、活体交易市场布局,锁定销端出口,平抑生猪现货价格波动风险;
增量扩张转为存量盘活:优先并购成熟盈利资产,规避新建项目的用地、环评、投产不确定性。
四、经营启示:一线猪场应当建立分层风控框架,对冲合作主体变动风险
资本层面的控制权变更传导至生产端存在时滞,经营主体不宜线性悲观,但需要建立常态化对手方跟踪机制:
委托代养合作主体处于重整程序的,重点复核合同法律效力、保证金保全安排、仔猪供给与肥猪回收义务,对新增合作审慎授信;
出栏渠道高度集中的规模场,依托区域新增屠宰、交易节点,主动构建多渠道出栏组合,降低单一买方风险;
饲料供应商发生股权变更的,启动小批量试供验证,跟踪配方指标、交付时效、账期条款变化,做好备选供应商储备。
生猪价格周期的底层供需波动规律并未消失,本轮整合不是产业出清的终点,而是产能、渠道、合作契约规则的重构阶段。后续随着重整计划陆续裁定、股权交割落地,产业链交易生态将持续演化。无论是上市龙头还是中小规模猪场,穿越周期的核心,在于资产效率可控、现金流安全、交易结构分散。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。