2026年11月11日国内饲料原料行情午间汇总
时间:2026-11-11
来源:中国饲料行业信息网
市场评论—关注焦点
玉米
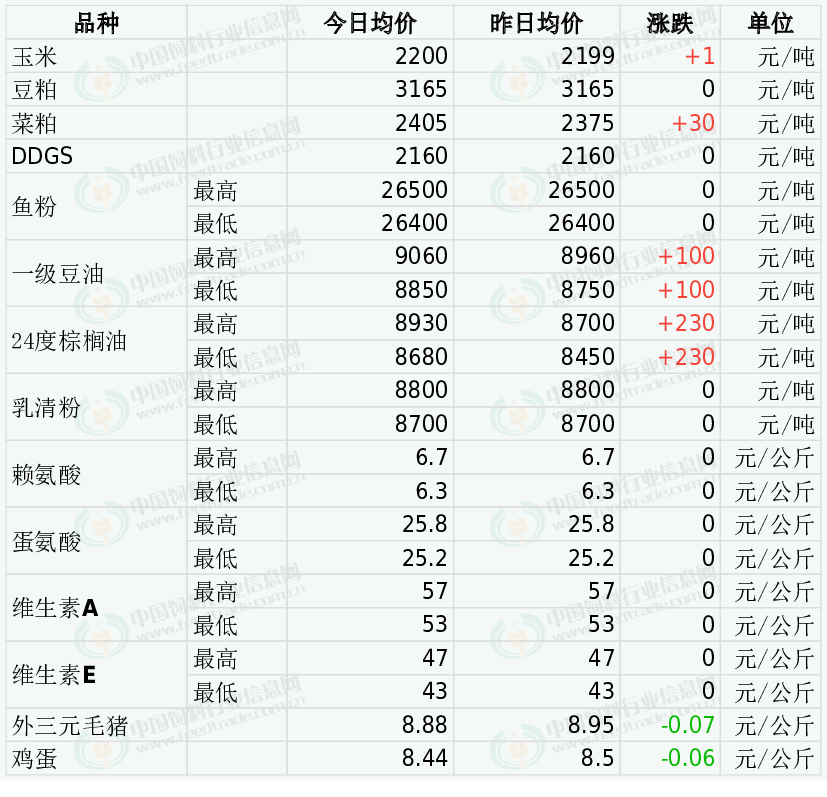
华北涨势近尾声,东北进入下半场。山东深加工报价在2240-2320元/吨区间企稳,今晨多数持平;到车量从约百辆回升至400余辆,是提价放缓的直接信号——车回来了,企业就不用再抢。东北仍在调涨,但已从普涨转为低位企业补涨,高价企业涨势收敛,符合“连涨10余天、累计约百元”后的节奏性歇脚特征。售粮进度慢(东北17%、吉林仅5%)意味着供应压力只是后移而非消失,11月下旬至12月东北地趴粮集中释放才是真正的考验窗口;若气温偏暖导致潮粮存放困难,被动售粮可能提前触发。
DDGS
当前处于止跌企稳、局部小幅挺价阶段,下游不必再过度观望等更低价格——河南低端已抵近成本线、东北企业开始上调,继续深跌的空间有限。
豆粕
USDA 11月报告今日凌晨1点落地,调整方向与市场预想相反:美豆26/27年度单产上调至53.3蒲/英亩(预期53.5、上月53.1),产量45.74亿蒲(预期45.97、上月45.62),出口上调2500万蒲至17.2亿蒲,压榨维持27.8亿蒲,而期末库存被下调1500万蒲至3.00亿蒲(预期3.31亿、上月3.15亿)。增产幅度不及预期+需求走强+库存收紧,三者叠加让CBOT大豆01隔夜大涨39.75美分至1226.75美分/蒲,创四个月最大单日涨幅;南美产量预估维持不变。
菜粕
今日郑州菜粕期货高开后震荡上涨。加拿大油菜籽期货市场收盘上涨,基准期约收高1.7%,追随芝加哥大豆期货市场的大涨趋势。菜粕现货价格跟盘小幅上涨,成交有限。后面来看,四季度进口菜籽集中到港,沿海油厂菜籽压榨量显著攀升,库存改善预期可能限制行情。
鱼粉
外盘方面,厂商没有可售库存,参考价格稳定,其中秘鲁本季超级蒸汽鱼粉预售参考价格为CNF3450美元/吨,实际成交议价。据悉智利鱼粉价格上涨,参考价格3400-3450美元/吨。国内进口鱼粉市场,鱼粉持货商挺价观望。目前进口秘鲁超级蒸汽鱼粉价格为26400-26500元/吨,成交议价。短期而言库存下降,继续提振行情。
油脂
昨天CBOT豆油市场止跌回升,受到美国农业部月报的提振。昨天马来西亚棕榈油市场探底回升小幅收高,因库存增幅低于预期提振买盘。整体来看,外盘关键报告相继落地,棕榈油和美豆市场均作出利多反应,国内油脂买盘人气有望回升,但涨幅可能不及豆粕。
乳清粉
近日外盘报价坚挺,中美行运费大幅上涨,抬升国内乳清粉进口成本,8月国内乳清类产品进口量同比降23.5%,减少乳清粉到港量,乳清粉市场高位运行。后续需注意到港量等因素。
赖氨酸
2026年9月,我国赖氨酸与赖氨酸盐及酯的出口量为8.2万吨,同比增3.9%,环比增12.7%。9月15日星湖伊品98%赖氨酸产品上调100元/吨。10月29日万里润达98%赖氨酸报价6.15元/公斤,70%赖氨酸及80%赖氨酸停报。
蛋氨酸
2026年9月国内蛋氨酸进口量为0.94万吨,同比降32.6%,环比降4.3%。9月国内蛋氨酸出口量为2.95万吨,同比增25%,环比增6.12%。安迪苏南京蛋氨酸工厂计划10月检修。希杰马来西亚工厂8万吨蛋氨酸产线8月底永久停产。9月22日赢创公告称新加坡蛋氨酸工厂恢复正常生产。10月中旬新和成固蛋停报,液蛋提价10%,10月14日市场称有工厂报价提至25.5元/公斤,10月底市场称赢创固蛋提价至26元/公斤。
维生素A
欧洲VA1000市场报价13.5-15欧元/公斤。据海关数据统计,2026年9月我国VA类产品出口量约498.372吨,环比减少7.27%,同比略降。10月16日市场称部分厂家停报,市场关注增加。
维生素E
欧洲VE市场报价5.6-6.5欧元/公斤。据海关数据统计,2026年9月我国VE类产品出口量约9307.182吨,环比增3.14%,同比减少14.9%。新和成山东VE工厂计划从8月中旬检修至10月中旬。市场显著回调过后,部分厂家停报或小涨,市场低价货源减少。后续需注意新产能投产进度。
外三元毛猪
全国均价为8.88元/公斤,截至9月底,能繁母猪存栏3602万头,同比减少433万头,降幅10.7%。降幅比二季度扩大4.2个百分点,当前存栏水平仅为正常保有量3750万头的96.0%。11月集团养殖企业出栏量高企,前期二次育肥致部分供给延后释放,市场供应充裕,下游消费未出现实质性回暖,且屠宰企业开工率偏低,生猪市场弱势调整。后期需注意标肥价差,头部猪企出栏节奏以及去产能进度等。
鸡蛋
养殖企业低价惜售情绪渐起,叠加老鸡淘汰节奏开始稍微加快,多地区淘鸡量小幅增加,屠宰企业因库存偏多而压价采购。虽然11月集中淘鸡可能性不大,但低价区的抛售意愿已经明显减弱,这是蛋价“再跌空间有限”的核心支撑。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。