2026年11月6日养猪业重要信息汇总
时间:2026-11-06
来源:综合报道
跌麻了!猪价下跌“拦不住”,均价跌至4.37元/斤!后市如何,超跌大涨?
时光荏苒,11月进入上旬,立冬在即,国内生猪方面,猪价下跌“拦不住”,自“金九”月份以来,生猪市场持续刷新养殖户的下限,标猪报价也持续走低,养殖亏损深度与日俱增,当前,主流自繁自养标猪出栏亏损均值达到近350元/头,生猪市场陷入深度亏损的周期!
近期,受养殖端亏损深度加剧,市场悲观情绪弥漫,国内生猪产业主动缩产现象增多,市场淘汰低价母猪积极性转强,在此背景下,生猪市场压力进一步加剧,国内猪价持续偏低运行!
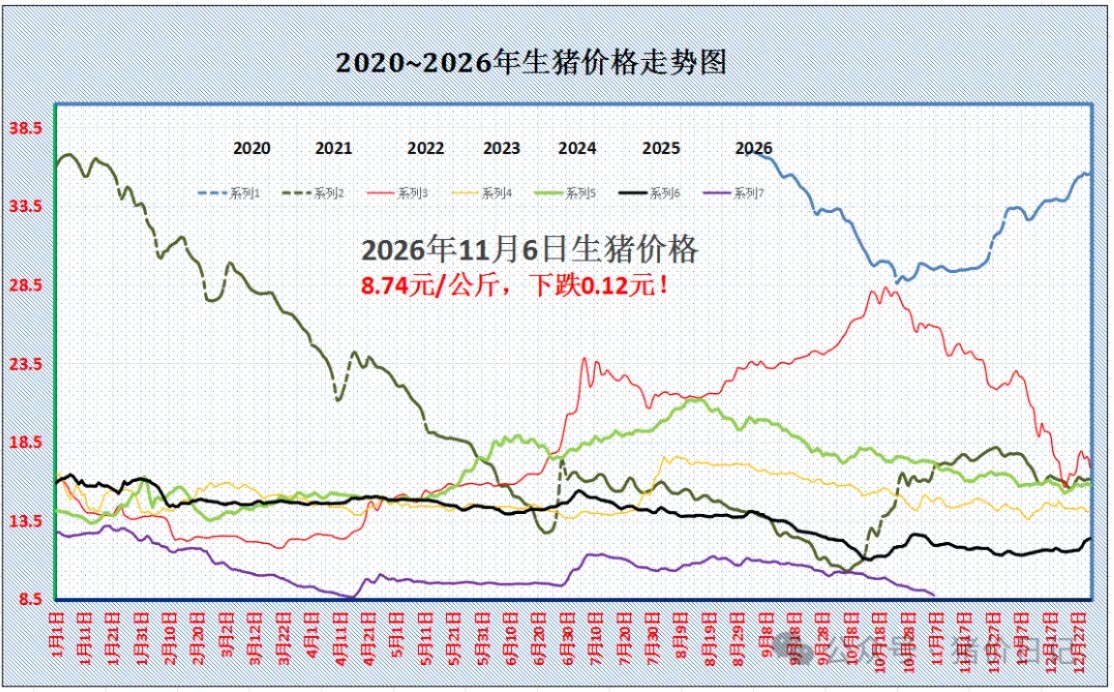
截至11月6日,援引机构监测,全国外三元生猪价格出栏均价降至8.74元/公斤,环比昨日下降0.12元,生猪均价跌至4.37元/公斤,距离年度低值仅差0.11元/公斤,生猪市场即将触底10年以来低值,市场旺季不旺的态势凸显,同比去年猪价下降26.7%。
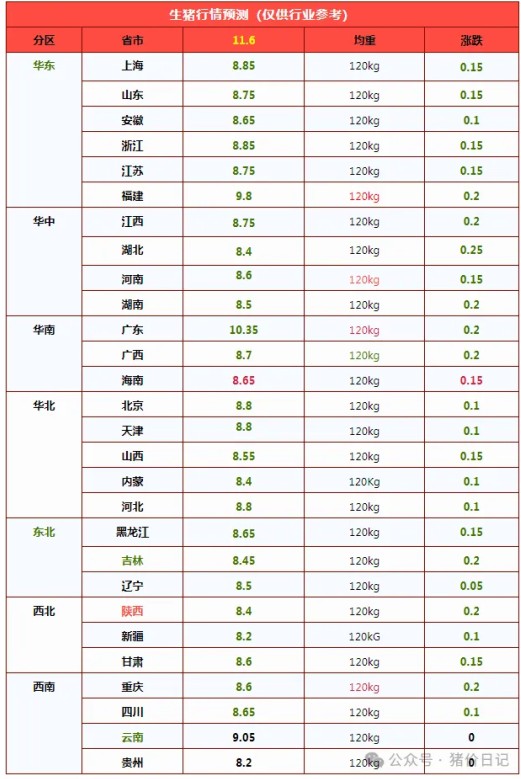
从地区来看,在全国南北市场,重点监测的7个产区,可监测的28个地区,全国生猪出栏均价与山东以及江苏报价8.75元/公斤相近,南北生猪报价8.2-10.35元/公斤,新疆最低广东最高。不过,主流产区,生猪报价普遍降至8.4-8.85元/公斤左右,猪价重心基本全跌破9元/公斤!
其中,在黑吉辽地区生猪报价跌至8.45-8.65元/公斤,在山西以及河北报价8.8元/公斤,陕甘报价8.4-8.6元/公斤!在南方市场,川渝报价8.6-8.65元,山东以及安徽地区报价8.65-8.75元,江浙报价8.75-8.85元,河南报价8.6元,广东报价10.35元/公斤!
由此分析,11月6日,南北市场,生猪报价延续普遍下降的局面,猪价“跌麻了”,生猪均价触底4.37元/公斤,接近年内最低水平,市场面临“旺季不旺”的格局!尤其是,现阶段下,生猪购销基本面偏空,猪价仍未形成止跌的局面,价格重心或继续向下调整!
在供应端,近期,受养殖端长期出栏亏损,且,秋冬季节猪场疫病现象增多,养殖端主动缩产意愿转强,市场淘汰低价母猪供应增多!而在商品猪供应方面,11月,样本监测173家猪企本月日均出栏环比增幅近6%,商品猪供应能力进一步增加,且,生猪出栏平均体重攀升,进一步强化市场猪肉供应过剩的压力!且,受月内社会面猪场认亏出栏增多,集团猪企出栏计划完成一般,出栏压力依然较大!
在需求端,秋冬季节,需求边际缓慢改善,可惜,受限于人口结构以及产业变化,猪肉消费青睐度逐步下降,内销市场居民家庭需求边际支撑有限,而气温下降天气转凉,城市居民户外就餐现象减少,团膳需求跟进偏弱,消费市场缺乏明显增量,屠宰场多以订单开工为主!且,近期,冷冻猪肉出货增加,进一步加剧鲜品猪肉购销萎靡的局面!
由此分析,在供强需弱的格局下,近期,猪价重心偏弱调整,个人预计,未来1-3日,市场或维持磨底的走势!猪价大概率会跌破年内低值,月末,猪价能否止跌回暖,关键在于供应端压力能否集中释放,需求边际回暖幅度能否改善,笔者也将持续跟踪市场的变化。
高PSY对冲下的产能悖论:生猪磨底周期的供需重构与拐点研判
2026年10月29日,全国生猪现货均价录得9.06元/公斤(折合4.53元/斤),距年内4月低点仅0.2元/公斤,刷新近6个月现货低位。市场空间分化特征显著:销区广东现货10.65元/公斤,产区新疆8.55元/公斤,跨区域价差突破2.1元/公斤,产销区、调运通道、消费基数差异放大定价割裂,区域套利与结构性分化成为现货市场核心特征。
本轮熊市最核心的范式变化,在于传统周期传导逻辑失效:能繁母猪存栏趋势性去化,但总肉量供给刚性不减,“产能去化≠供给收缩”成为本轮周期的核心约束条件。
一、产能传导机制重构:种群去化被繁殖效率系统性对冲
根据农业农村部监测,二季度末全国能繁母猪存栏3780万头,同比-6.5%;三季度末进一步回落至3602万头,环比-4.71%,同比-10.70%,已回落至《生猪产能调控实施方案》划定的3700万头合理保有区间下限附近,从种群指标看,主动+被动去化已经持续落地。
经典周期框架中,能繁母猪作为先行指标,存在约10个月的传导周期:母猪存栏下行→仔猪供给收缩→育肥出栏回落→猪价修复。但该框架的前提是PSY稳定、出栏均重波动可控。当前行业种群性能持续迭代,全行业加权PSY抬升至28,头部育种场、标准化自繁自养场PSY稳定突破30。在该效率水平下,同等规模能繁母猪对应的年断奶仔猪产出较上一轮周期提升15%–20%,种群数量的减量,被单头繁殖效率的增量对冲。
叠加压栏大肥、二次育肥供给的扰动:前期低价区间,贸易主体与中小养殖户收储标猪开展二次育肥,推高出栏均重。出栏头数边际下行,但单头胴体重量上行,最终形成“头数降、肉量增”的结果。国家统计局数据验证该逻辑:前三季度全国猪肉产量同比+3.2%,供给总量并未跟随母猪存栏同步下行。
二次育肥属于时滞性供给,该批次猪源集中出栏窗口落在11–12月,是四季度旺季行情的核心压制变量。区别于往年,本轮二次育肥参与主体更广、育肥周期更长、目标出栏体重更高,供给弹性显著放大。
二、储备调节工具边界:轮换收储属于风险缓释,不改变供需平衡表
针对猪粮比持续跌破一级预警区间,7–9月中央+地方冻猪肉挂牌收储合计11.7万吨;10月下旬启动2.85万吨轮换交易。需要明确政策工具的定位:本轮收储以轮换吞吐为主,即同步出库前期储备冻品,库存净增量极低,并非单向从流通端抽离供给。市场出现标的流拍现象,本质反映两点:一是国内冻品社会库存与储备库存总量充裕;二是贸易商、屠宰企业对远期价格预期偏弱,主动接货意愿不足。
从总量维度测算,国内年度猪肉总供给约5500万吨,年度收储挂牌规模占总供给比重不足0.5%。冻猪肉储备制度的功能目标是抑制极端恐慌性抛售、阻断负向踩踏螺旋,属于边际托底工具,不具备扭转供需平衡表、推动价格回归成本线的能力。将行情反转预期锚定收储落地,属于对宏观调控工具的收益错配。
三、期现定价与风控信号:情绪驱动反弹,基本面亏损持续出清
期货端LH2701主力合约下探至9550元/吨,创合约上市新低;受市场传闻驱动,资金快速推升盘面,日内最大涨幅超3%,振幅接近6%,属于典型的预期驱动型脉冲行情,现货基本面无同步改善。大商所随即上调LH2701合约交易保证金,属于事前风控,防范短期情绪退潮后的多头集中止损、盘面踩踏,交易所定价监管信号明确,不鼓励脱离基本面的题材炒作。
盈利端,行业连续深度亏损已达14个月。发改委监测猪粮比持续运行于4.3-4.5:1,低于5:1一级预警阈值。行业成本分层显著:标杆自繁自养场完全成本约11.3元/公斤;主流规模场完全成本区间12.4–13.0元/公斤;外购仔猪育肥、高负债中小主体成本更高。按当前现货价格测算,自繁自养模式头均亏损约195元,现金流压力持续累积。产能出清呈现结构性特征:高成本散户、低效二元母猪种群、负债压力大的中小场率先退出;头部企业依托低PSY成本、现金流缓冲,去化节奏偏慢,低效产能出清速度,滞后于市场预期。
四、旺季需求弹性评估:腌腊消费边际弱化,仅带来阶段性喘息
10月底集中出栏高峰逐步缓释,东北、西南产区部分养殖户出现惜售行为,短期集中抛压边际收敛,价格深跌空间收窄,市场或进入震荡筑底阶段,但该行情定性为供给节奏扰动带来的阶段性修复窗口,不是趋势拐点。
腌腊作为传统四季度拉动项,需求弹性逐年下行。一方面,居民消费结构变迁,腊味制品在肉类消费中的占比持续回落;另一方面,屠宰端备货策略转向按需即采,长周期锁库囤货行为大幅减少,旺季增量需求不及历史周期。叠加二次育肥集中出栏压力,旺季上行空间存在强约束。
五、周期底层逻辑与拐点判定标准
本轮周期的核心变量是生产效率的永久性抬升,这是和前几轮周期最大的差异。高PSY拉长了产能去化的传导时滞:母猪去化→仔猪减少的传导链条存在,但高繁殖效率使得该链条的供给收缩幅度被持续稀释。趋势性拐点需要同时满足三个验证条件:
低效种群持续淘汰,后备母猪补栏意愿进入趋势性低迷,能繁存栏的去化幅度,能够覆盖PSY提升带来的供给增量;
二次育肥、压栏等柔性供给出清完毕,出栏均重回归行业中枢,供给弹性回落;
持续亏损倒逼高负债中小产能实质性退出,行业产能结构优化,成本曲线抬升。
当前9元/公斤附近的区间震荡,是磨底周期的中间阶段,并非底部确认。短期行情由出栏节奏、区域调运、冻品轮换共同驱动;中长期行情,取决于亏损持续时间能否抵消高PSY带来的供给红利。周期拐点,不存在于政策公告、题材传闻之中,只存在于行业低效产能的实质性出清。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。