广东蛋鸡产业的结构模式及业态变化
时间:2026-11-05
来源:爱禽社
广东蛋鸡产业正在形成“规模养殖基地、区域蛋商、品牌蛋品企业、食品加工企业和大型消费渠道”共同参与的多层结构, 这是整体的发展方向。未来真正有竞争力的企业,不一定是单纯存栏量最大的企业, 而是能同时把控生产成本、保障食品安全、稳定供货和维护销售渠道的企业。
广东是全国重要的禽蛋消费和流通市场,同时也是南方蛋鸡养殖的重要省份,消费市场规模大,饲料供应和物流条件较好,蛋品流通活跃,但土地成本高,环保约束强,夏季高温高湿,疫病防控和生物安全的压力比较大。同时,广东并不是以超大型蛋鸡企业高度集中为主要特征的省份,还有大量区域性养殖场、合作社和专业经销商, 规模化和品牌化水平存在明显的梯度差异。
广东蛋鸡产业的业态变化
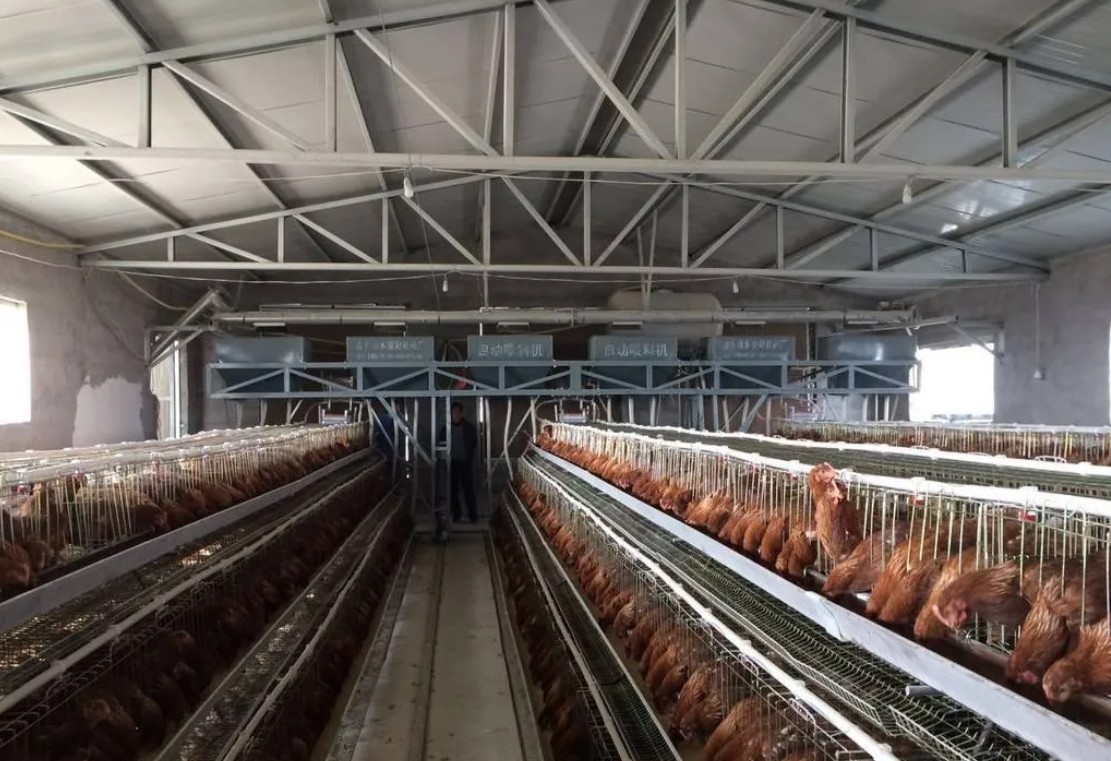
早些年广东的蛋鸡养殖,大多是家庭农场、小型养殖户和兼职养殖户在做,供应的对象基本都是周边的农贸市场, 随着环保、土地、动物防疫和食品安全的要求越来越高,小规模、低标准的养殖要么退出了市场,要么完成了转型。
不可否认,广东现在的市场里,小型家庭农场、中型专业场和大型现代化蛋鸡场,是同时存在的。
之前的蛋鸡企业,一般只做“买鸡苗、买饲料、养鸡、卖蛋”这几件事,现在产业链的分工更细了,上游有祖代、父母代种鸡和商品代鸡苗的企业,中游有青年鸡场、蛋鸡养殖场和专业合作社,下游有洗选、分级、包装、冷链、商超、电商和食品加工类的企业,除此之外,饲料、兽药、疫苗、设备和粪污资源化的企业, 也同时为养殖提供配套服务。
虽说广东部分企业开始往“饲料-育雏青年鸡-产蛋分级-品牌销售-食品加工”这条产业链延伸,但广东绝大多数蛋鸡养殖企业还是走专业化分工的路子, 并没有完全搭建起全产业链的闭环。
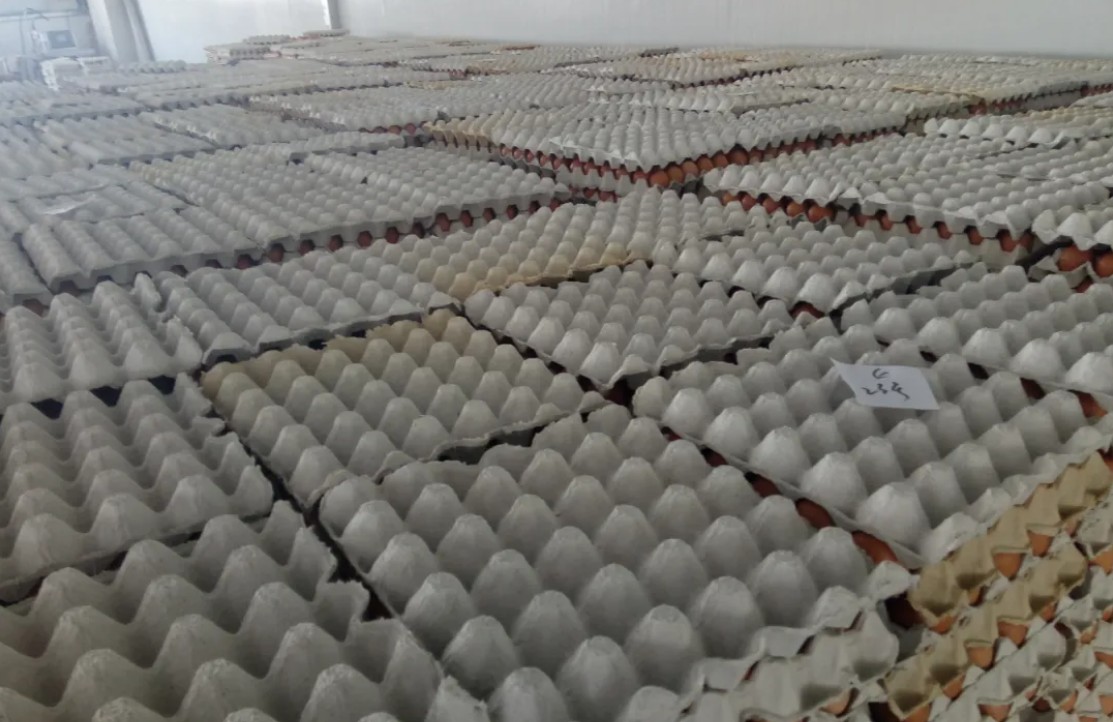
广东鸡蛋的消费长期以来主要集中在农贸市场、餐饮渠道和批发市场。近些年来, 商超、电商、社区团购、连锁餐饮以及食品加工企业对鸡蛋的标准化要求越来越高,按重量分级,清洁蛋、可生食蛋、营养强化蛋这类细分产品变多了,包装也从散装、筐装换成了盒装、托盘装和礼盒装。
产品还会标注产地、批次、检测和追溯信息, 不少企业开始打造自有品牌,或是为商超、餐饮企业提供定制款产品。
不过, 品牌蛋在广东整体市场里的占比还是不大,大量鸡蛋依旧以区域批发、档口交易和餐饮供货的形式售卖,品牌化和非品牌化的销售模式会长期并存下去。
鸡蛋企业的下游需求也分好几种,如家庭消费,看重新鲜度、价格、包装和安全性。餐饮市场盯着稳定供货、规格统一和价格。食品工业则关注蛋液、蛋粉、蛋黄液、蛋白液这类原料标准。团餐和中央厨房比较在意大批量供货、检测、配送和履约能力。
还有不少企业,已经开始涉足液蛋、熟蛋、卤蛋、蛋制品和中央厨房的供应链。不过,从整体来看, 广东的蛋品深加工,还在起步发展的过程中,鲜蛋交易依旧占主导地位,
广东蛋鸡产业的结构模式
1、传统中小养殖户加区域经销商
广东比较常见的模式,就是这一种,它的基本链条,先有鸡苗或青年鸡供应商,接着到中小养殖场,再到区域蛋商或批发商,最后到农贸市场、餐饮店和零售商,这种模式的优势,投入比较灵活,市场反应快,销售半径短,它的缺点,生产标准不统一,议价能力弱, 抗风险能力比较差,部分养殖户,虽然存栏量不小,但是还是要靠经销商卖货,还没形成真正的品牌和渠道能力。
2、专业化规模养殖场加批发市场
鸡舍、饲料、养殖打理和鸡蛋产出由企业自己承担,销售端则主要通过蛋品批发市场或者大型蛋商搞定,基本流程是, 饲料和鸡苗采购→企业化养殖→产地收蛋→批发市场或者大型蛋商→零售、餐饮。这种模式的生产效率,一般比散养户高,但收入还是很受现货价格影响,饲料成本、产蛋率、鸡蛋品质和现金流,是企业需要重点把控的内容。
3、公司加农户或者订单养殖
和养殖户订单式合作。企业这边提供鸡苗、饲料、技术、防疫还有回收服务,场地、设备和日常打理就由养殖户自己来,鸡蛋会按约定被企业收走,整个流程是公司统一提供投入产品和技术,合作的农户搞养殖,公司统一完成收购、分级还有销售,这种模式能拓宽企业的产能覆盖范围, 减少自建鸡舍的资金压力,也能帮农户在标准化和供应链上拓展,不过它的难处在于,合同价格该怎么定,鸡蛋质量该怎么验收,市场价格大幅波动的时候该怎么履约,养殖户是不是严格照着防疫和用药标准来,公司能不能真正建起统一的追溯体系?
所以,成熟的公司加农户模式一般会搭配统一鸡苗、统一饲料、统一免疫程序、统一检测还有统一回收。
4、大型一体化企业
种源或鸡苗→饲料→育雏和青年鸡→蛋鸡养殖→洗选分级→品牌销售→食品加工。这种模式在产品品质、供货稳定性和品牌打造上有优势,尤其适配商超、餐饮连锁、食品工厂和团餐客户,不过它的资金投入、运营复杂度和生物安全风险也更高。
广东的土地和环保成本不算低, 头部企业往往不会把所有环节都扎堆在珠三角,而是采取“生产基地外移、消费和加工靠近市场”的布局。
5、品牌运营企业加合作基地
不少品牌企业不会完全依靠自己的鸡舍,找货源的路径覆盖了合作养殖场、签了订单的基地还有外部供应商,企业自己反倒把核心精力放在定产品标准、把好质量检测关、优化包装设计、推品牌宣传、拓展商超和电商渠道、跟进客户服务以及管好配送环节上。这种模式打进市场的速度会很快, 适合消费品牌和零售企业,但对供应商的管理能力要求挺高,如果合作基地的质量出了不稳定的情况,品牌风险就会暴露在企业自己身上。
6、蛋品加工和餐饮供应模式
这类企业直接给食品厂、餐饮连锁、中央厨房、烘焙企业以及团餐客户供货,产品有液蛋、蛋黄液、蛋白液、熟蛋、卤蛋、蛋粉, 还有定制规格的鲜蛋,它的核心优势不只是养殖规模,而是检测能力、标准化加工、冷链配送和稳定供货的能力,随着预制菜、烘焙、连锁餐饮和团餐行业的发展,这种模式还有拓展空间。
广东蛋鸡产业的区域特点
珠三角地区的广州、佛山、东莞、深圳、中山、珠海这些地方,消费能力和餐饮需求都很强,商超、电商、食品工厂、烘焙和中央厨房也比较集中,因为土地、人工和环保成本比较高,珠三角更适合做蛋品分级和包装、品牌运营、仓储和冷链配送、食品加工,还有餐饮和商超供应链管理, 大规模蛋鸡生产往往需要在外围地区布局。
粤西、粤北和粤东部分区域, 在土地和养殖空间方面比较有优势,这些地方更适合布局规模养殖、青年鸡培育和饲料生产,不过如果这些地区要面向高端零售市场,得解决运输半径、冷链、品牌建设和质量标准统一等问题。
整体来看, 广东正在形成“外围生产基地搭配珠三角消费、加工和流通中心”的格局。
广东代表性蛋企及类型
广东的蛋鸡养殖包括区域性企业、合作社和专业养殖场,所以判断企业影响力不能只看品牌知名度,还得看它们在种源、养殖、饲料、蛋品加工或渠道里的具体作用。
1、广东壹号食品股份有限公司
广东名气挺大的特色农产品和食品品牌企业,就是壹号食品,业务覆盖蛋鸡、土猪这类特色畜禽产品, 靠品牌化路子经营高品质农产品。
壹号食品看重品种、喂养方式和产品背后的故事,瞄准中高端消费群体做品牌运营,覆盖线上线下零售、餐饮和礼品这些渠道,把传统禽蛋产品从普通农产品变成有品牌辨识度的消费品。
这类企业的竞争重点不是单纯追最低成本,而是产品差异化、品牌信任度、消费场景和渠道管理,打造高品质鸡蛋、特色鸡蛋和区域农产品品牌, 需要一直承担检测、包装、营销和渠道成本。
2、温氏食品集团股份有限公司
广东最具代表性的农牧业综合企业之一就是温氏,它的核心业务长期聚焦在生猪和肉鸡领域,同时还拥有挺强的种禽、饲料、养殖技术、农户合作以及食品供应链相关实力。温氏也一直在拓展蛋鸡领域,因为温氏有着成熟的公司加农户组织能力,搭建了比较完整的饲料、种禽、技术和防疫体系,擅长通过区域公司和合作农户组织规模化生产,具备较强的农牧产业链管理和食品质量把控能力,为广东蛋鸡行业提供了能参考的规模化、标准化和订单化运营思路。
温氏的主营收入和行业影响力,并非集中在蛋鸡业务领域,不能把它简单当成广东最大的蛋鸡企业之一,更准确的定位是,温氏代表了广东大型农牧综合企业,在往蛋鸡及蛋品业务延伸时, 所采用的产业化组织模式。
3、广东省农垦集团
在规模化农业基地、标准化生产、农产品供应链这些方面,广东农垦以及相关的畜牧、农产品企业都有不错的底子, 不少业务覆盖畜禽养殖、农产品加工和渠道销售。
国企背景,有着较强的基地化生产老传统,看重质量标准、农产品安全和供应链管理,适合搞规模养殖、蛋品分级和团体客户供应, 在华南农产品流通和消费市场里,有一定的渠道底子。
4、广东天农食品集团
在禽业、食品和农牧产业领域,广东天农食品集团长期扎根本地发展,在种禽培育、畜禽养殖、屠宰加工、食品销售等环节, 都攒下了扎实的产业底子。
它的核心业务涉及到蛋鸡很少,更多集中在肉禽养殖和食品加工上,不过这类企业对蛋鸡产业有很高的参考价值,天农手握禽业全产业链的运营经验, 摸透了种禽培育、饲料供应、疫病防控和食品加工体系,拥有服务大型客户和食品企业的实力,完全可以把禽类养殖的经验,延伸到蛋品标准化生产和食品供应链搭建领域。
广东还有不少区域性企业, 这些企业在本地市场的影响力挺强。它们大多没做全国性品牌,却能在一两个城市里攒下稳定客户,他们分别是主要集中在粤西、粤北的规模化蛋鸡养殖场,珠三角的蛋品分级包装企业,面向餐饮和食品工厂的蛋品供应商,做商超和电商渠道的区域品牌,以青年鸡、饲料或设备为核心的专业化企业。
这类企业更能真实体现广东蛋鸡行业的实际情况,企业规模不一定很大,但常年扎根区域市场, 攥着稳定的养殖基地、蛋商网络或餐饮客户。
广东蛋鸡产业面临的主要问题
养殖成本挺高。广东的土地、人工、环保、能源和运输成本整体都不低,高温季节在降温、通风和能源方面投入较大, 企业得靠自动化、提升单产和扩大采购规模来摊薄成本。
产业集中度还有限。广东蛋鸡规模化水平一直在提升,不过,不少企业还是有规模、无品牌或是有养殖、无渠道, 生产端和销售端之间没有稳定的长期合作协议,养殖户很容易受到市场价格波动的牵连影响。
生物安全的难度比较大。广东人口密度高,禽类交易频繁,养殖密度也大,疫病防控不能只靠疫苗, 养殖场地的生物安全管控需要加强。
鸡粪资源化利用需要完善。蛋鸡养殖会产生不少鸡粪,堆肥、有机肥、种养结合、沼气和基质化利用都能作为方向,但是, 需要稳定的下游消纳市场和合适的运输半径,环保要求提高后,鸡粪处理能力已经成了养殖场能不能持续扩张的重要条件。
市面上“绿色蛋、生态蛋、营养蛋、可生食蛋”这类概念不少,可品牌蛋和普通蛋之间的差别却不算突出,不少产品没有清晰且能验证的标准, 这些概念要落到实处还有段距离。真正能长久站稳脚跟的品牌,得用检测、可追溯、稳定供货和明确的产品标准来支撑, 不能只靠包装和营销。
广东蛋鸡产业正在形成“规模养殖基地、区域蛋商、品牌蛋品企业、食品加工企业和大型消费渠道”共同参与的多层结构, 这是整体的发展方向。未来真正有竞争力的企业,不一定是单纯存栏量最大的企业, 而是能同时把控生产成本、保障食品安全、稳定供货和维护销售渠道的企业。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。