11月豆粕市场运行逻辑研判及价格走势展望
时间:2026-11-05
来源:卓创农业
【导语】10月豆粕现货价格在国内基本面弱势、成本端施压的共同作用下明显回调。展望11月,成本端利空继续释放,基本面供需矛盾难以实质缓解,豆粕现货价格或整体延续下行走势,关注月后期利空消化后的企稳可能。
10月豆粕市场氛围冷淡,整体回调
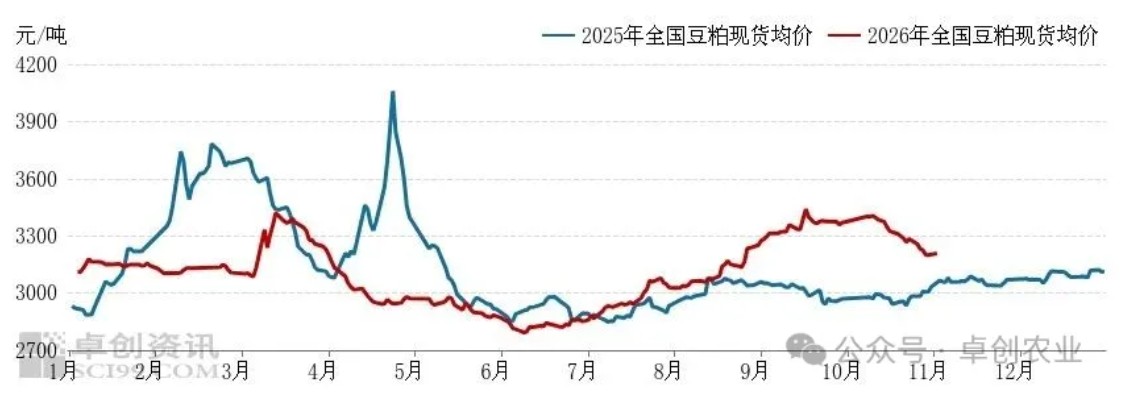
根据卓创资讯监测数据显示,截至10月30日,全国43%蛋白豆粕月均价为3310元/吨,环比跌幅1.15%,同比涨幅11.09%。美农报告意外偏空,此后美豆卖压释放,叠加巴西雷亚尔贬值,外盘美豆期价明显回落,成本端利空传导至国内豆粕价格。国内来看,国储大豆持续投放市场,量价表现难言积极,现货基本面供需矛盾尚存,市场缺乏利多支撑,豆粕现货价格承压下行。
图1 2025-2026年中国豆粕现货均价走势图
11月市场重点基本面因素分析
展望11月,原料成本、大豆到港量、豆粕消费、豆粕库存等基本面因子对价格预测结果影响强度较大。其中仅原料成本影响方向为正向,前期大豆到港成本较高,上游工厂成本抬升,利润空间挤压增强挺价心态。大豆到港量、豆粕消费、豆粕库存等因素影响方向为负向,但影响程度边际减弱。大豆到港季节性下滑,美豆占比增多,商业巴西豆减少,但在结转及拍储的补充下,原料仍充足,支撑上游开工水平。豆粕面临养殖端不景气及杂粕替代情况,豆粕需求或有所下滑。上游库存仍处高位,出货压力尚存,催提现象延续。
图2模型因子贡献度
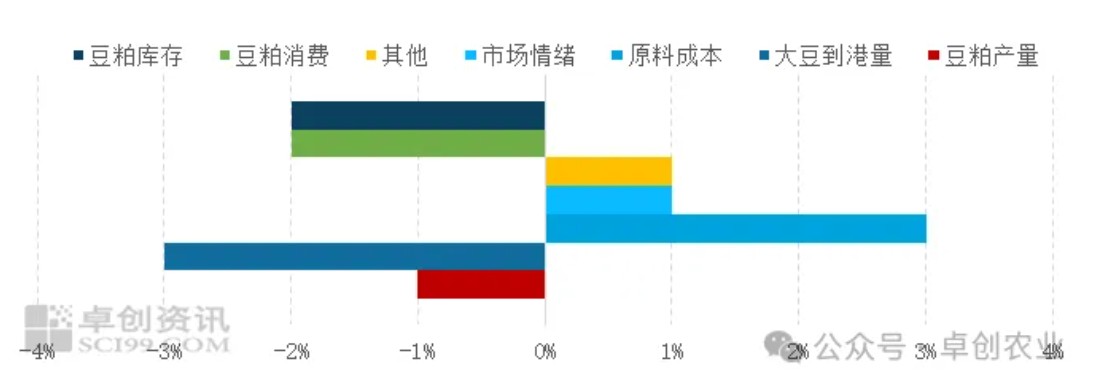
卓创资讯调研市场大豆买船、发船情况推测,11月国内大豆预计到港920万吨,环比有所增加。美豆随新季产量的兑现,以及采购协议的推进,到港有所增多。叠加结转库存及国储大豆的补充,原料供应端保持宽松态势,支撑上游企业产出,供应压力尚存,对豆粕价格形成偏空影响。11月饲料产量多遵循季节性降低规律,且生猪养殖端亏损状态难以扭转,养殖不景气传导至上游原料采购心态。杂粕替代增多,玉米副产品、花生粕、菜粕等冲击饲料中豆粕添加比例。整体来看,需求端支撑力度有限,多数情况下难言积极的成交氛围对豆粕现货价格影响偏空。上游大豆压榨企业开工高位,豆粕现货货源供应充足,月前期上游企业或延续豆粕累库态势。随后豆粕库存存在见顶回落预期,但仍处于近年同期高位,月内催提情况仍较为普遍,限制豆粕现货价格。成本端看,美豆收割接近尾声,巴西播种开局顺利,短期属于美豆卖压释放期,但市场前期已进行较充分消化。后续巴西产区天气变量尚存,宏观层面关注中东、黑海相关局势。国内大豆到港成本提升,近月榨利仍不佳,上游工厂现货压榨环节亏损,支撑挺价心态。
综上所述,成本端利空集中释放,10月国内豆粕价格弱势回调。11月美豆产量存在上调预期,基金多头头寸平仓风险尚存,挤压部分外盘天气升水,后续成本端需关注宏观市场、南美产区天气情况。国内供需格局或保持宽松,但随着市场现有利空因素的消化,市场悲观情绪有所释放,卓创资讯预计11月豆粕现货价格或呈先跌后震荡走势,月内运行区间参考3180-3300元/吨。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。