鸡蛋:深加工崛起如何重塑鲜蛋供需版图
时间:2026-11-04
来源:卓创资讯
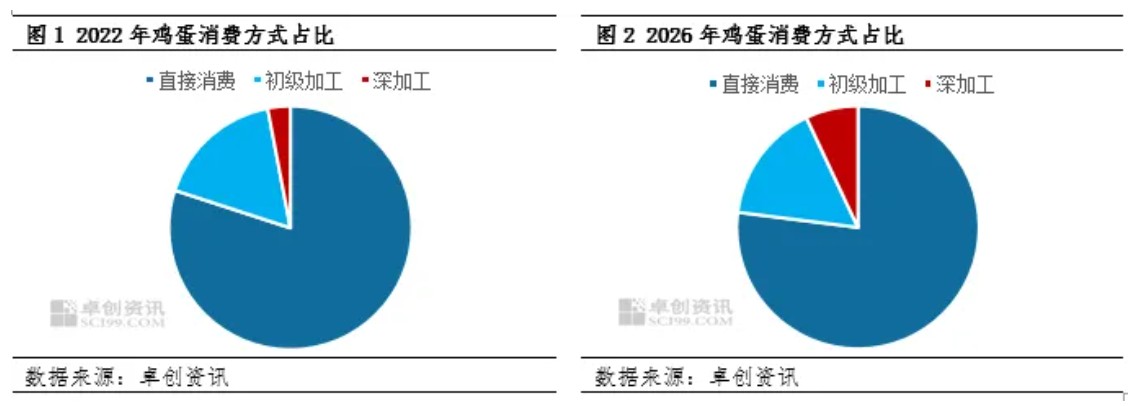
在分析鸡蛋行情时,市场目光往往聚焦于产销区库存、贸易商走货速度以及产区之间的价差。但在传统的鲜蛋流通体系之外,一条规模持续扩张、增速显著快于大盘的“隐性需求池”正在形成。最新监测数据揭示了这一结构性位移:2022年至2026年间,食品企业深加工用蛋占比从3.00%快速攀升至7.00%。这看似不大的绝对体量,正在边际上深刻改变鸡蛋的供需节奏与定价逻辑。理解这场“隐性分流”,是升级产业分析框架的关键。
五年翻倍:深加工用蛋年均分流近80万吨鲜蛋产能
根据卓创资讯监测的鸡蛋消费方式占比数据,过去五年间,鸡蛋的消费结构正在发生不可逆的质变。一方面,直接食用(家庭及餐饮鲜蛋)占比见顶回落,表明传统的鲜蛋消费大盘已经趋于饱和,甚至在某些阶段出现收缩。另一方面,食品企业消费呈现明显的结构性分化。其中,初级加工占比相对稳定,但深加工用蛋占比呈现跃升态势,五年间实现翻倍以上增长,直接印证了在产业链调研中的感受:深加工用蛋正是独立于鲜蛋流通体系之外的“蓄水池”与“抽水机”。
深加工用蛋占比从3%向7%的跨越,背后是下游需求形态的根本性转变。这部分增量不再流向农贸市场和超市,而是直接进入了工厂。一是预制菜与团餐供应链的爆发。随着餐饮连锁化率和预制菜渗透率的提升,对标准化、易保存的蛋液、蛋粉需求激增。下游烘焙、预制菜行业年增速达15%左右,远超鲜蛋消费增速,这直接拉动了深加工产能的扩张。二是加工端的“蓄水池”效应。当鲜蛋价格处于低位时,食品加工企业会加大采购,将过剩产能转化为液蛋或蛋粉储存(冷库蛋),这在一定程度上托底了现货;而当鲜蛋价格冲高时,加工企业可以选择消耗前期库存或调整配方,从而弱化了高价对终端市场的直接冲击。
这种结构性“抽水”的调节机制,使得深加工需求具备较强的反周期特征。全国鲜鸡蛋年产量超过2000万吨,深加工占比每提升1个百分点,就意味着有20多万吨的鲜蛋不再流入传统的批发市场,而是被固化在工业链条中。从3%到7%的增幅,意味着每年有近80万吨的鲜蛋产能被深加工渠道“隐性分流”。但这一行为的宏观后果是:放大了产能周期的波动幅度。行情向好时集体补栏,导致数月后新开产集中放量;行情转差时集体淘汰,导致短期供应急剧收缩。这种“集体行动”的同步性,是过去几十年蛋价大幅波动的重要微观基础。
鲜蛋定价权向工业端倾斜
综合来看,深加工用蛋占比的快速提升,绝不仅仅是一个消费习惯变化的注脚,而是蛋鸡产业从“农产品流通主导”向“工业品加工主导”演进的先声。基于卓创资讯的监测数据,可以对未来趋势做出以下明确预测:第一,深加工占比将继续突破,鲜蛋供应弹性趋于收窄。预计未来三至五年内,食品企业深加工占比有望突破10%。随着加工产能的进一步扩张,超过四分之一(初级+深加工)的鸡蛋将不再直接面向终端消费者。这将导致鲜蛋市场的供应弹性进一步收窄。当市场出现短期利多时,贸易商将更难在产区抓到足够的现货,因为货源在源头就被加工厂锁定。第二,鸡蛋均价中枢将呈现“温和抬升”态势。随着深加工渠道为鸡蛋赋予了更强的工业品属性(如标准化、可储存性),这部分需求对价格的接受度高于普通消费者。因此,在整体产能高位运行的大背景下,由于工业端蓄水池的托底和对冲作用,蛋价的下行空间将被实质性封堵,预计未来几年鸡蛋均价中枢将较过去五年温和上移,并维持在相对高位区间宽幅震荡。
对于行业而言,这也是一个重要提醒:在研判未来行情时,不能仅停留在传统的“存栏-鲜蛋-库存”的单维框架里,必须将深加工这条“隐性分流”渠道纳入模型。当鲜蛋流通体系在明处博弈时,工业加工端正在暗处悄然重塑这个行业的供需底色。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。