23家上市猪企总负债3910亿元,19家负债率上升
时间:2026-11-03
来源:猪场动力网、国际畜牧网综合
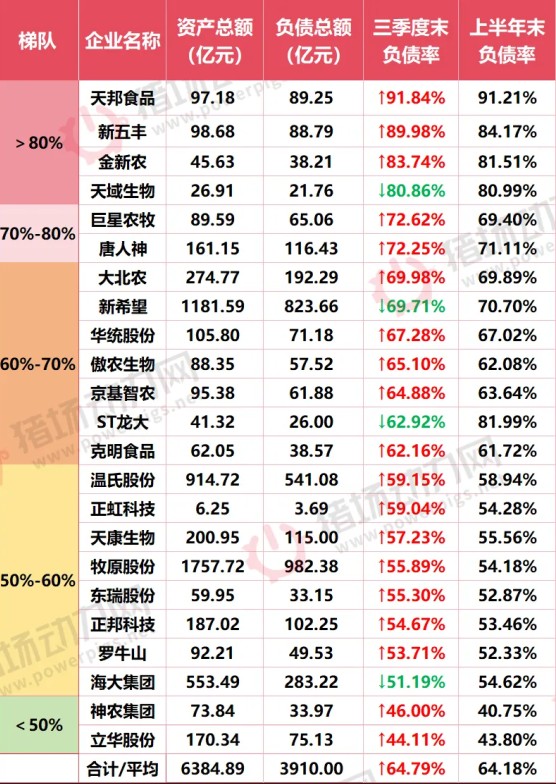
截至2026年三季报收官,23家上市猪企交出了一份沉重的成绩单:总负债合计3910亿元,19家企业资产负债率较上半年末集体攀升,部分企业负债率已突破80%乃至更高警戒线。
在猪价持续磨底、全行业深度亏损的背景下,这场始于2025年四季度的亏损周期,正将生猪养殖业从“价格博弈”拖入一场更为残酷的“资本与信用考验”。
债务版图:头部集中与尾部高危
从负债规模看,行业债务高度集中于头部。牧原股份以982亿元总负债居首,新希望823亿元、温氏股份541亿元紧随其后。三家合计负债超过2300亿元,占23家猪企总负债的六成以上。头部企业凭借体量尚能维持运转,但压力同样不容忽视。
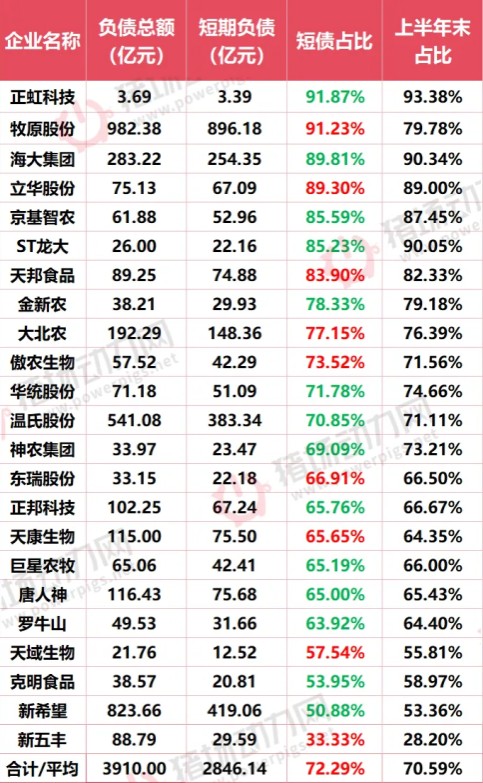
短债合计超2840亿占比超7成(来源:猪场动力网)
真正的风险藏在负债率的高位区间。据猪场动力网统计,天邦食品、新五丰、金新农、天域生物等企业负债率已突破80%,其中天邦食品的负债率因净资产大幅缩水而飙升至极端水平。更值得警惕的是债务结构:23家猪企整体短期债务占总负债比重超过七成,部分企业短期债务是货币资金的数十倍甚至上百倍。这意味着,一旦融资渠道收紧或销售回款放缓,资金链断裂的风险将从个案演变为连锁反应。
拐点何时到来
市场对周期反转的期待正在后移。多家机构研判,能繁母猪存栏的持续调减将在2027年逐步反映到供给端,届时供需格局才有望迎来实质性改善。短期看,四季度腌腊备货或带来脉冲式反弹,但在供给压力彻底出清之前,猪价缺乏趋势性反转的基础。
这意味着,未来数月将是上市猪企财务韧性的真正考验期。决定生存概率的,不再是单纯的养殖规模或出栏增速,而是现金流安全垫的厚度、债务期限结构的合理性,以及完全成本能否在行业平均线以下守住。当3910亿负债的利息支出持续侵蚀本就微薄的经营现金流,留给高杠杆企业调整的时间窗口,正在一点点收窄。
这场猪周期的底部,比以往任何一轮都更考验企业的资本运作能力。活下来的,不一定是养得最多的,但一定是扛得最久的。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。