均价跌10%、份额仅24%……黄羽肉鸡却悄悄打了一场翻身仗
时间:2026-10-30
来源:中禽传媒
如果你只看一眼表面数据,很容易得出一个悲观结论:黄羽肉鸡,是不是要凉了?
2025年,黄羽肉鸡出栏均价14.28 元/公斤,同比下滑10.4%;在肉鸡消费结构中,其占比仅约24%,还不到白羽肉鸡的三分之一。
自2013年H7N9之后持续推进的活禽禁售,更是直接切断了黄羽鸡赖以为生的“活鸡现卖”根基。消费者习惯了凭毛色、看冠型挑一只活蹦乱跳的鸡,而冰鲜柜台把这一切抹平,谁也分不清胴体背后是黄羽还是白羽。小型白羽肉鸡乘虚而入,以更低的成本和价格抢占市场,部分中小养殖场被迫减产、停产甚至退场。“黄羽鸡要被拍在沙滩上”的论调,一度甚嚣尘上。
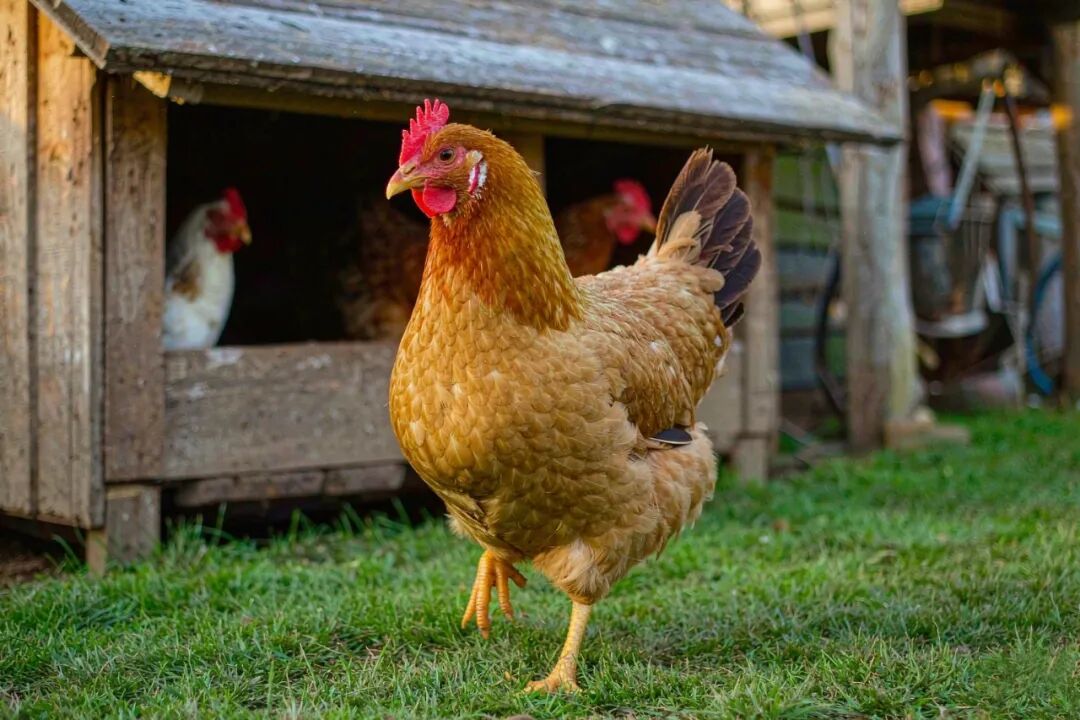
但请先别急着唱衰。把镜头拉远,你会发现这是一场“刮骨疗毒”式的主动升级,而非行业退场的前奏。
判断一个产业有没有未来,首先要看它所在的大盘是扩张还是萎缩。答案很明确:鸡肉,正在成为中国人餐桌上的“新猪肉”。2025年,全国家禽出栏156.35亿只、产肉2659万吨,禽肉在肉类消费中的占比已从十年前的20.2%攀升至26%,人均禽肉消费增至约20公斤。在猪肉占比下滑的大背景下,鸡肉凭借高蛋白、低脂肪、性价比优势持续扩容。换句话说,黄羽鸡面对的并不是“需求消失”,而是“渠道与成本的结构性错配”——肉还是好肉,只是卖法要变。
穿越短期阵痛,黄羽肉鸡手里正握着三张越来越硬的“王牌”,外加一张看不见的底牌。
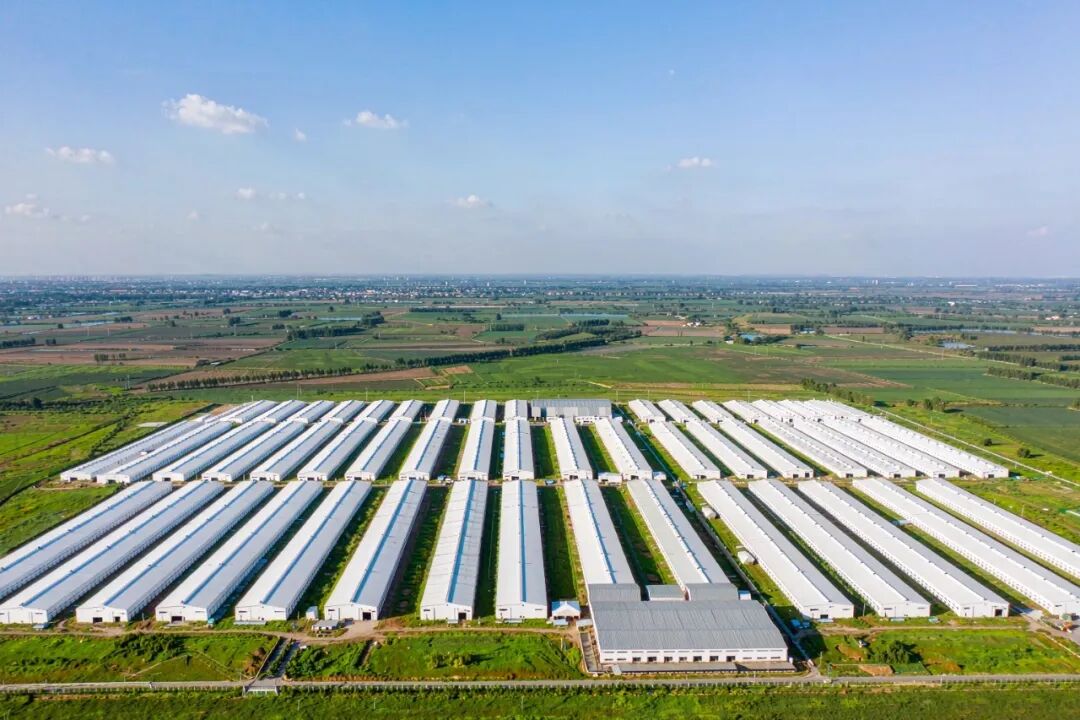
第一张J:龙头逆势扩张,产业集中度快速抬升。价格承压时,真正有底气的是头部企业。温氏股份2024年黄羽肉鸡销量逆势增长2.1%,2026年上半年肉鸡销售收入174.32亿元、同比大增15.23%,毛利率同比提升5.02个百分点;立华股份稳居第二梯队,德康、湘佳紧随其后。温氏、立华、德康、湘佳四大黄羽企业合计销量已占全国近半。规模化、集约化正把过去的“散兵游勇”整编成“集团军”,采购、育种、防疫、销售的规模效应让单位成本持续下探,抗周期波动的能力显著增强。
第二张Q:降本与提质并举,守住风味护城河。养殖成本高,曾被认为是黄羽鸡的“死穴”。如今龙头已经找到解法:温氏在黄羽鸡饲料中实现了“零豆粕”,大幅压低对进口大豆蛋白的依赖;同时,养殖场里专门配备“运动场”、定制“营养餐”,把肉质和风味这个核心壁垒牢牢守住。成本压下去,风味留下来——这正是黄羽鸡区别于工业化白鸡、最不可替代的差异化价值。当消费者愿意为“更好吃”买单时,黄羽鸡的溢价空间就会重新打开。
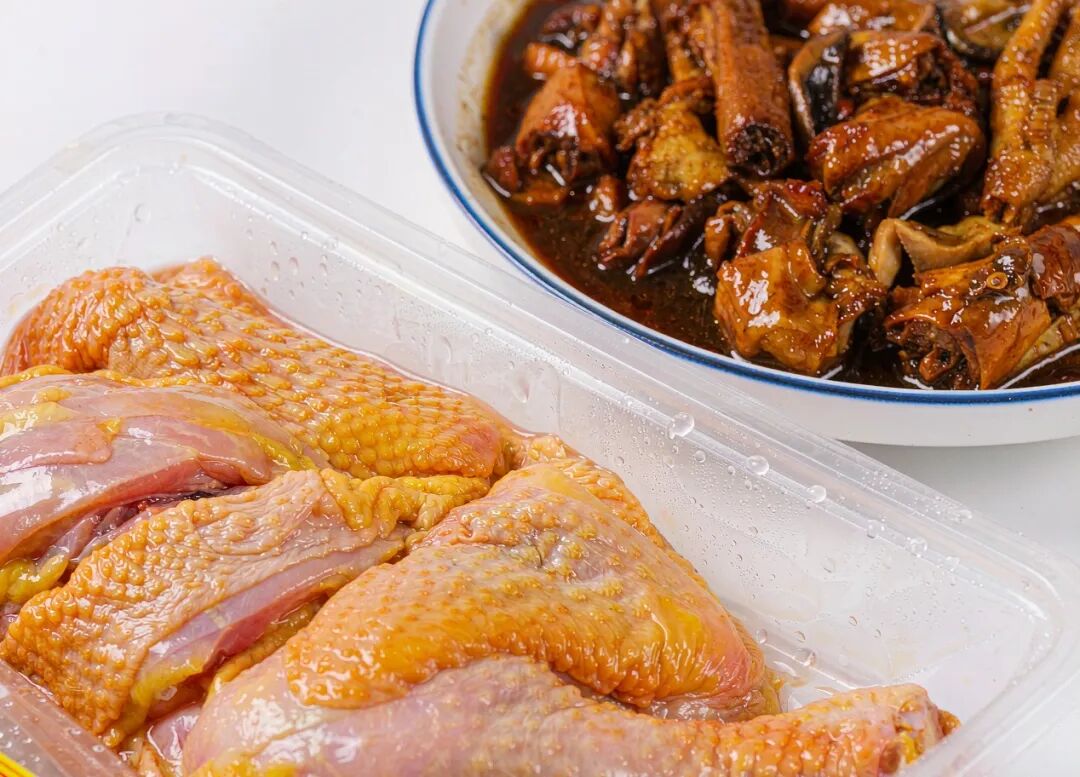
第三张K:冰鲜转型+预制菜,打开全新增量赛道。活禽禁售看似是危机,实则是倒逼产业链升级的契机。从福建到广西,集中屠宰、冷链配送、生鲜上市已从试点走向常态,屠宰、冷链、品牌体系正在集体补课。更关键的是,预制菜的爆发让黄羽鸡从“一只整鸡”升级为“一桌好菜”——煲汤、红烧、黄焖、白切,这些深嵌中式烹饪的场景,恰恰是生长周期短、肉质偏柴的白羽鸡难以啃下的硬骨头。2026年鸡肉预制菜市场规模预计突破800亿元,黄羽鸡正凭借风味基因切入这块高附加值蛋糕。
决定市场“牌局”的第四张底牌A:种源自主与品质升级。黄羽肉鸡本质上是“中国本土鸡种”,风味适配中餐、种源自主可控,是别人抢不走的长期锚点。随着无抗养殖、绿色养殖理念普及,以及居民对食品安全和品质的关注度上升,黄羽鸡“土、鲜、香”的标签反而越擦越亮。在消费升级而非降级的主线下,它的高端定位大有可为。
当然,信心之下不等于盲目乐观。活禽转冰鲜仍面临屠宰线难照搬、产品辨识度下降、个别“以白充黄”扰乱市场等现实短板,中小养殖场的出清阵痛也远未结束。但方向已经清晰:用规模化对抗成本、用差异化对抗替代、用深加工对抗渠道收缩。
寒冬已过半程。当行业完成这场脱胎换骨的转型,黄羽肉鸡的底气,就藏在每一次屠宰线的升级、每一包预制菜的出锅、每一只更健康更好吃的鸡里。这一仗,它打得并不被动。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。