2026年10月30日养猪业重要信息汇总
时间:2026-10-30
来源:综合报道
猪价“断崖”下跌,均价逼近4.5元/斤,接下来“枯木逢春”?
进入10月末,国内生猪方面,目前,由于生猪供需“不匹配”,产销失衡局面难以扭转,供应端持续施压,而需求端支撑薄弱,供强需弱凸显,国内猪价“跌麻了”!传统,季节性猪肉消费旺季,金九银十,生猪市场呈现“断崖”下跌的走势!据悉,上月初,国内标猪报价短暂回升至11.09元/公斤左右,但是,猪价节前上涨“落空”,市场旺季不旺的局面下,猪价重心逐步回落,9月末标猪报价跌破10元/公斤,而进入10月份,虽然,月初标猪报价短暂涨至10.25元/公斤,但是,受需求边际承压,供应压力惯性释放,市场呈现萎靡不振的局面,价格重心“断崖下跌”!
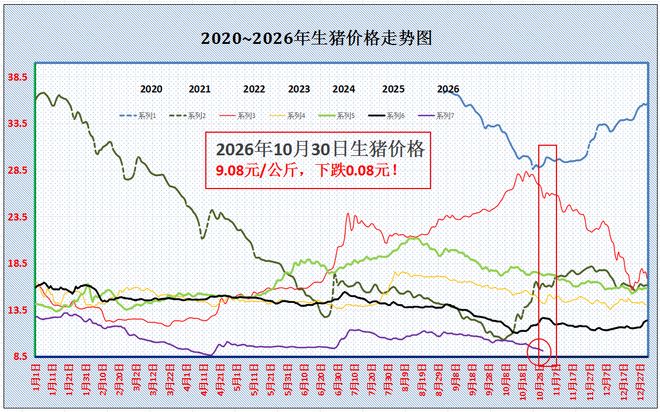
截至10月30日,从机构数据显示,全国外三元瘦肉型标猪出栏均价在9.08元/公斤,相比昨日再降0.08元,猪价磨底偏弱,生猪均价逼近4.5元/斤,猪价降入“4元时代”后继续回落,相比上月初累计下降近18%,猪价重心从11元降至9元/公斤,市场“断崖”下跌的态势凸显!
从最新消息了解,在全国重点监测的南北28个地区,生猪市场呈现全面下跌的走势!其中,在北方地区,东北市场,黑吉辽报价跌至8.9-9.2元/公斤,华北市场,山西以及河北报价8.9-9.05元/公斤,西北地区陕甘报价跌至8.8-9.2元/公斤。在南方市场,目前,西南地区川渝报价8.85-9元/公斤,云贵报价8.5-9.05元,而在华东地区山东以及安徽报价9.1-9.15元,江浙报价9.15-9.45元,华中地区河南报价9.05元,两湖报价8.85-9.15元。而在华南地区,两广市场报价9.05-10.55元/公斤!
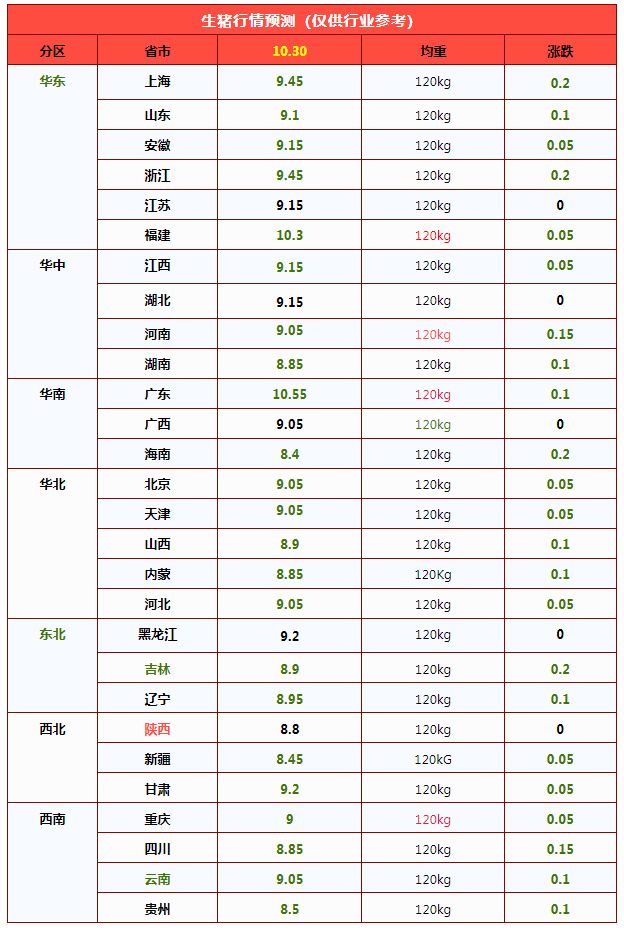
由此来看,目前,国内南北7个产区,生猪市场延续大部下降的走势,且,生猪均价跌破9元/公斤的地区大幅增加,高价地区华东市场报价普遍跌至9.15元/公斤左右,市场重心持续下移!支撑猪价下跌的逻辑分析如下:
在需求方面,从消费市场分析,目前,国内主流城市,北京市场白条报价下跌0.1元,市场猪肉购销一般,走货顺畅度不佳,上海市场白条报价企稳12-12.2元/公斤,批发市场上货减少,白条购销较差!部分市场仍有一定剩货现象!目前,猪肉消费集中度不足,虽然,天气转凉,北方气温下降,内销市场农村集市猪肉购销需求改善,但是,城市人员流动下降,旅游消费降温,需求缺乏明显增量!国内屠宰场延续订单开工局面,样本屠企开工率在30.97%左右,需求缺乏明显支撑!
从供应分析,在头部以上猪企出栏方面,昨日,东北猪企出栏增加,但是,华东、华中以及西北、西南规模猪企出栏略有减量!但是,由于生猪育肥亏损深度加剧,本周,自繁自养头均亏损超300元,且,气温波动加剧,猪场生物安全风险加大,养殖端持续亏损下,资金回笼需求增加,社会面猪场认卖积极!从屠宰场上猪来看,昨日,东北地区屠宰场上猪顺畅,采购难度偏弱,市场情绪偏空。而华东以及华中地区,集团猪企出栏销售进度一般,屠宰场采购较为顺畅,在南方市场,部分集团猪企出栏计划完成一般!目前,市场看跌以及看稳情绪为主,市场缺乏看涨的信心!
尤其是,10月规模以上猪企出栏计划偏多,生猪供应隐性产能集中释放,且,养殖端看涨后市信心不足,生猪出栏增重攀升,中大猪存栏占比增加,国内标肥价差收窄,市场对于生猪以及猪肉供应前景过剩的担忧不减,这带动了多元主体出栏增量的操作!
由此分析,由于需求承接不足,季节性需求回暖乏力,而月内集团猪企出栏增量,且,月内出栏节奏偏慢,市场供应端压力较大!短期内,猪价或维持震荡下行的局面,此番猪价下跌大概率会跌破4.5元/斤!而对于猪价上涨的预测,主流观点认为,进入11月中下旬后,随着气温进一步下降,南方腌腊预期转强,生猪市场或逐步改善,但是,上涨空间也将受到抑制!
跌猛了!猪价“失控”下跌,二师兄9元/公斤也“稳不住”?
时光飞逝,10月余额已不足,月末到来,在国内畜禽养殖方面,生猪市场,猪价延续萎靡不振的走势,市场“失控”下跌!传统“金九银十”彻底失色,猪价呈现“旺季不旺”的局面!此前,金九月初,受开学季支撑,短暂猪价回升至11.09元/公斤,可惜,猪价却开启“跌价潮”,虽然,中秋以及国庆双节相继兑现,但是,猪价跌势却难以止步,尤其是,国庆节后,猪价呈现阴跌走势,养殖陷入深度亏损周期!
从数据监测分析,10月30日,全国瘦肉型外三元生猪出栏均价在9.08元/公斤,相比昨日下降0.08元,猪价重心继续回撤,相比上月初,猪价累计下跌18.12%!按照机构调研,截至本周,国内主流自繁自养,生猪育肥头均亏损增加至307元左右,养殖陷入“磨底”阶段,那么,接下来猪价又将如何演绎,二师兄9元/公斤也稳不住?分析如下:
从数据显示,目前,国内南北地区,重点监测的28个省市,猪价延续全面下跌的走势,主流生猪报价下跌0.05-0.2元/公斤,生猪出栏均价与山东地区9.1元/公斤相近,南北生猪报价8.45-10.55元/公斤,新疆最低广东最高!国内主流市场,生猪报价徘徊在8.8-9.45元/公斤,阶段性生猪市场呈现南北“通降”的局面!
俗话说,事出反常必有妖,此番猪价旺季不旺,个人认为,深层逻辑,在于市场产销呈现失衡加剧的表现!
从供应来看,虽然,去年母猪存栏逐步调减,能繁母猪存栏从4074万头减至3961万头,但是,去年末母猪存栏3961万头仍远超新修订正常保有量3750万头!按照目前存栏变化,基于去年四季度母猪存栏去化加剧,理论,今年“金九银十”月份,生猪供应压力或将减轻!但是,从实际反馈了解,最近两月,集团猪企出栏环比增加,10月份,规模以上猪企出栏计划环比增加1.91%。
一方面,前期母猪存栏去化,但是,产能基数较高,且,母猪产能效率大幅提升,现阶段市场隐性产能供应压力较大;另一方面,由于需求边际支撑不足,前期市场看涨一致,加剧养殖端压栏增重,二育滚动入场,而随着天气转凉,生猪育肥增重加快,以及猪场疫病风险加大,进一步强化供应能力,加剧了阶段性产能高位释放的基本面!
从需求来看,猪肉消费旺季不旺,中秋前,需求受节日支撑,屠宰场开工率反弹,但是,月内增幅极为有限,居民家庭需求边际不足,替代消费增多!部分猪企月均出栏计划完成受限,而进入10月份,国庆节后,消费支撑进一步转弱,屠宰场开工率跌至30%左右,虽然,10月下旬以来,屠宰场订单量略有增加,但是,增幅极为有限!且,近期,各地冷冻猪肉陆续出货,进一步限制屠宰场开工率的回升!
由此分析,由于生猪供需两端,阶段性,供应环比增加,多元养殖主体回笼资金变现需求旺盛,出栏意愿偏强,而需求端环比下降,猪肉购销冷清,且,冷冻猪肉出货增多!此消彼长下,国内猪价基本面偏空,价格重心持续回落!
如今,10月收官在即,猪价跌至9.08元/公斤,由于市场情绪不佳,猪价仍有向下突破的压力,此番猪价下跌,二师兄大概率或跌破9元/公斤,后市关注集团猪企出栏节奏的变化!
仔猪价格降至近年低点,年末或微涨
【导语】仔猪价格持续下探,已创下近年新低,虽低价本应刺激养殖端逢低补栏,但受后市行情预期偏弱、猪病常态化扰动等因素影响,养殖端补栏意愿始终低迷,仔猪需求维持低位。随着时间推移,养殖端对后续出栏节点行情预期有所转变,年末补栏积极性或边际改善,仔猪价格存在小幅回升可能,但受制于产能与生产效率等因素,上涨空间相对有限。
仔猪价格降至近年低点
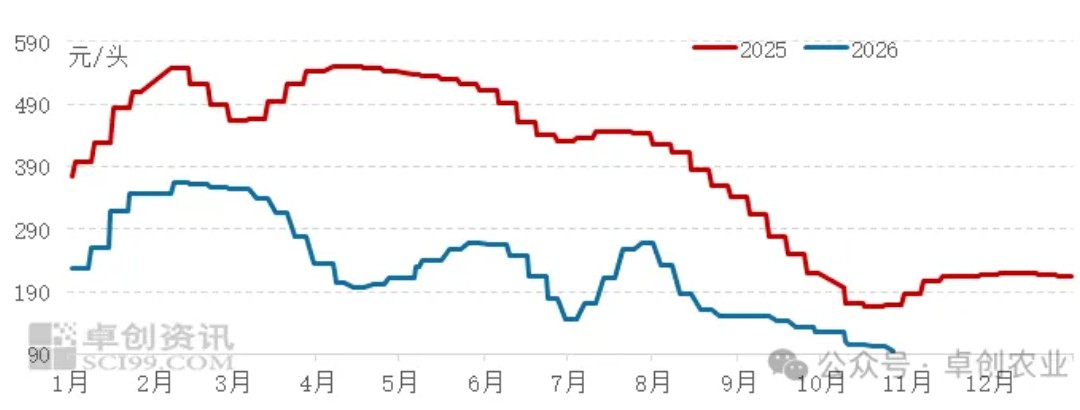
卓创资讯数据显示,8月以来全国7公斤仔猪市场价先快速下降再缓慢下滑,截至10月23日,7公斤仔猪市场价为95元/头,较7月末价格下跌174元/头。数据显示,仔猪价格已跌破近年来低点,同时也是近年首次跌至100元/头以下。通常来讲,仔猪价格跌至低位会吸引部分养殖端逢低补栏,但当下仔猪价格已在较低水平维持数月,期间养殖端补栏仔猪积极性难有明显提升,一是由于养殖端对后市较悲观,二是由于常态化猪病使得养殖端补栏心态较谨慎。
图1卓创资讯监测全国7公斤仔猪价格走势图
猪价磨底带动仔猪需求低位
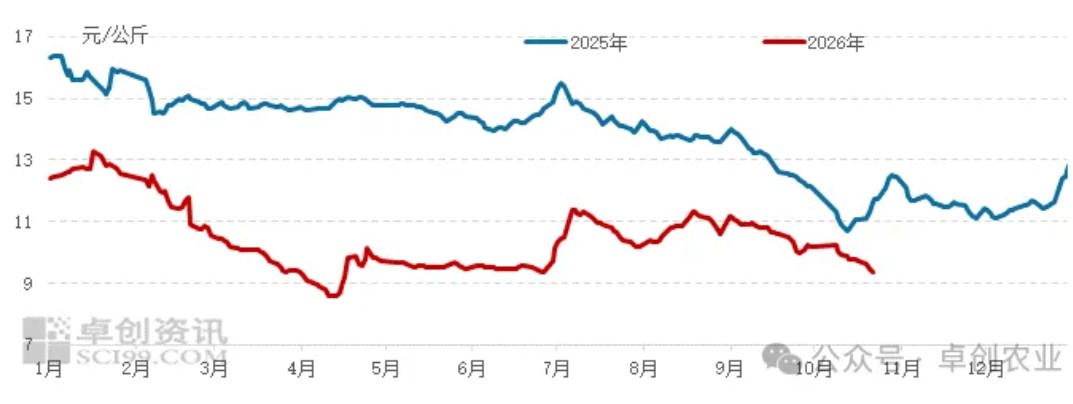
卓创资讯生猪课题研究组曾对仔猪价格与生猪价格的相关性有过研究,结果表明,仔猪价格是观测养殖端对后市猪价预期的指标之一。仔猪价格降至近年低点,仍未激发养殖端补栏积极性,表明养殖端对后市猪价的悲观预期。按照生长周期推算,8-10月份补栏的7公斤仔猪对应2027年2-4月出栏,届时将处在春节后的需求低点,猪价或低位运行,未能给予养殖端足够的仔猪补栏动力。同时近数月猪价震荡下滑,且暂未发现充足的上涨动力,部分养殖端对后市心态较悲观,叠加二季度以来猪病持续存在,养殖端补栏心态相对谨慎,仔猪需求整体低位,价格创下新低。
图2卓创资讯监测全国生猪均价走势图
年末仔猪价格或微涨
据调研,10月下旬养殖端仔猪补栏积极性稍有提升。进入11月份,一方面,仔猪补栏成本低位;另一方面,11-12月补栏仔猪对应2027年5-6月出栏。届时生猪价格或回暖,养殖端对此有一定看涨预期,或支撑仔猪补栏积极性上升。但当下产能去化程度有限、psy上升,仍有部分养殖端对后市看涨预期有限,11-12月仔猪补栏积极性或难有大幅提升,仔猪价格涨幅或有限。
区域产能分化,生猪流通格局迎来重构
【导语】2026年国内生猪产能去化与恢复节奏存在区域差异,各省自给率分化,生猪跨区域调运格局重塑,传统调出省份外销收缩、主销区对外调入依赖下降;展望2027年,活猪跨省调运半径或将进一步收窄,区域外销弹性减弱,就近调配占比提升,省际活猪流动结构持续优化。
2026年区域间流入流出比例改变
2026年区域之间供应能力发生变化,生猪市场调运格局呈现“南猪北调”的局面。
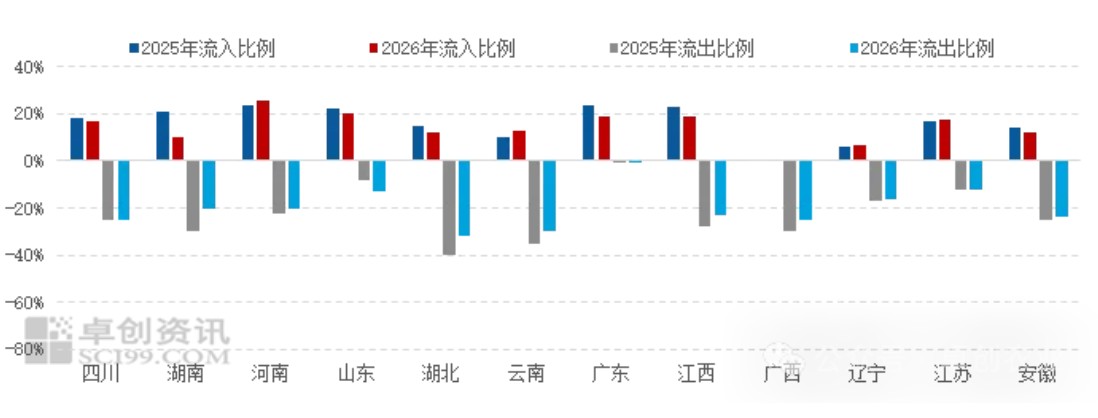
2025-2026年中国重点省份生猪流入流出比例对比图
从近两年生猪调运结构对比来看,各省生猪流入、流出格局分化明显。流入端,河南流入比例由23.50% 提升至25.50%,是少数流入占比继续走高的省份;湖南、广东、江西、山东、四川等主销或产销平衡省份流入占比出现回落,其中湖南降幅最为突出。
流出端格局重构;四川、云南、湖北、湖南、广西、江西传统调出省份流出比例收窄,猪源外调量减少,一方面2026年区域间并未有明显价差,难以支撑大规模调研;另一方面,检疫票把控,亦限制了跨省调运。广东流出占比两年持平,产销维持均衡。整体来看,随着各地产能去化与恢复节奏不一,区域自给率分化,传统主销区对外调依赖减弱,跨区域生猪流动结构持续调整。
后续区域间流动流出比例或有所收敛
卓创资讯预计2027年生猪调运格局半径或收窄,区域间流动比例或放缓。南方地区养殖优势仍或延续,在国内生猪供应格局中的核心地位稳固,但在本轮产能去化周期下,后续产区外销弹性同步收敛;四川、湖南、江西、广西等传统调出大省,本地消化能力亦有所增强,外销释放节奏放缓;广东消费底盘庞大,本地养殖资源约束较强,调入刚需长期存在,但随周边产区供给减量叠加省内配套产能稳步提升,流入占比或进一步走低。北方区域气候与配套条件对母猪繁育形成制约,产能修复节奏偏慢,山东产销平衡属性持续强化,调入比例继续回落;河南依托交通枢纽优势,叠加华中产销联动,与湖北、湖南共同维持双向流通格局。
综合来看,分区防控与“运猪转运肉”导向持续落地,叠加各区域自给率持续抬升,省际活猪调运将呈现整体回落、流通半径缩短,区域性就近调配占比提升的特征。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。