2026年10月28日养猪业重要信息汇总
时间:2026-10-28
来源:综合报道
跌猛了!猪价“滑坡”下跌,下跌逻辑找到!“地板线”是多少?
时光荏苒,10月即将收官,传统“金九银十”渐入尾声!近期,国内生猪市场,猪价走势低迷,虽然,传统季节性消费旺季开启,可惜,受制于供应端惯性释放,且,季节性需求“旺季不旺”。多方因素博弈下,国内猪价承压下跌,尤其是,10月中下旬以来,市场呈现持续“寻底”的局面,那么,此番猪价下跌的逻辑是啥,“底线”是多少?分析如下:
援引机构监测,截至10月28日,全国外三元瘦肉型标猪出栏均价在9.23元/公斤,相比昨日下降0.06元,猪价重心再次下移,同比下降达到24.6%,市场呈现“滑坡”下跌的走势!且,距离今年最低价,价差仅剩0.6元/公斤,月内猪价累计下降9.95%,猪价“跌猛了”!
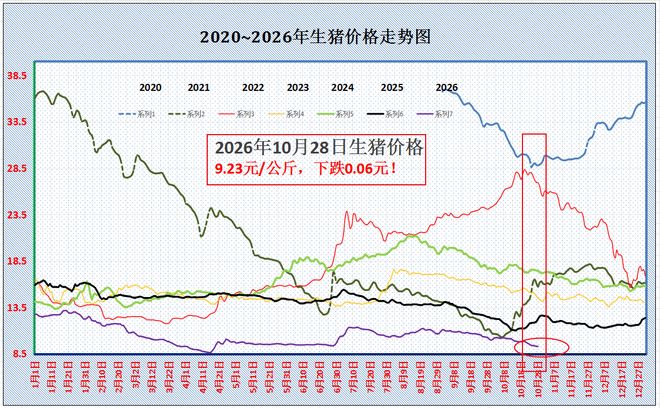
从地区来看,目前,样本监测的南北28个地区,生猪出栏均价与京津以及河北地区9.25元/公斤相近,南北生猪报价在8.6-10.8元/公斤。区域来看,华东、华中、华北、西北、东北地区,生猪报价大部下降,西南以及华南报价弱稳偏强,生猪出栏报价普遍在8.9-9.7元/公斤!
具体来看,在北方产区,目前,黑吉辽生猪出栏均价跌至9.1-9.3元,山西以及河北报价9.05-9.25元,陕甘报价8.9-9.25元;在南方市场,目前,川渝报价9-9.05元,山东以及安徽跌至9.25-9.3元,江浙地区报价9.35-9.7元,河南报价9.2元,两湖报价9-9.1元,两广报价9.05-10.8元/公斤!
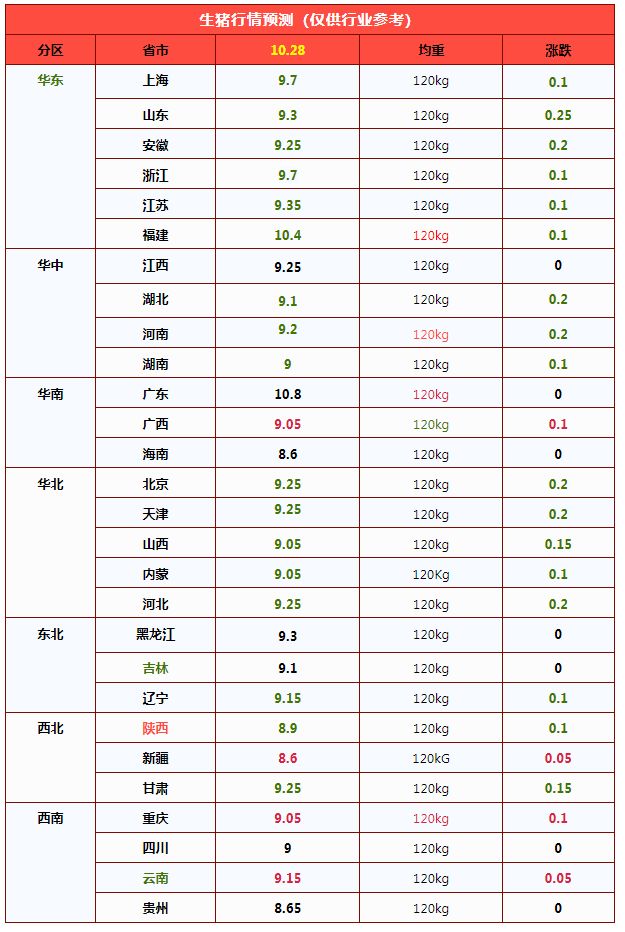
由此分析,10月28日,国内生猪市场延续跌势不止的局面,猪价重心再次回撤,标猪报价跌至9.23元/公斤,支撑猪价下跌的逻辑,具体分析如下:
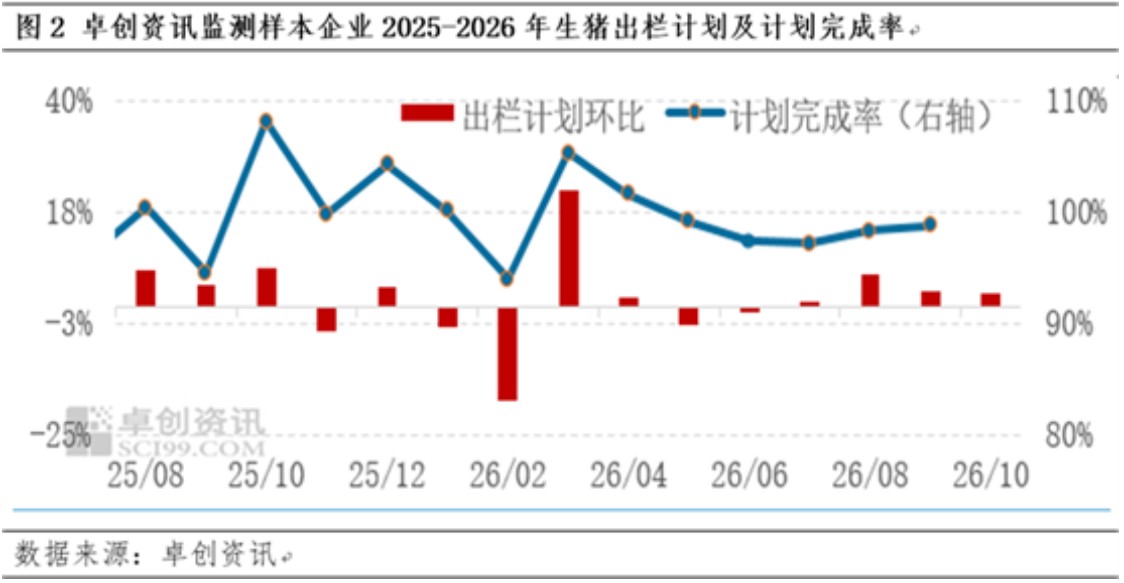
从供应来看,按照前10个月母猪存栏数据,主流观点认为四季度生猪供应或呈现“增-减-增”的局面,10月份,生猪出栏计划偏多!卓创数据监测,本月规模以上猪企出栏环比增幅2.45%。而从钢联监测显示,截至本月21日规模以上月度出栏计划完成不足62%,出栏计划缓慢,月末,养殖端出栏压力依然较大!
叠加,本月以来,生猪育肥增重持续加快,生猪出栏均重攀升至124.49公斤,且,受季节变化猪场疫病增多,社会面以及二育中大猪认卖积极,集团猪企出栏受到抑制,供应端压力难以释放!
从需求来看,国庆节后,猪肉购销回归冷清,虽然,天气转凉刺激猪肉消费回升,但是,内销以及城市实际需求增量有限,截至目前,样本屠宰场开工率在30.73%,市场下游购销反馈平平!尤其是,生猪出栏均重攀升,进一步强化猪肉供应能力,但是,受下游商贩减量稳价,主流屠宰场冻货出库增多,基于市场毛白价差不足,屠宰场采购缺乏难度,压价支撑较强!
由此,生猪报价承压下跌,10月末,市场或维持震荡下行的局面,不过,个人认为,猪价“底线”或徘徊在9-9.1元/公斤,市场或难有进一步破位下降的基础!尤其是,气温逐步转凉,南方腌腊高峰将至,后市需求边际逐步改善,猪价或有止跌回暖机会!
跌跌跌!猪价下跌“跌猛了”,季节性上涨“拐点”落空?
跌跌跌,猪价下跌“跌猛了”!10月即将收官,传统“金九银十”,季节性消费旺季渐入尾声。国内生猪市场,猪价呈现“旺季不旺,淡季更淡”的走势,春节后猪价刷新年度低值,标猪触底8.63元/公斤,但是,传统“金九银十”,猪价滑坡下跌,且,标猪报价跌9.23元/公斤,市场呈现“超理性”下跌的走势。那么,此番猪价重心下移,季节性上涨“拐点”落空,猪价前景如何呢?分析如下:
援引行业机构监测,2026年10月28日,今天,全国瘦肉型标猪出栏均价9.23元/公斤,环比前一日下降0.06元!猪价同比下降24.6%,月内累计下降近10%,相比上月初,猪价累计下降16.77%。传统“金九银十”月份,生猪市场“前高后低”,市场呈现单边下降的走势。截至目前,国内主流自繁自养头均亏损超300元,养殖陷入“钝刀割肉”的局面,生猪市场季节性上涨拐点依然遥遥无期……
从地区来看,10月28日,国内南北地区,重点监测的28个省市,其中,仅有西南以及华南地区,零星市场生猪报价偏强,而在东北、华北、西北以及华东、华中等大部地区行情偏弱,生猪主流报价回落至8.6-10.8元/公斤,大部报价在8-9.7元/公斤左右!
目前,从需求边际来看,昨日,国内主流消费地区,北京以及上海市场,北京批发市场白条报价下跌0.2元,市场购销冷清,白条出货缓慢。上海市场,主流白条报价12.3元/公斤左右,部分市场白条存在剩货现象!目前,消费边际支撑不足,昨日屠宰场集中开工率在30.73%,环比增加0.27个百分点。虽然,屠宰场开工率略有回升,但是,增量有限,市场对于生猪需求承接不足!
尤其是,目前,样本机构监测,国内前三级白条猪肉价格在12.91元/公斤,毛白价差进一步下降,主流屠宰场亏损深度不断增加!由于冷冻猪肉库存高筑,部分冻品猪肉出货增加,进一步限制市场鲜销率,抑制需求对于猪源承接能力!且,受市场对于生猪以及猪肉供应前景预期宽松,阶段性,市场缺乏抄底信心,二育入场缺乏积极性,对于市场标猪截留能力有限!
从供应来看,在国内南北主流产区,昨日,集团猪企出栏方面,华中以及西南出栏减少,而华东以及西北出栏增加!从屠宰场上猪来看,东北地区,社会面以及规模猪企出栏顺畅,屠宰场采购轻松,部分猪企出栏报价下跌,华东以及华中地区,生猪出栏节奏较快,本地需求承接不足,屠宰场压价现象较多,华南以及西南地区,屠宰场上猪节奏略有分歧,部分产区,猪企出栏报价略有上调!目前,市场情绪谨慎,看跌以及看稳心态为止,看涨信心略有不足!
据机构分析,10月份,生猪供应不降反增,月度集团猪企出栏增量,且,本月中上旬,规模以上猪企受社会面猪场认卖积极,前期补栏标猪二育集中出栏,集团猪企出栏缓慢,下旬供应压力较大!且,养殖亏损压力增加,猪企资金回笼需求偏强,供应水平维持高位!
由此分析,在供需博弈下,近期,猪价以震荡下行为主,目前,传统“金九银十”即将落幕,季节性上涨拐点落空,市场或维持波动偏弱的走势!但是,个人认为,猪价再降的空间或将有限,随着后市需求回升,市场情绪改善,猪价仍有止跌回暖的机会!
三季度猪价低位磨底 四季度价格依旧难涨
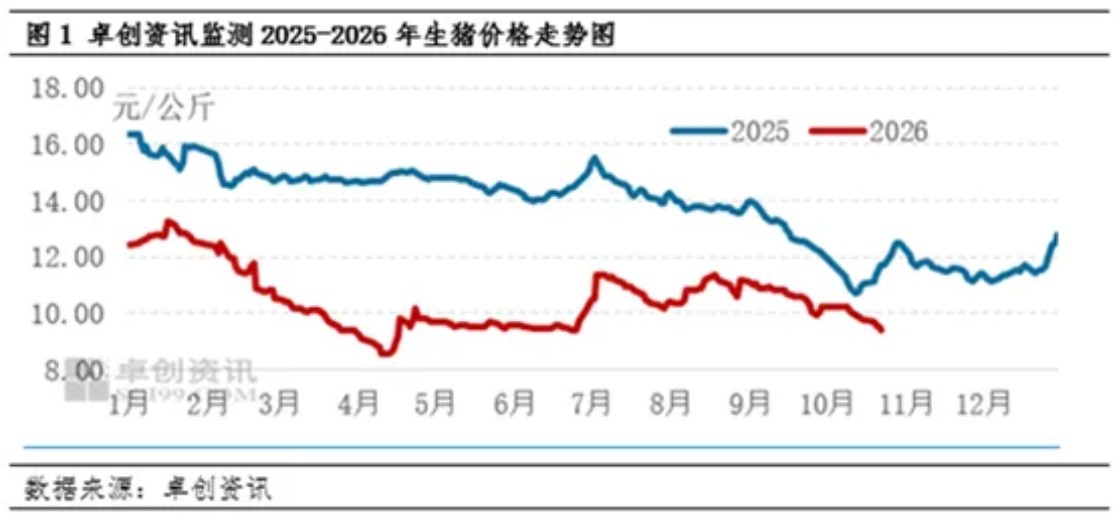
进入2026年第三季度,生猪价格下滑明显。自7月份开始,社会猪需求产生明显下滑并维持此现象至假期的中后期;8月中旬,临近学校开学以及部分企业陆续开工,猪肉集中采购一定拉动了生猪需求。但9月消费淡季的持续未能使猪价抬升维持。外加集团集中出栏以及前期产能去化缓慢的情况,中秋节以及国庆假期并未对生猪价格带来一定的利好作用。当下,生猪供应仍处于供大于求阶段,四季度猪价或继续维持偏弱迹象,价格上涨难度较高。
10月猪价“先强后弱”
截至23日,10月份猪价呈现出先涨后降的现象。月初节日假期,生猪出栏量有所减弱,对猪价带来短时利好现象。节日过后,消费淡季持续,生猪需求骤降,供大于求现象持续显现,猪价开始震荡下滑。据卓创资讯监测,10月23日全国瘦肉型生猪均价为9.38元/公斤,相比节后第一天8日10.23元/公斤的均价下跌0.85元/公斤,幅度8.31%。
生猪仍供应充足,“供大于求”格局持续或难以拉动猪价
从供应端来看,生猪供应仍处于充裕状态,四季度或呈现“增-减-增”的状态。能繁母猪存栏仍处于过剩状态,截止到2026年第二季度末,全国能繁母猪存栏量为877.75万头,环比5月减少0.72%。根据生猪的繁育周期来看,产能去化传导的体现或在10个月后的2027年才会产生明显体现。
10月集团养殖企业生猪出栏计划依旧较高,10月份生猪出栏或再度放量。据卓创资讯统计,10月份规模及以上生猪养殖企业计划出栏2212.29万头,环比上月上涨2.45%。生猪供应持续提升,社会生猪需求在国庆假期后难以的得到明显改善,11-12月,大猪需求虽有所好转,但是集团或在年底开启冲量活动,供应增幅或大于需求增幅。生猪“供大于求”的供应格局再次形成,猪价难以得到提升。
从需求端来看,10月前期有着国庆假期加持,生猪需求有了一定程度的提升。即将进入冬季,部分地区气温迅速降低,腌腊活动或一定程度提高生猪需求从而带动生猪价格上涨。但是传统需求回暖迹象对生猪需求的拉动力度并不明显,外加当下供强需弱的情况难以反转当下“供大于求”的供需格局。
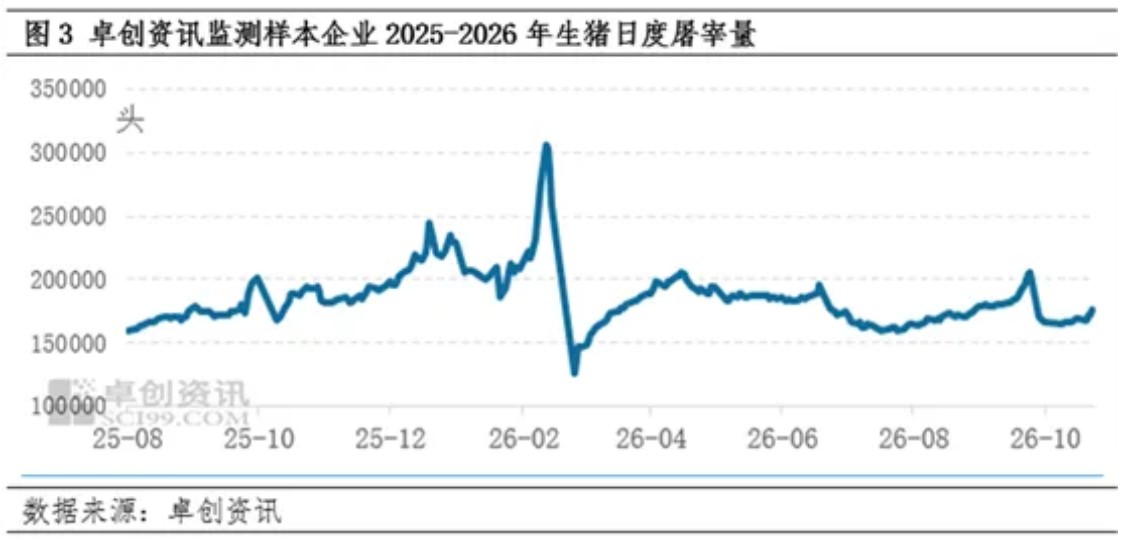
生猪屠宰量自10月份开始虽有所上涨,但后期逐渐放缓。据卓创资讯统计,截至10月23日,全国日度生猪屠宰量为17.65万头,相比上月23日20.46万的日度屠宰量减少2.81万头,幅度13.72%。相比去年同期减少1.79万头,幅度9.21%。11-12月份,气温逐渐降低以及部分地区腌腊活动的陆续开启,生猪需求或继续呈现上涨迹象但力度有限。
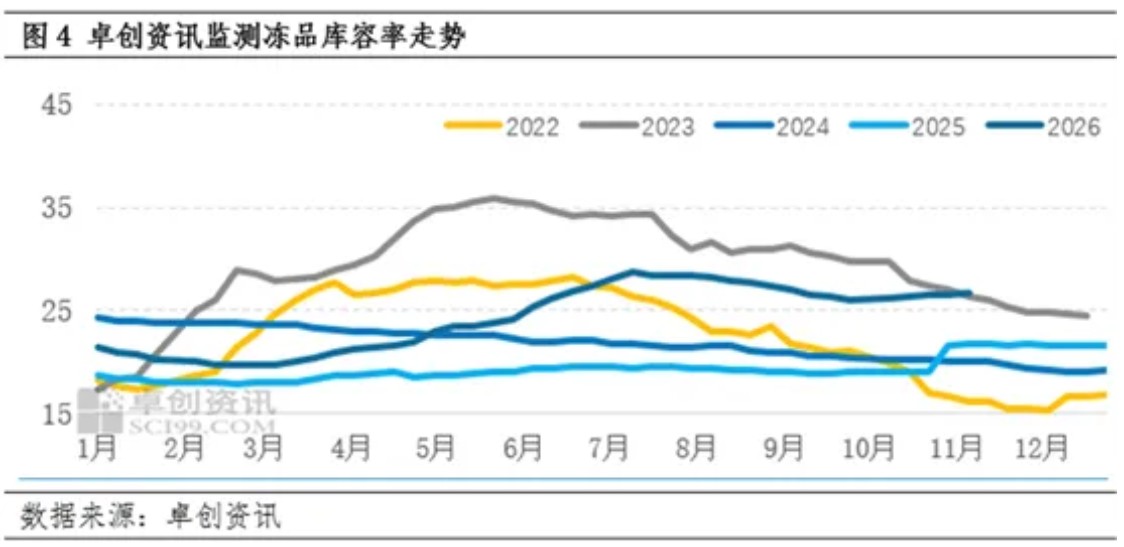
除了生猪现货的供需情况来看,前期冻品库存对生猪价格也形成了一定的利空作用。虽然2026年三季度冻品库容率呈现出下滑迹象,但相比往年仍处于高位水平。说明市场猪肉供给依旧处于充裕状态,生猪“供大于求”格局仍存。
后市猪价或先弱后强,接触成本线或仍较为困难
展望后市,节后消费淡季对猪价形成了一定的利空震荡,但后期气温走低、腌腊需求开启以及春节备货等因素或使社会进入年度生猪消费旺季,猪价或温和抬升。但生猪出栏量维持高位、冻品库容率不降以及大猪体重偏高等因素或仍对猪价上涨产生一定的限制作用,四季度猪价上涨仍具备较高挑战,猪价或呈现“跌-涨-跌”的趋势,生猪均价或运行于9.8-10.1元/公斤的价格区间。
银十旺季证伪,生猪现货深度磨底:产能效率抬升放大供给弹性,月末仅存边际博弈机会
10月作为传统季节性消费旺季,国内生猪市场并未兑现“银十”预期,行情中枢震荡下探。月初受短期情绪驱动出现脉冲式修复,但国庆前置备货红利快速衰减,产销错配矛盾持续显性化,猪价重回弱势通道。至10月下旬,现货跌速放缓,局部显现止跌信号;但供需底层约束未发生实质性改善,市场整体维持易跌难涨的底部博弈格局,行业处于周期底部验证阶段。
一、现货与盈利指标:价格创下半年新低,自繁自养进入深度亏损区间
截至10月26日,全国外三元商品猪出栏均价9.47元/公斤,环比前一日微降0.01元/公斤,下行斜率收窄;同比大幅下行20.08%,刷新2026年下半年现货低点,与年内底部8.63元/公斤的价差持续收敛,底部支撑区间面临考验。
盈利端持续恶化,行业成本曲线分化显著:当前行业口径下,自繁自养模式头均亏损超260元。规模化主体依托稳定的PSY、饲料配方优化与能耗管控,完全成本处于成本曲线下沿;中小散养主体、外购仔猪育肥群体成本刚性更强,亏损幅度更大,现金流压力分化加剧。当前猪粮比价持续位于一级调控预警区间,持续亏损正在缓慢驱动被动产能出清,但出清节奏显著滞后于价格下跌节奏。
区域定价结构分化:全国28个重点监测省份,生猪出栏报价区间8.5–10.8元/公斤,主流成交集中于9.0–9.9元/公斤,湖北、江西均价约9.3元/公斤。北方产区率先进入震荡企稳阶段:东北黑吉辽主流成交9.15–9.25元/公斤,华北持稳,西北局部存在小幅挺价反弹;南方内部分化加剧:西南、华南承压,川渝标猪下探至8.95–9.0元/公斤,两广报价区间8.95–10.8元/公斤;华中、华东窄幅盘整,江浙区域企稳于9.8–9.9元/公斤。多区域标猪现货击穿9元/公斤关口,低价产区持续扩容,磨底特征明确。
二、需求侧:季节性红利退潮,冻品库存与消费结构双重压制上行弹性
国庆备货属于前置性脉冲需求,节后消费快速回归内生常态,需求缺乏增量支撑。样本屠宰企业开工率节后最低回落至30%,近期仅修复至30.5%,开工回升幅度有限,不具备持续拉动现货的基础。
从需求底层约束拆解为两层:第一,长期消费结构变迁压制季节性弹性。国内猪肉消费占居民肉类消费比重趋势下行,禽肉、牛羊肉等替代供给充足;后疫情旅游客流回落,餐饮、团膳等外食需求边际走弱,家庭端刚性采购保持低活跃度,主动补库意愿偏弱。第二,冻品库存形成供给堰塞湖,制约反弹高度。前期低价周期内屠企与贸易商冻品入库规模偏高,库容率高于历年同期。一旦现货出现小幅反弹,冻品出库套利行为将快速释放隐性供给,对冲鲜肉涨价逻辑。同时白条出厂价格同步走弱,毛白价差持续压缩,屠宰端盈利承压,屠企具备持续压价收猪的激励,下游流通环节仅维持刚需随采,远期订单增量不足,上下游负反馈闭环延续。
三、供给侧:母猪存栏边际抬升叠加产能效率红利,形成“减量不减产”供给悖论
本轮供给宽松的核心逻辑,不再单纯依赖能繁母猪存栏增量,而是种群生产效率提升带来供给弹性放大。前期能繁母猪存栏环比上行,叠加头部集团场PSY稳定至25–30头区间,单头母猪年度断奶仔猪产出能力显著抬升。产能效率提升抵消了部分被动去化的影响,形成存栏温和抬升、出栏增量更强的格局,10月生猪供给进入惯性释放窗口。
短期扰动因素进一步强化供给压力:区域疫病扰动增多,叠加行业长期深度亏损,养殖主体变现诉求增强,散户与规模场出栏积极性同步走高,屠企收猪顺畅,上猪难度偏低。部分大型养殖集团出栏计划完成率不及预期,通过降价促量完成月度出栏考核,成为区域价格的重要拖累。同时商品猪出栏均重持续上行,大肥压栏出清节奏延后,进一步放大短期隐性供给。
周期层面的关键矛盾:持续亏损本应驱动能繁母猪加速淘汰,但头部企业融资渠道通畅、抗风险能力更强,主动清群节奏偏慢;产能出清主要集中于资金薄弱的中小主体,产能去化节奏慢于市场前期预期,供给宽松格局短期难以趋势性扭转。
四、月末边际博弈:跌速放缓≠趋势反转,变量集中于出栏节奏与腌腊预期
随着现货价格逼近年内低点,养殖端的降价抵触情绪逐步累积,博弈窗口打开。月末潜在利多集中于两点:一是头部养殖集团存在阶段性控量、缩出栏进行试探性挺价的操作,有望收敛下行空间;二是北方气温下行,市场开始计价四季度腌腊加工备货预期,腌腊是四季度唯一具备量级的季节性需求增量。
但必须明确边界:该阶段大概率是底部区间的边际修复行情,而非周期拐点。需求基本面未实质性改善、冻品库存高企、供给仍处在产能释放通道,上方抛压显著,反弹高度受限。若腌腊订单启动时间延后、加工量不及预期,叠加集团场再度恢复放量,现货仍存在二次下探考验8.63元/公斤前期低点的风险。
五、后市情景推演
短期(10月末):供需僵持格局不变,下行空间收窄,行情以低位震荡、阶段性博弈反弹为主。核心跟踪指标:集团企业出栏节奏调整、冻品出库量、腌腊加工订单落地进度。中期(11月):腌腊需求兑现强度是四季度行情分水岭。若腌腊需求超预期兑现,有望带动现货脱离底部区间;若需求平淡,磨底周期将拉长,能繁母猪去化速度将直接决定2027年猪周期拐点窗口。
风险提示:本文基于农业农村部、样本屠宰企业现货监测数据进行逻辑推演,仅为产业基本面分析,不构成生猪现货、期货交易及养殖决策建议。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。