2026年10月24日养猪业重要信息汇总
时间:2026-10-24
来源:综合报道
跌跌不休!猪价大降超15%,接下来“地板线”是多少?
跌了,跌了,二师兄“跌跌不休”!生猪市场陷入“冷冬”,虽然,季节性需求处于名义旺季,但是,本月消费表现却显著“降温”。由于中秋以及国庆双节过后,季节性需求短暂承压,市场人员流动节奏减慢,城市餐饮以及团膳需求降温,而内销市场,虽然,气温下降利好肉类需求,可惜,由于市场鸡蛋价格大幅下跌,禽肉价格低迷,且,牛羊肉供应充足,市场替代消费普遍,这进一步限制市场白条走货的局面!
而受消费萎靡不振,下游市场商贩减量稳价为主,屠宰场多维持以销定产的格局,截至目前样本屠宰场开工率在30.41%左右,需求边际处于低位,且,受白条上涨难度较大,目前,国内前三级白条猪肉均价在13.09元/公斤,对比标猪均价,价差仅剩3.69元/公斤,屠宰场亏损深度加剧!钢联数据监测,本周屠宰场亏损13.4元/头,相比前一周亏损增加5.6元/头,主流屠企借势压价意愿偏强。
尤其是,在冷冻猪肉库存方面,本周,冻品猪肉库容量在31.77%,环比前一周下降0.1个百分点,冷冻猪肉出货增加,进一步抑制市场鲜销率,加剧需求疲弱的格局!
与此同时,在国内供应方面,众所周知,生猪产能端母猪存栏影响10个月后商品猪出栏,基于前期母猪存栏3961万头,环比增加4万头,且,母猪产能效率普遍达到25-30头,效率大幅提升,这强化本月商品猪供应能力!结合,部分猪企上月出栏计划完成较差,部分产能顺势后延出栏,实际10月出栏计划进一步增多!其中,卓创数据监测,本月规模以上猪企出栏环比增幅2.45%。
叠加,近期,南北地区天气转凉,生猪育肥增重加快,截至本周生猪出栏均重增加至124.49公斤,相比上周增加0.16公斤,本周屠宰场头均屠宰均重增加0.15公斤至93.93公斤,进一步强化猪肉供应能力!
而在抄底方面,由于供应前景宽松,季节性需求旺季不旺,生猪育肥长期亏损,主流二育资金困难,入场补栏标猪缺乏信心,南北市场头部猪企仍有回笼资金积极出栏的操作,供强需弱的态势凸显!
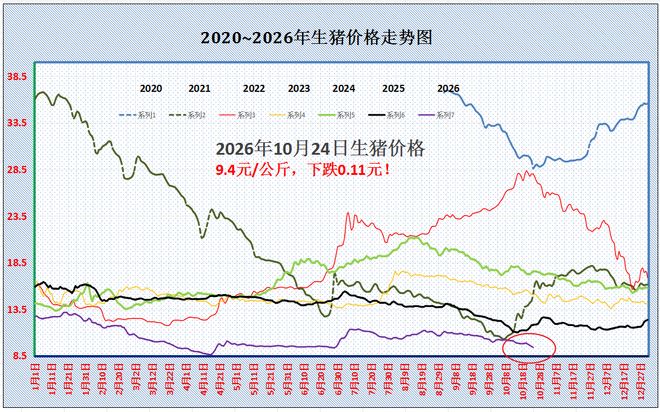
援引机构监测分析,截至10月24日,全国外三元标猪报价跌至9.4元/公斤,相比昨日下降0.1元/公斤,猪价重心持续寻底,同比下降超20%!而相比9月初的峰值11.09元/公斤,传统“金九银十”,生猪市场呈现“虎头蛇尾”的格局,统计猪价大降超15%,猪价刷新下半年以来新低!
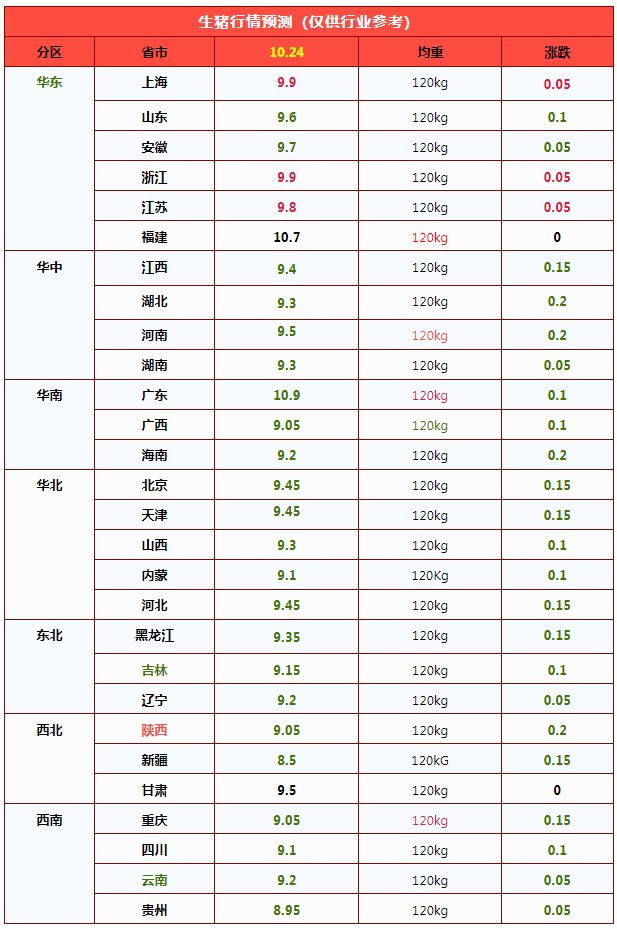
从分区来看,目前,国内南北地区,数据监测的7个产区,28个省市,生猪报价普遍下降,均价与江西地区水平一致,其中,贵州以及新疆报价跌破9元/公斤,新疆触底8.5元/公斤,福建以及广东报价降至10.7元和10.9元/公斤,南北生猪报价普遍跌至“9元时代”,市场基本面偏空!
个人认为,由于供需基本面难以扭转,月末,养殖端出栏积极性依然偏强,而需求边际缺乏支撑,预计,未来1-2日,猪价或维持滑坡下跌的走势,生猪均价或进一步下跌!不过,个人认为,此番猪价下跌“地板线”或徘徊在9-9.2元/斤左右,生猪均价或不具备跌破9元/公斤的基础,后市关注需求边际的变化以及养殖端出栏节奏的变化!
止不住!猪价“报复性”下跌,接下来“创新低”?
10月渐入尾声,国内生猪市场,虽然,月初,在节日气氛支撑下,猪价底部略有修复,标猪报价涨至10.25元/公斤!然而,此番猪价“翘尾”昙花一现,随着节日气氛减退,需求边际支撑转弱,而供应端多元养殖主体积极出栏,猪价承压下跌,市场呈现“报复性”下跌的格局!截至目前,10月即将收官,猪价止不住下跌,标猪均价不断刷新下半年新低,那么,接下来,猪价是否会创今年新低?分析如下:
援引机构数据,截至10月24日,全国瘦肉型外三元生猪出栏均价在9.4元/公斤,折合4.7元/斤,相比昨日下降0.1元/公斤,同比去年下降20.61%。猪价重心回撤,市场呈现“二次触底”的格局,目前,生猪均价已经跌回至端午前的水平,距离年度最低价格8.63元/公斤,价差仅差0.77元/公斤,猪价呈现超预期下降的格局!
援引数据监测,目前,国内南北重点监测的28个地区,7个生猪产区,猪价延续大部下跌的走势,仅有华东零星报价略有转强!全国生猪出栏均价与江西地区水平一致,全国生猪报价在8.5-10.9元/公斤!低价地区,新疆触底8.5元/公斤,贵州报价跌至8.95元/公斤,生猪均价跌破9元/公斤。高价地区,广东报价跌至10.9元/公斤,福建报价跌至10.7元/公斤!国内南北市场,主流地区生猪报价降至9.05-9.9元/公斤,猪价普遍降入“4元时代”!
目前,猪价下跌“止不住”,市场重心逐步下移,10月行情维持趋势下降的局面,相比月初下降8.29%。支撑猪价下跌的逻辑,个人认为原因如下:
其一,供应增加消费疲弱!10月渐入下旬,本月,国内生猪供应环比“不降反增”,一方面,10个月前母猪存栏环比增加4万头,支撑本月商品猪供应增加;另一方面,上月,中秋以及国庆节前需求边际支撑不足,屠宰场节前备货反馈不及预期,主流集团猪企出栏计划完成较差,计划出栏完成度在99.01%,部分产能滞后出栏!
因此,本月生猪供应“不减反增”,且,前期母猪存栏处于高位,产能效率偏高,进一步强化本月供应过剩的压力!叠加,近期,国内生猪育肥增重加快,截至本周,出栏体重增加至125.12公斤(卓创数据),环比增加0.29%,进一步强化市场猪肉供应水平!
然而,需求方面,近期,需求承接持续冷清!一方面,猪肉消费跟进不足,季节性需求提振有限,屠宰场开工率偏低运行,市场对于猪源消耗极为缓慢;另一方面,由于猪肉供应持续强化,冷冻猪肉陆续出货,市场对于四季度猪肉供应前景宽松,限制二育入场补栏标猪的积极性,进一步强化供应过剩的压力!
其二,霜降节气到来,南北地区气温逐步转凉,冷空气活动将更加频繁,生猪育肥面临应激风险增加,部分地区受气温大幅波动,猪场疫病现象增多,这进一步加剧养殖端恐慌心态,加剧生猪出栏节奏的变化!
其三,生猪市场存栏结构变化,国内中大猪存栏水平提升,标肥缺乏明显价差,这限制市场压栏信心,同时抑制二育入场!
由此分析,在供需变化下,猪价延续萎靡走势,短期内市场或维持震荡下跌的局面!后市关注集团猪企出栏以及屠宰场开工变化,倘若,月末,集团猪企控量拉涨,市场仍有止跌回暖的转机!但是,猪价大概率不会创新低,价格难以跌破此前8.63元/公斤的低值!
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。