蛋价深跌与淘鸡跟跌:9月以来鸡蛋与老母鸡市场分化解析
时间:2026-10-21
来源:卓创资讯
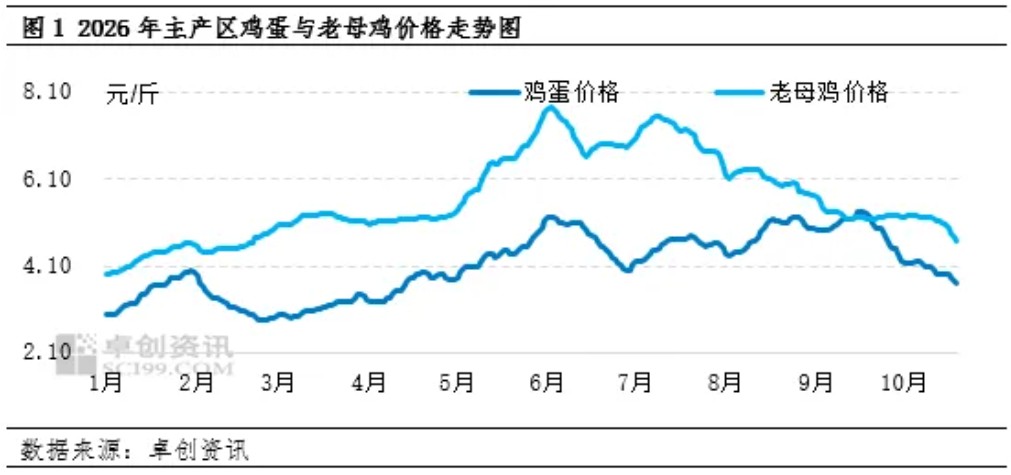
2026年9月中旬至今,国内蛋鸡市场走出一轮罕见的分化行情。主产区鸡蛋价格一路震荡下滑,跌势之急、幅度之深为近年同期少见。与之形成强烈反差的是,老母鸡价格在前期始终保持相对平稳,并未跟随蛋价同步下跌。然而进入10月中旬后,老母鸡价格明显补跌,鸡蛋与老母鸡从“分化”走向“同步下行”,背后是养殖利润收窄后淘鸡心态的实质性转变。
鸡蛋价格:供需宽松叠加情绪悲观,跌势持续深化
本轮蛋价下跌的核心逻辑在于供强需弱格局的持续强化。供给端,9月以来在产蛋鸡存栏虽有环比下降,但前期补栏鸡苗陆续进入开产期,鸡蛋供应整体仍显充裕;需求端,中秋、国庆双节备货结束后,终端消费进入季节性淡季,食品厂采购量明显缩减,商超及农贸市场走货放缓,贸易商在价格下行通道中普遍采取低库存、快周转策略,进一步放大了需求端的收缩效应。
从价格数据看,主产区鸡蛋均价从9月中旬的5.36元/斤一路震荡下滑,截至10月19日已跌至3.70元/斤,累计跌幅达30.97%。更为关键的是市场情绪的转变。蛋价跌破4.00元/斤后,业者对后市预期普遍转向悲观,“买涨不买跌”心态主导下,下游采购持续缩量,产区出货压力不断累积,形成“价格下跌—采购收缩—库存增加—价格再跌”的负反馈循环。当前3.70元/斤的价格已跌破多数养殖户的心理防线,市场缺乏有效的止跌信号。
老母鸡价格:从抗跌到补跌,淘鸡心态是关键变量
9月中旬至10月中旬,老母鸡价格表现出明显的抗跌性。期间老母鸡价格从5.23元/斤微跌至5.05元/斤,跌幅仅3.44%,与鸡蛋30%以上的跌幅形成鲜明对比。这一阶段抗跌的根本原因在于养殖端仍有利润支撑。当蛋价尚在4.00元/斤左右时,养殖企业单斤鸡蛋仍保有一定盈利,淘汰老鸡的紧迫性不强,出栏节奏相对平稳,老母鸡供应端未出现集中放量,价格得以维持相对稳定。
然而,随着蛋价持续探底,养殖利润被进一步压缩,淘鸡心态发生实质性转变。尤其对于大日龄、产蛋率下降明显的老鸡,继续饲养的边际收益已转负,养殖户加速出栏意愿显著增强。10月中旬后老母鸡出栏量明显增加,供应端放量直接冲击价格,老母鸡价格随之补跌,截至10月19日跌至4.69元/斤,从5.23元/斤累计跌幅扩大至10.33%。从“扛价惜淘”到“加速出栏”,淘鸡心态的转变成为老母鸡价格由稳转跌的核心推手。
后市展望:蛋价承压难改,淘鸡价格仍有下行空间
展望后市,鸡蛋价格仍不乐观。一方面,供强需弱的格局短期内难以逆转,新开产蛋鸡增量仍在释放,而终端消费处于季节性淡季,需求端缺乏提振因素;另一方面,业者心态普遍不看好后市,部分环节甚至存在人为压价逼淘老鸡的情绪,进一步加剧了市场的看空氛围。
老母鸡价格方面,随着蛋价持续低位运行,养殖端淘鸡积极性仍在提升,出栏量增加趋势已经确立。在需求端承接能力有限的情况下,老母鸡价格将进一步走低,预计后续仍有0.30-0.50元/斤的下行空间。需要关注的是,若蛋价继续深跌,可能引发养殖端集中出栏,届时老母鸡价格的下行压力将更为显著。
综上所述,本轮鸡蛋与老母鸡市场的分化与再收敛,本质上是养殖利润变化驱动下的产业链传导过程。蛋价深跌压缩利润,利润收窄倒逼淘鸡放量,淘鸡放量再反过来压制老母鸡价格——这一链条的启动,标志着行业已从“扛价观望”阶段进入“被动去产能”阶段。对于养殖端而言,当前需要理性评估自身鸡群结构,合理安排淘汰节奏,避免在价格低点集中出淘;对于贸易端而言,需警惕蛋价持续下行中的库存风险,保持低库存运营的灵活性。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。