2026年10月21日养猪业重要信息汇总
时间:2026-10-21
来源:综合报道
大降12.3%!猪价跌回“解放前”,接下来“地板线”是多少,何时上涨?
时光飞逝,10月渐入下旬,传统“金九银十”月份也进入尾声!据悉,今年三季度以来,生猪市场维持低位拉锯的走势,虽然,7-8月份,市场对于消费前景存在预期,生猪报价屡次反弹,但是,由于需求边际跟进冷清以及供应端压力集中释放,猪价上涨后劲不足!尤其是,8月末,受开学季支撑,国内标猪报价短暂涨至11.09元/公斤,可惜,进入“金九银十”月份以来,市场呈现高位回落的走势,且,传统中秋以及国庆双节,猪价呈现萎靡不振的局面,国庆节后,猪价重心进一步破位降价,养殖陷入深度亏损的阶段!
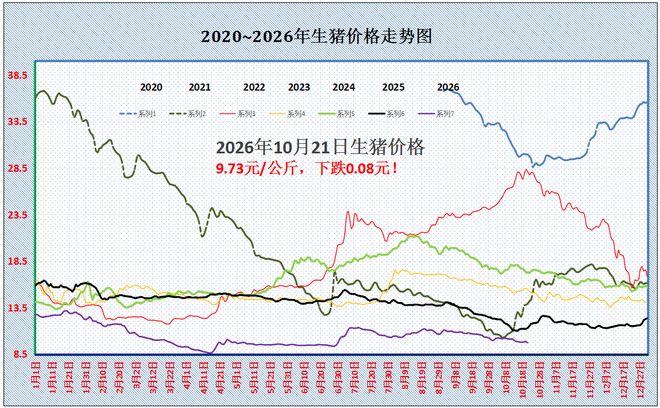
援引机构监测,截至10月21日,全国瘦肉型标猪出栏均价在9.73元/公斤,环比前一日下降0.08元,猪价承压下跌,相比此前11.09元/公斤高位,猪价累计下降11.3%,市场呈现“断崖”下跌的走势!猪价跌回“解放前”,二师兄回撤至二季度的水平,价格也刷新三季度以来新低!同比下降扩大至14.12%左右,生猪市场南北呈现“一片绿”的格局!
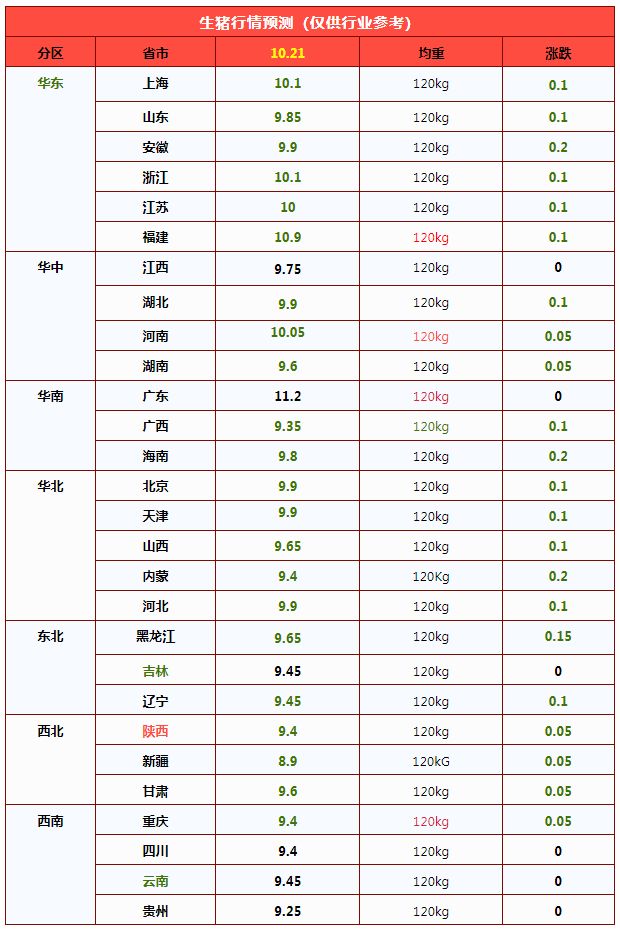
从分区来看,在全国重点监测的南北7个产能,可监测的28个省市,生猪均价与江西水平相近,低价地区,新疆触底8.9元/公斤,黑吉辽地区,生猪报价跌至9.45-9.65元/公斤。高价地区广东报价企稳11.2元/公斤,福建报价跌破11元/公斤,而在江浙地区报价跌至10-10.1元/公斤……
目前,生猪市场磨底偏弱,市场情绪偏空,供需基本面依然维持失衡的局面,尤其是,供应端压力“不减反增”,而需求边际“不升反降”,供需矛盾激化,产销面临失衡的局面!
需求方面,从机构调研,昨日,国内主流消费地区,北京和上海市场,北京报价报价下跌0.2元,市场购销反馈冷清,部分市场剩货现象增多,上海市场白条报价降至12.4元/公斤左右,上量水平下降,购销反馈一般!从屠宰场开工率来看,昨日样本屠企开工率30.32%,环比下降0.08个百分点,需求表现冷清,猪肉消费延续萎靡的现状。
抑制需求回暖,主要受经济背景以及消费习惯的变化,市场替代消费现象增多,尤其是,国庆节后,需求支撑不足,阶段性消费进入“空档期”,而猪肉供应格局宽松,限制了市场囤货意愿,下游市场多以刚需采购为主,屠宰场冻品库存较高,冷库猪肉陆续出货,进一步压制开工率的回暖!
供应方面,昨日,国内主流南北地区,西北以及西南规模猪企出栏增加,华东以及华中出栏减少。但是,从屠宰场采购来看,东北市场,屠宰场上猪顺畅,挺计划时间较好,供应基本面宽松。华东以及华中地区,生猪购销顺畅,社会面以及集团猪企出栏节奏宽松,屠宰场缺乏采购难度;华南以及西南地区,需求跟进冷清,集团猪企出栏计划完成较差!市场看跌情绪偏强!
尤其是,本月商品猪出栏计划继续增加,生猪市场陷入“减母不减肉”的格局,猪肉供应充足,本月主流规模以上猪企出栏计划增加1.91%,月内出栏计划完成缓慢,进入下旬,市场认卖心态依然较强!尤其是,养殖持续亏损下,市场变现意愿偏强,而二育反馈冷清,入场极为有限,对于标猪缺乏截留操作,进一步强化了市场偏弱的格局!
由此分析,在供需变化下,目前,猪价承压走低,市场延续波动寻底的走势,短期内,市场或难有实质性支撑,具体关注市场购销节奏的变化,尤其是,集团猪企出栏节奏的变化!
跌猛了!猪价“崩落”,“破位”下跌!10月上涨“落空”?
10月渐入下旬,在国内生猪市场,近日,官方发布生猪产能相关信息,其中,关于母猪存栏,截止三季度末,国内母猪存栏降至3602万头,同比下降10.7%,母猪存栏已经跌破3750万头正常保有量,产能去化取得实质性成果!
但是,从生猪供需格局来看,现阶段下,生猪市场延续“减母不减肉”的格局,上半年,生猪出栏同比增加,猪肉产能进一步提升!且,目前,生猪供应惯性释放尚未结束,而生猪出栏体重攀升以及国内高库存的冷冻猪肉,多方压制下,季节性猪价上涨拐点难以兑现,生猪市场呈现“磨底”向下的走势!
截至10月21日,全国外三元瘦肉型标猪出栏均价9.73元/公斤,环比昨日下降0.08元,猪价“崩落”,破位下跌,生猪均价已经跌破了月内9.79元/公斤的低值,价格刷新下半年以来新低,市场延续旺季不旺的格局,相比上月初,猪价累计下降12.26%!
具体来看,在全国生猪市场,南北监测的样本28个省市,生猪出栏均价与江西地区(9.75元/公斤)相近,南北生猪市场延续普遍下降的走势,报价徘徊在8.9-11.2元/公斤,尤其是,华东地区,多地也陆续跌破10元/公斤,生猪主流报价回撤至9.4-10.1元/公斤左右,市场陷入“泥潭”,猪价面临“跌跌不休”的格局!
目前,猪价下跌的逻辑,个人认为,主要受供应增量强于需求增速,供需双增局面下,需求对于供应承接不足,产销市场维持错配的基本面!
在供应端,虽然,母猪存栏大幅减产,这利好10个月后猪价前景,但是,目前商品猪出栏参照10个月前母猪存栏变化!据悉,去年末母猪存栏3961万头,且,母猪生产效率提升,这对冲减产带来的影响,加剧了阶段性供应过剩的压力!尤其是,前期需求疲弱,养殖端出栏节奏偏慢,而天气持续转凉,生猪育肥增重加快,适重商品猪供应能力提升,且,出栏平均体重不断增加,进一步强化供应过剩的基本面!
在需求端,国庆节后,需求惯性回落,屠宰场开工率回撤至近30%左右,但是,随着天气日益转凉,季节性需求缓慢回升,内销市场农村集市猪肉购销有所改善,但是,城市需求增量有限,屠宰场开工率提升一般,需求对于猪源承接能力不足!且,受养殖长期亏损,猪肉供应前景过剩,主流二育谨慎入场,进一步弱化上涨的预期!
由此,在供需变化下,目前,猪价承压下跌,标猪均价跌至9.73元/公斤,市场呈现破位下跌的格局!且,从市场情绪来看,看跌以及看稳心态偏强,短期内,生猪价格或维持不断寻底的走势!重点关注下游市场猪肉购销节奏的变化以及集团以上猪企出栏节奏的变化,理论来看,10月末,猪价或维持震荡回落走势,上涨或难以兑现!
冻储轮换加码而猪价持续承压:本轮生猪市场基本面深度解析
进入四季度,中央与地方冻猪肉储备轮换交易持续挂牌,收储政策力度加码,但市场并未迎来预期中的涨价行情。部分中央储备冻猪肉轮换标的历经多轮竞价仍存在流拍,活猪现货价格低位震荡,行业陷入超长周期深度亏损。预警线触发、收储持续出手之下猪价依旧疲软,背后并非政策失效,而是本轮生猪供需格局出现结构性变异,储备工具仅能实现情绪托底,难以扭转供强需弱的基本面。
从收储实操数据来看,本轮冻猪肉收储以库内轮换为主,净增量极其有限,决定了其无力重塑全国供需大盘。7–9月中央与地方合计挂牌收储冻猪肉11.7万吨。其中中央6次收储合计7.7万吨,同步开展出库轮换,入库规模基本匹配出库规模,净新增储备仅800吨;地方收储合计4万吨,区域分布离散,山东、河南两省占地方收储总量47%,其余省份单批次平均仅1200吨。放在前三季度4508万吨的猪肉总产量背景下,11.7万吨挂牌总量占比仅0.26%,体量不足以冲击千万吨级的供给市场。
华储网交易记录显示,冻品市场承接意愿偏弱,轮换出库标的多次挂牌仍难以出清。9月15日首批15500吨中央轮换冻猪肉,首轮成交率74%,历经四轮竞价后仍剩余1200吨标的待成交,批次累计流拍率62%;8月19日900吨轮换批次同样四次挂牌仍有剩余。冻猪肉收储的政策定位是托底而非拉涨,交易标的为冻品,并不直接锚定活猪现货定价。政策的核心目标,是猪粮比跌破预警区间时抑制养殖户恐慌抛售、缓释悲观预期,属于市场底线管理工具,不存在主动推高猪价的政策目标。10月20—23日新一轮28500吨中央冻猪肉轮换收储与出库竞价,延续的仍是轮换操作逻辑。
供给端出现“减母不减肉”的周期错配,打破传统猪周期产能传导链条。传统周期逻辑下,能繁母猪存栏下行,约10个月后生猪出栏将随之收缩,进而带动价格上行。但本轮养殖效率提升对冲了母猪去化效果。二季度末国内能繁母猪存栏3780万头,同比下降6.5%,距离3750万头调控目标仅相差30万头,表观产能去化接近完成。但行业MSY持续提升,2026年行业平均MSY由2025年21.37头提升至21.74头,同比上涨1.74%,头部养殖企业MSY已达到25头。效率提升抵消母猪减量,等效供给降幅仅4.9%,显著低于6.5%的表观去化幅度。
供给端数据持续验证过剩格局:2026年前三季度全国生猪出栏53739万头,同比增长1.4%,猪肉总产量4508万吨,同比增加3.2%。叠加前期压栏大猪集中释放,9月底全国生猪出栏均重128.82公斤/头,同比微增0.21公斤,持续释放供给增量。屠宰端高频数据同样印证供给压力,10月第一周规模屠宰企业日屠宰量14.64万头,节后环比上涨3.63%;1–7月全国规模屠宰厂累计屠宰量26335万头,同比+22.37%,屠宰开工率维持高位。同时9月底重点屠宰企业冻品库容率达到32.2%–32.56%,同比抬升14.5–15个百分点,对应冻猪肉库存31.7万吨,处于近五年同期高位。一旦猪价反弹突破冻品持货成本,存量冻品将集中投放,形成明显价格天花板。进口端虽有收缩,2026年1-8月累计进口猪肉及猪杂碎128万吨,同比下降15.6%,但降幅远不及国内猪肉产量3.2%的增幅,无法对冲本土供给过剩。
成本与利润层面,行业深陷超长亏损周期,头部企业现金流韧性拉长产能出清节奏。国家发改委监测,10月首周猪粮比跌至4.46:1,跌破5:1一级预警线。全国自繁自养平均完全成本14.2元/公斤(7.1元/斤),饲料成本占比62%;龙头企业成本显著分化,头部企业最低可达11.5元/公斤(5.75元/斤)。截至9月底,自繁自养模式每头亏损近195元,外购仔猪育肥每头亏损约117元。本轮行业自2025年10月转入亏损,至2026年9月已连续亏损14个月,行业平均头均累计亏损1860元,较2021-2022上一轮周期同期累计亏损高出22%。受头部养殖企业现金流支撑,主动淘汰低效产能进度较上一轮周期慢30%,产能被动出清节奏明显延后。7到9月生猪均价5.42元/斤,中秋、国庆传统消费旺季不旺,10月中旬生猪价格进一步回落至5元/斤附近。
需求端,中长期消费结构下行压制价格弹性,四季度腌腊备货仅能带来短期脉冲。猪肉在国内肉类消费结构中的占比持续下滑,从2018年62%降至当前58%,鸡肉、牛羊肉持续分流消费。人口结构变迁、饮食偏好转变推动猪肉总需求中枢缓慢下移,即便四季度腌腊备货启动,也难以形成持续性需求增量,鲜销率维持常规82%水平,没有出现季节性跳升。生猪期货同样释放悲观预期,2611合约自9月高点回落近14.5%,当前远期贴水现货约0.8元/公斤,反映产业资金判断供给压力尚未消解。
综合来看,10月生猪价格缺乏趋势性上涨基础。储备政策仅能够守住市场情绪底线,无法逆转供需基本面。猪周期反转的开关,不在收储公告之中,而取决于低效产能实质性出清进度、种群优化带来的供给收缩幅度以及消费端边际回暖强度。
对养殖行业而言,寄希望于政策托举抬升猪价并不现实。行业经营重心应当转向主动清退低效母猪、优化种群结构、持续降本增效。唯有产能去化有效传导至生猪出栏量回落,供需格局重新平衡,行业才有望走出本轮深度亏损周期。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。