2026年10月16日养猪业重要信息汇总
时间:2026-10-16
来源:综合报道
猪价大降11.7%,二师兄“二次探底”跌回“解放前”,10月“跌绿”到月底?
时光荏苒,10月渐入中下旬,在国内生猪市场,传统“金九银十”月份进入尾声,二师兄呈现“单调”下跌的格局!尤其是,8月末,受开学季支撑,二育入场,市场普遍看涨双节前行情,市场惜售意愿转强,国内标猪报价短暂回升至11.09元/公斤!可惜,自9月初以来,生猪市场呈现趋势下跌的走势!尤其是,国庆前夕,受节前备货需求冷清,叠加,多元主体出栏压力滞后,生猪供应猛增,猪价超理性下跌,标猪跌至9.96元/公斤!虽然,国庆假期初,生猪报价略有转强,但是,由于节日气氛逐步消退,养殖端逐步恢复出栏节奏,生猪价格持续走低!
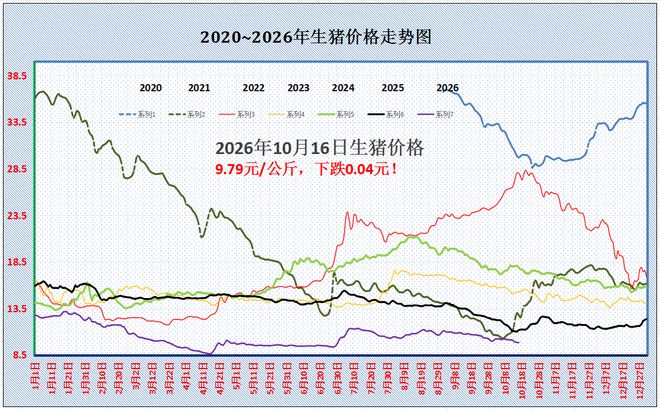
援引机构数据分析,截至10月16日,全国外三元瘦肉型标猪出栏均价在9.79元/公斤,环比昨日下降0.04元,猪价大降11.7%,相比8月末的高点累计下降1.3元/公斤!生猪市场呈现“二次探底”的格局,猪价距离今年最低价8.63元/公斤,价差已经不足1元/公斤,猪价跌回“解放前”。养殖亏损深度进一步走扩,那么,接下来10月“跌绿”到月底?具体分析如下:
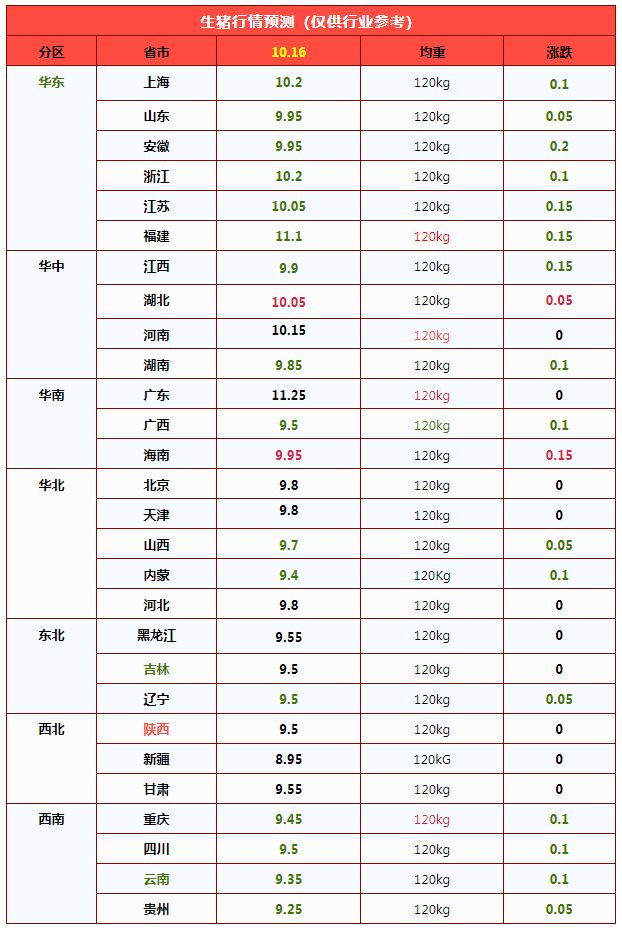
从地区分析,全国重点监测的南北7个产区,可监测的28个地区,生猪出栏均价与河北、京津等地9.8元/公斤相近,全国南北生猪报价在8.95-11.25元,新疆最低,广东最高。南北大部省市,生猪报价在9.4-10.2元/公斤。市场重心继续下移,继东北、西北以及西南地区猪价跌破10元/公斤后,目前,华北、华东以及华中主流报价跌破10元/公斤。仅有浙江、上海、福建、江苏、河南、湖北以及广东部分地区生猪报价仍超过10元/公斤。市场呈现超预期下跌的走势!
比如,在东北市场,黑吉辽生猪报价跌至9.5-9.55元,而西南地区川渝以及云贵报价9.25-9.5元/公斤,山东以及安徽报价也跌至9.95元/公斤……
此番猪价重心回落,市场延续萎靡不振的格局,关键在于生猪供需格局难以改善,产销失衡的态势依然延续,猪价短暂或维持“磨底”偏弱的走势!
一方面,生猪出栏水平处于高位!由于上月出栏计划完成一般,主流样本以上猪企出栏计划完成在99%,产能出现滞后的压力,10月商品猪供应增加,机构调研月内出栏计划增幅1.91%,173家猪企计划出栏1508.18万头!生猪供应基本面宽松,且,养殖持续性亏损,猪场回笼资金变现意愿偏强,认卖积极性较高!社会面猪场受育肥成本偏高,且,资金更加困难,被动出栏增多;
另一方面,目前,猪肉消费进入旺季,但是,国庆节后,需求边际短暂降温,内销以及城市需求跟进转弱!且,临池鸡蛋价格大幅下降,居民替代消费现象增多,猪肉购销力度偏弱,下游市场多以谨慎补货为主,屠宰场开工率偏低运行,对于猪源承接不足!
叠加,目前,主流市场缺乏抄底心态,受资金以及疫病风险加大,结合,养殖端对于猪肉供应前景宽松,市场冷库猪肉偏多,二育入场采购标猪现象冷清,虽然,标猪报价走低,补栏性价比增加,但是,今年二育多次入场皆以亏损落幕,二育情绪更加谨慎!
由此分析,在供需变化下,猪价承压下跌,市场基本面依然偏空,不过,个人认为,10月中下旬,猪价仍有止跌回暖的机会,毕竟,猪价重心下移,再降的空间或将有限,后市天气转凉,需求回升,市场情绪或将改善,对于猪价或有支撑!
崩落!猪价下跌“超预期”,原因已找到!物极必反?
进入10月中旬,国内畜禽养殖方面,生猪行情依然萎靡,虽然,消费市场进入季节性旺季,但是,需求实际“旺季不旺”的特征明显,且,生猪产能去化利好兑现不及预期,产销维持失衡的局面,这加剧了猪价持续寻底的格局。目前,标猪报价已经跌破10元/公斤,且,猪价重心继续下移,养殖亏损深度也大幅提升,当前,猪粮比已经回落至4.5左右,主流自繁自养头部以上猪企标猪出栏亏损或将徘徊在200元,而部分自繁自养出栏亏损或近500元,养殖面临产业面的“寒冬”……
援引行业机构调研,2026年10月16日,外三元瘦肉型标准体重生猪出栏平均值在9.79元/公斤,相比前一日下降0.04元,猪价以盘整偏弱为主!但是,猪价已经刷新下半年以来的新低,市场下跌“超预期”,猪价基本跌回5月初至6月末的水平,同比去年下降12.3%!
具体来看,在全国重点监测的南北地区,全国生猪出栏均价最高为广东报价11.25元/公斤,最低价为新疆8.95元/公斤。目前,仅有华东、华中以及两广零星地区生猪报价超5元/斤,而在华北、东北、西北以及西南地区,生猪报价全面跌入“4元时代”,主流低价地区报价降至9.25-9.8元/公斤左右,市场呈现“南北通降”的格局!
从市场反馈了解,目前需求方面,国内主流消费城市,北京和上海地区,北京批发市场白条报价涨跌0.2元,购销反馈一般;上海市场,白条报价12.56-12.6元/公斤左右,市场成交积极性一般,上货水平相对宽松!从机构调研,目前,国内前三级白条猪肉均价在13.51元/公斤,市场“白毛价差”维持在3.72元/公斤,样本屠宰场亏损深度有所加剧,节后屠宰场压力再次增加!
从生猪出栏节奏来看,隔夜市场,华东以及西南出栏减少,华中、西北以及东北地区出栏增加!而屠宰场采购难易反馈显示,东北市场,养殖端出栏相对积极,集团猪企出栏计划完成一般,成交价偏弱,屠宰场上猪顺畅;华东以及华中市场,屠宰场上猪节奏先慢后快,采购难度一般,生猪出栏意愿依然存在;在南方市场,西南以及华南市场,集团猪企出栏计划完成尚可,生猪购销反馈平平!
目前,生猪市场以僵持震荡为主,市场看涨以及看跌情绪并存,但是,看涨信心略有不足,看跌以及看稳情绪偏浓!此番猪价“崩落”,价格重心超预期下跌,个人认为,关键原因如下:
一方面,按照去年母猪存栏逐步去化,理论,2026年10月份,生猪供应压力将减轻!但是,从机构调研,10月规模以上猪企出栏计划环比增加1.91%,本月出栏水平“不减反增”!而加剧市场供应增加的逻辑,主要受前期母猪存栏基数较高,且,母猪PSY数值提升,仔猪供应能力改善,支撑了本月商品猪供应增加的局面。叠加,上月,由于前期看涨双节前景存在一致性,养殖端出现二育以及压栏操作,而上月需求边际支撑不足,且,市场淘汰低价母猪增多,集团猪企出栏缓慢,月均出栏计划完成不足,10月出栏计划存在叠加的局面!
另一方面,需求旺季不旺!传统,金九月份,国内消费需求萎靡,季节性需求回暖乏力!从数据监测分析,9月初样本屠宰场开工率在31%左右,而中秋以及国庆双节前最高开工率在34.03%,可见,双节前需求支撑不足。居民家庭需求缺乏增量,受饮食习惯变化,市场替代品供应充足,且,下游商贩谨慎补货,市场冷冻猪肉库存高筑,屠宰场多以销定产,开工率提升乏力!
由此,在供需过剩压力下,猪价承压下跌,目前,消费市场不温不火,需求边际略有下降,而供应端压力依然较大,短暂市场或维持震荡下跌的走势!不过,随着猪价重心跌至4.9元/斤左右,市场扛价心态或将转强,后市关注养殖端出栏节奏以及二育情绪的变化,生猪市场仍有物极必反,恢复上涨的机会!
产能去化幅度有限,金融调控加码,2027 猪市震荡偏强,切勿高估周期弹性
核心摘要
样本监测显示,能繁母猪存栏自2025年7月高点开启持续去化,截至2026年9月末累计降幅9.20%,但整体产能基数仍高,去化幅度并未达到强反转阈值。当前生猪产能调控由窗口指导升级为金融端约束,银行对逆势增配能繁母猪的主体实施限贷、减贷。基于生猪繁育约10个月的生物传导周期测算,本轮产能调减将在2027年7—9月集中反映至商品猪出栏端。但前期高存栏带来的供给惯性仍强,2027年供需仅边际修复,猪价上行空间受限,全年大概率维持震荡偏强格局,行业整体处于微利区间,对本轮行情不宜过度乐观。
一、能繁母猪去化结构拆解:规模场是去化主力,总量收缩偏温和
监测样本:能繁母猪存栏于2025年7月触及527.26万头高点后进入下行通道,至2026年9月末回落至478.73万头,累计净减少48.53万头,累计去化幅度9.20%。从主体结构拆分来看,本轮产能收缩呈现明显分化特征:
规模化养殖场:2025年2月存栏504.46万头,至2026年9月降至463.39万头,净减少41.07万头,降幅8.15%,是本轮产能去化的绝对贡献主体。集团场资金、体量大,产能调整行为直接决定样本存栏中枢变化。
中小散养殖场:2025年2月存栏17.05万头,2026年9月降至15.34万头,净减少1.71万头,降幅10.03%。中小主体去化比例更高,但基数偏小,对整体产能的拖累有限,进一步深度去化空间不足。
交叉对照:农业农村部全国能繁母猪存栏口径,2025年7月全国能繁母猪存栏约4302万头,2026年9月约3975万头,累计去化约7.6%。为样本企业口径,头部集团权重更高,两个口径差异源于统计样本范围不同;历史经验看,样本口径拐点通常领先全国口径。
政策层面,生猪常态化精准调控持续加码。10月12日农业农村部召开生猪产能常态化精准调控座谈会,针对牧原、新希望、正邦、傲农等头部猪企,重点摸排9月出栏节奏与压栏行为,强化大型养殖主体的生产预期管理。调控手段从过去的产业端劝导,延伸至金融信贷工具:银行对逆势增加能繁母猪存栏的猪企执行限贷、减贷,通过资金端约束抑制盲目补栏扩产,形成产业+金融协同调控机制。
二、月度去化节奏:前慢后快,8月被动淘汰形成阶段性低点
本轮能繁母猪去化呈现上半年磨底慢去化、下半年力度抬升的时序特征。2026年3—6月,行业持续深度亏损,但产能出清节奏偏平缓,综合样本环比跌幅维持0.5%—1.5%区间,累计降幅约4.1%;规模场同期环比跌幅0.6%—1.3%,累计降幅约4.1%。头部企业前期以观望为主,优先压减资本开支,未大规模清退母猪群体。
8月成为年内单月去化力度最强月份,综合样本环比下滑2.94%。核心驱动是养殖端持续深度亏损倒逼规模场被动清退低效母猪,头部集团集中淘汰高龄、低PSY母猪,市场淘汰母猪供给放量,带动淘汰母猪价格显著下行。
配套数据:卓创资讯,2026年8月淘汰母猪均价约7.2元/公斤,环比7月下跌16.3%,同比2025年8月下滑22.7%,大量低产能母猪集中出栏是核心诱因。
进入9月,去化力度有所回落,综合样本环比下降0.86%,规模场环比跌幅0.80%。对比8月,企业一次性集中淘汰行为减弱,但产能收缩趋势并未中断,维持温和去化通道。整体来看,月度去化波动来源于亏损压力下的被动淘汰,并非主动、系统性大幅出清。
生猪成本配套数据:2026年上半年规模场完全成本中枢约17.2~18.0元/公斤;商品猪出栏均价多数时间落在14.5~16.2元/公斤区间,自繁自养持续处于亏损区间,头均亏损区间150~350元。8月猪价阶段性触底,自繁自养头均亏损最高接近400元,是触发集中清退低效母猪的核心推手。
三、周期推演:2027供需边际改善,但上行弹性不足,行业微利运行
生猪产业存在约10个月的时滞传导规律:能繁母猪存栏变动,经配种、妊娠、哺乳、育肥链条,传导至商品猪出栏端。据此测算,当前阶段的产能去化,将在2027年7—9月体现为商品猪出栏量下滑。
需要重点关注供给惯性约束:即便能繁母猪持续调减,前期高存栏基数的滞后效应仍将支撑2027上半年出栏供给,市场宽松格局难以快速扭转。同时,本轮累计去化幅度仅9.20%,尚未达到强周期反转级别;叠加中小散产能基数低,进一步出清空间有限,难以带来供给大幅收缩。
出栏量参考:样本2026年9月商品猪出栏量环比+1.1%,同比+6.7%;卓创统计全国生猪出栏2026年Q1-Q3累计同比+4.2%,高供给惯性延续。屠宰端佐证:2026年1-9月全国定点屠宰企业屠宰量同比增长3.6%,屠宰端数据验证当前生猪供给依旧充裕。
综合基本面判断:2027年生猪供需格局仅边际改善,不存在供给大幅短缺的基础。猪价具备震荡抬升基础,但上行空间存在天花板;全年行情大概率震荡偏强,行业整体中枢落在微盈利区间。市场不宜线性外推、过度乐观,不可期待大级别单边牛市行情。
盈利情景测算参考:假设2027年全年商品猪均价中枢17.5~18.5元/公斤,规模场完全成本维持17.0~17.8元/公斤,自繁自养头均盈利区间约30~120元,属于典型微利行情,难以持续维持200元以上头均盈利。
四、产业与投资启示
养殖主体:摒弃赌周期、逆势扩产思路。规模企业优先优化母猪群结构,持续淘汰低效母猪,提升种群PSY水平,依靠成本管控穿越底部震荡周期;中小养殖户控制杠杆,理性安排出栏节奏,规避压栏带来的价格与疫病双重风险。
产业投资者:本轮属于弱修复行情,不是强反转周期。估值层面不宜给予高周期溢价,重点跟踪后续核心指标:能繁母猪月度去化持续性、淘汰母猪价格、屠宰端消费验证、信贷调控落地力度、冻品进口量。
风险提示:消费复苏不及预期、重大疫病扰动、冻品进口放量冲击、调控政策调整、饲料(玉米豆粕)价格上行抬升养殖成本,均会改变猪价运行节奏。
看懂生猪供需—四季度猪价三段波动,难上成本线
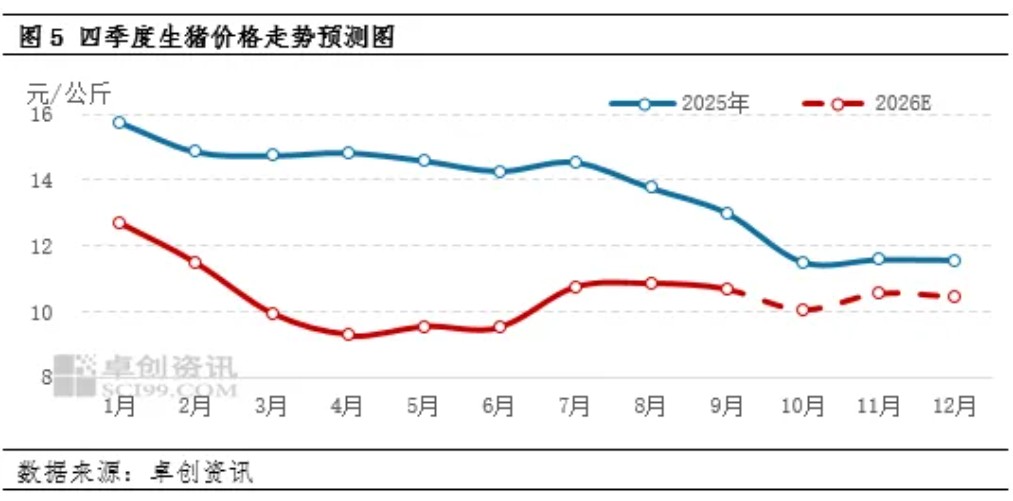
2026年10月上半月猪价呈先短暂上涨后下滑态势,而目前供应较为充沛,四季度涨价预期不断下调。从供需数据来看,四季度月均生猪价格或呈跌-涨-跌态势,猪价或仍然处于养殖成本线之下。
1. 10月上半月猪价先涨后震荡下跌
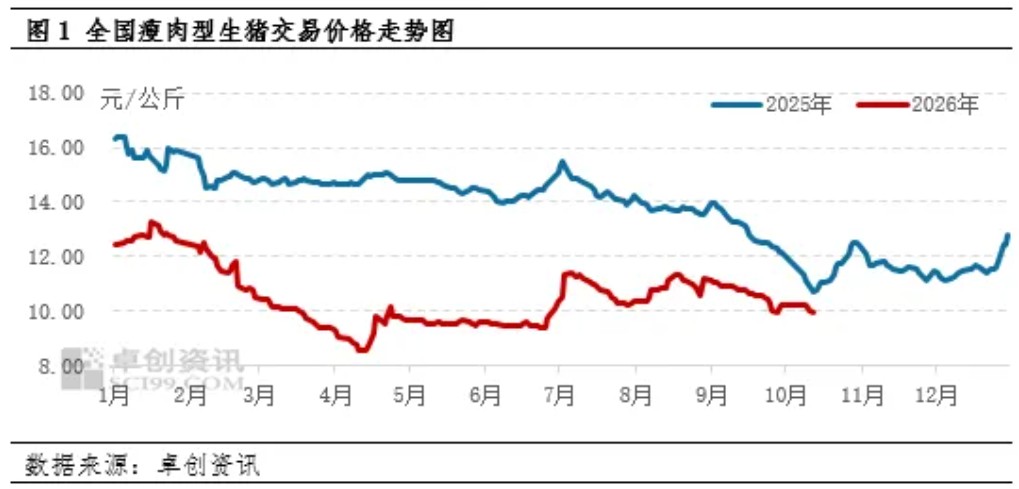
截至13日,10月份生猪价格呈先涨后下滑态势,月初叠加节日,生猪出栏量有限,价格短时上涨。而节日过后市场需求缩水、供应增加,猪价震荡回落。10月13日全国瘦肉型生猪交易均价为9.92元/公斤,与8日相比累计下降0.31元/公斤,跌幅3.03%。
2. 产能及出栏节奏或共同影响四季度供应增-减-增
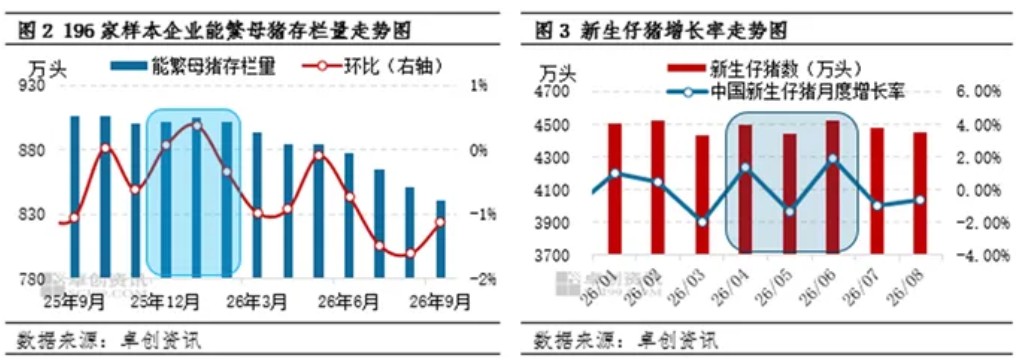
2025年12月份-2026年2月份能繁母猪存栏量影响2026年10-12月份生猪出栏量,根据卓创资讯监测的196家样本企业能繁母猪存栏量走势为增-增-减,对应2026年四季度的月度理论生猪出栏量走势为增-增-减。
而通过对比2026年4-6月份的新生仔猪增长率,2026年四季度的月度理论生猪出栏量走势为增-减-增。综合以上两项数据的变动幅度,理论生猪出栏量大概率或为10月增、11月微减、12月增。
此外,出栏节奏亦对行情有一定影响。10月份卓创资讯统计的样本企业生猪出栏计划呈增加态势,且国庆期间多地开票难度较大,10月份实际正常出栏天数较少,日均出栏量增加。而11月份市场或处于增重阶段,部分生猪或挪至12月份出栏。12月份大猪出栏、集团年末冲量,实际供应量或较为充沛。
因此综合产能、出栏节奏来看,2026年四季度生猪实际供应趋势或为10月增、11月减、12月增。
3. 四季度生猪屠宰量或减后增加,对猪价的作用为先利空后利多
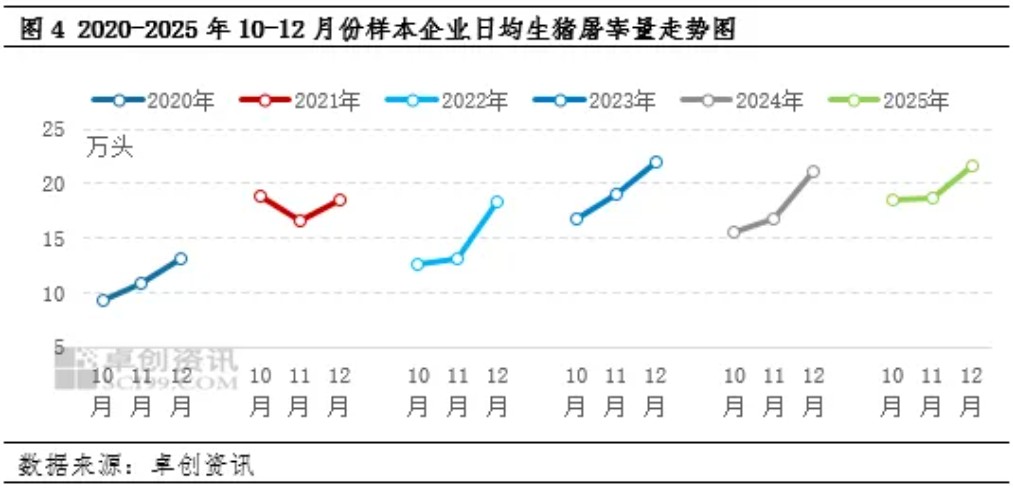
从历史数据来看,2020-2025年四季度生猪屠宰量多数年份呈现减-增-增态势,从图4中可直观看出近几年四季度生猪月度日均屠宰量的变化。
根据卓创资讯监测,截至13日,10月日均屠宰量环比9月同时段减少7.79%。10月份终端需求缺乏节日及腌腊提振,往往属于需求过渡阶段,生猪屠宰需求或下滑。11月份需求陆续好转,屠宰量或陆续增加;而受厄尔尼诺影响,南方气温或高于同期水平,腌腊开启时间不乏后移可能,或使得11月份屠宰开工率增幅放缓、12月份增幅扩大。
而从冻品出库角度来看,10月份终端需求一般,或存在被动入库表现;而11-12月份需求提升,冻品或加速冲向市场,一定程度上冲击鲜品走货速度,制约生猪屠宰量增加幅度。
4. 二次育肥及猪病因素或加剧猪价短期波动,但不改大趋势
10月份猪价下跌时,东北等区域二次育肥补栏热度再度提升,受检疫严格及天气转冷,二次育肥行为将陆续减少,到11月末及12月份或陆续释放该批次二次育肥生猪,一定程度上干扰生猪出栏节奏。滚动补栏及出栏的特征或使得二次育肥对行情涨跌幅度的影响减弱,但影响频率提升,猪价或在大趋势不变的情况下更为高频地小幅涨跌,补栏时支撑猪价回稳或上涨,出栏时拉低猪价。
此外,南方部分区域猪病仍未结束,生猪出栏积极性或较高。而冬季来临,北方猪病进入季节性高发阶段,若有猪病发生,则或加速生猪出栏,利空生猪价格。
5. 四季度月度猪价或呈跌-涨-跌走势
结合以上供需数据,10-12月均价或呈跌-涨-跌走势,分别为10月份的10.07元/公斤、11月份的10.56元/公斤、12月份的10.46元/公斤,仍然处于养殖成本线之下。
具体走势来看,10月份生猪供应或整体较为充沛,猪价或主线震荡微跌;而在价格下滑时,部分区域二次育肥热度或提升,一定程度上支撑猪价回稳,月末出栏缩减叠加二育补栏,猪价不乏小幅上涨可能。
11月份生猪供应陆续减少,上旬供应有限、需求相对平稳,猪价或小幅上涨;中旬需求或略增,供应量增加,猪价或止涨微跌;下旬需求或进一步提升,而生猪出栏节奏或逐步由多到少,猪价或呈震荡上涨态势。
12月份腌腊旺季正式到来,生猪市场屠宰需求或迎来下半年高峰,屠宰集中时段或在中旬及冬至前后,但与此同时,12月份全月生猪出栏量或较为充沛,对冲屠宰量增加带来的支撑效果,猪价或呈现月初微涨、随后月中震荡微跌后趋稳、下旬下跌、月末短暂翘尾的趋势。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。