2026年10月12日国内饲料原料行情午间汇总
时间:2026-10-12
来源:中国饲料行业信息网
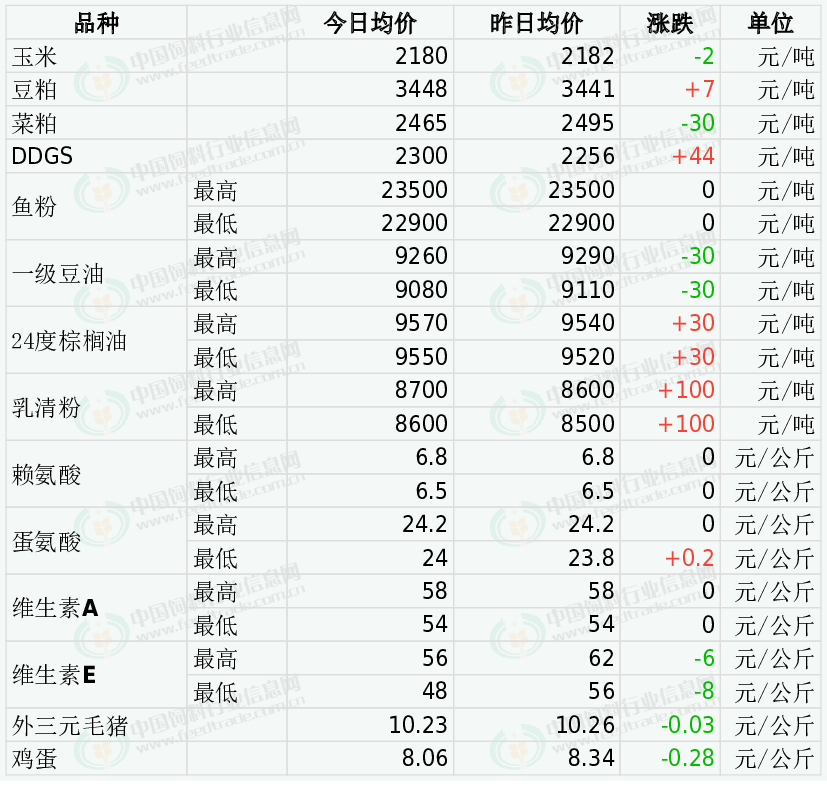
市场评论—关注焦点
玉米
10月12日国内玉米现货呈“北强南稳、产区偏弱”格局:北方港口受期货上涨及国储收购传闻提振,锦州港平仓价较上一日上涨10元/吨至2200元/吨,鲅鱼圈港收购价2140元/吨稳中偏强;东北产区新粮集中上市压制价格,部分深加工继续下调10-20元/吨,山东深加工到货量维持千辆高位、报价涨跌互现以下调为主,南方港口报价保持稳定。短期新粮上市期供应宽松仍压制反弹空间,关注农户售粮节奏及国储、国企在东北收购动向。
DDGS
整体呈“稳中偏弱、区域分化”格局,东北与西南高脂品种领跌。短期DDGS价格预计延续稳中偏弱、窄幅区域性调整,高脂品种仍有补跌压力,低脂及糟渣类随成本波动。
豆粕
国内现货市场同步回暖,沿海主流油厂出厂价普涨10~20元/吨(山东、华北、华东),东北和华南维持平稳。下游饲料企业以刚需采购为主,追高意愿有限。饲料企业维持刚需滚动补库,不宜追涨大批量锁价;贸易环节高库存下以走量为主,可关注基差收窄至-20~-30时的远月锁基差机会。整体以区间震荡思路应对。
菜粕
今日郑州菜粕期货高开后震荡下跌。加拿大油菜籽期货市场大多期约上涨,基准期约收高0.10%,不过季节性收获压力沉重,限制了大盘的上涨空间。目前加拿大草原省份大部分地区的油菜籽收获工作已接近尾声。菜粕现货小幅下跌,中期来看,加拿大新作菜籽继续丰产,压榨产能随之扩大,加拿大菜粕供给势必充足。四季度国内进入水产养殖淡季,在直接进口和菜籽压榨导致菜粕供给宽松的预期下,菜粕现货价格和基差可能走弱。
鱼粉
外盘方面,秘鲁本季超级蒸汽鱼粉预售参考价格为CNF3450美元/吨,实际成交议价。捕鱼方面,南部捕鱼零捕捞。同时市场传言,B季鳀鱼捕捞没有条件开捕,等待官宣。国内进口鱼粉市场,港口鱼粉库存持续下降至12.76万吨,以及对秘鲁下季能否继续捕捞的担忧,国内鱼粉持货商心态挺价。同时国产鱼粉涨价,山东荣成地区63%蛋白TVN150的国产鱼粉参考报价在18000元/吨,张200元。
油脂
周五CBOT豆油市场小幅回升,表现弱于豆粕。周五马来西亚棕榈油市场下跌逾1%,出口关税豁免预期落空引发市场自高位回落。国内棕榈油库存处于历史高位,豆棕价差倒挂压制替代消费,供强需弱的基本格局未变,国内棕榈油市场仍面临较强供应压力。美豆反弹遇阻,成本端对豆油市场支撑减弱。关注MPOB月报公布后市场表现,如缺少棕榈油期货反弹配合,国内油脂板块卖压恐再度升高。
乳清粉
近日外盘报价坚挺,中美行运费大幅上涨,抬升国内乳清粉进口成本,8月国内乳清类产品进口量同比降23.5%,减少乳清粉到港量,乳清粉市场货紧挺价,偏强运行。后续需注意到港量等因素。
赖氨酸
2026年8月,我国赖氨酸与赖氨酸盐及酯的出口量为7.3万吨,同比降3%,环比降13.6%。9月15日星湖伊品98%赖氨酸产品上调100元/吨。9月21日金玉锋98%赖氨酸报价6.4元/公斤,80%赖氨酸报价4.4元/公斤,70%赖氨酸报价4元/公斤。近日市场稳中整理。
蛋氨酸
2026年8月国内蛋氨酸进口量为0.98万吨,同比增3.7%,环比降35%。安迪苏南京蛋氨酸工厂计划10月检修。希杰马来西亚工厂8万吨蛋氨酸产线8月底停机后,将不再重启生物蛋氨酸生产,厂区后续计划改造生产其他氨基酸产品。9月22日赢创公告称新加坡蛋氨酸工厂恢复正常生产。近期上游原料甲醇丙烯天然气价格涨幅明显,节后蛋氨酸厂家小幅提价,市场购销好转,成交上行。
维生素A
欧洲VA1000市场报价15-16.5欧元/公斤。据海关数据统计,2026年8月我国维生素A及其衍生物出口量约464.584吨,环比减少7.00%,同比减少24.56%。万华化学VA生产线计划7月20日开始停产检修2个月。莱茵河水位降至历史低位,8月13日国内部分厂家停报,8月17日万华化学VA产品停报。近日市场购销偏淡,低位持稳。
维生素E
欧洲VE市场报价6.8-7.5欧元/公斤。据海关数据统计,2026年8月我国维生素E及其衍生物出口量约9023.925吨,环比减少6.17%,同比减少17.40%。新和成山东VE工厂计划从8月中旬检修至10月中旬。出口放缓,部分停产企业逐步恢复生产,加上万华化学VE产品推广期间,下游观望心态偏强,节后厂家报价疲弱,市场购销平淡,报价回调整理。
外三元毛猪
全国均价为10.23元/公斤,截至6月底,能繁母猪存栏3780万头,同比减少263万头,降幅6.5%。去产能化持续落地,节后市场涨跌互现,屠宰企业库存偏充足,压价意愿依存,生猪市场震荡整理。后期需注意标肥价差,头部猪企出栏节奏以及去产能进度等。
鸡蛋
3-5月补栏的鸡苗集中进入产蛋高峰期,新增开产形成稳定供给增量,叠加入秋后蛋鸡热应激完全消退,产蛋率恢复至常年正常水平,市场流通货源充裕。当前蛋价已经接近养殖成本线,继续大幅下跌的空间非常有限,短期将维持窄幅震荡下行的走势,10月内主产区均价大概率在3.8-4.1元/斤区间内波动,后续行情走向主要取决于老鸡淘汰进度和年底腌腊备货的启动节奏。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。