2026年10月12日养猪业重要信息汇总
时间:2026-10-12
来源:综合报道
突然降温!猪价下跌“坐滑梯”,接下来“断崖”下跌?
10月伊始,国庆小长假落幕,国内生猪市场,近日,市场维持底部拉锯的走势!虽然,市场存在看涨预期,毕竟,按照季节性猪肉需求回暖以及供应前景压力减轻,养殖端认有看涨四季度猪价前景的信心,生猪市场出现一定“扛跌”的局面。可惜,从实际反馈了解,供应端压力难以释放完毕,产能仍处于高位,且,节后,需求边际支撑转弱,结合多地猪场疫病压力陡增,集团猪企资金回笼需求转强,短期内,生猪市场或维持波动走低的局!猪价下跌“坐滑梯”,市场或再次呈现“断崖”下跌的走势!具体分析如下:
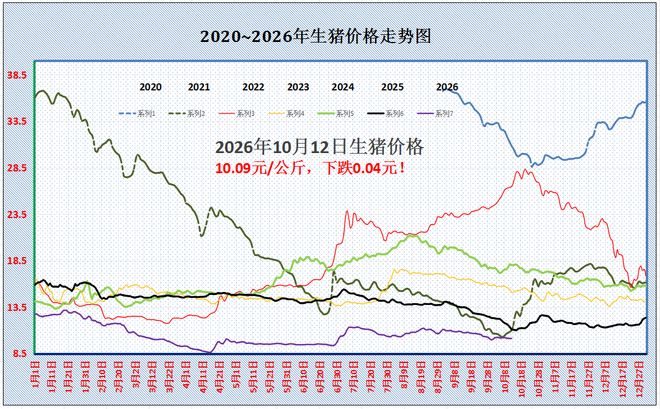
援引数据监测,10月12日,外三元标猪出栏均价10.09元/公斤,猪价下跌0.04元,生猪市场突然降温,市场再次转弱调整,且,猪价重心回撤至近10元/公斤!而市场供需情绪依然偏空,此番猪价下跌,接下来或“断崖”下降,生猪市场或重返“4元时代”!
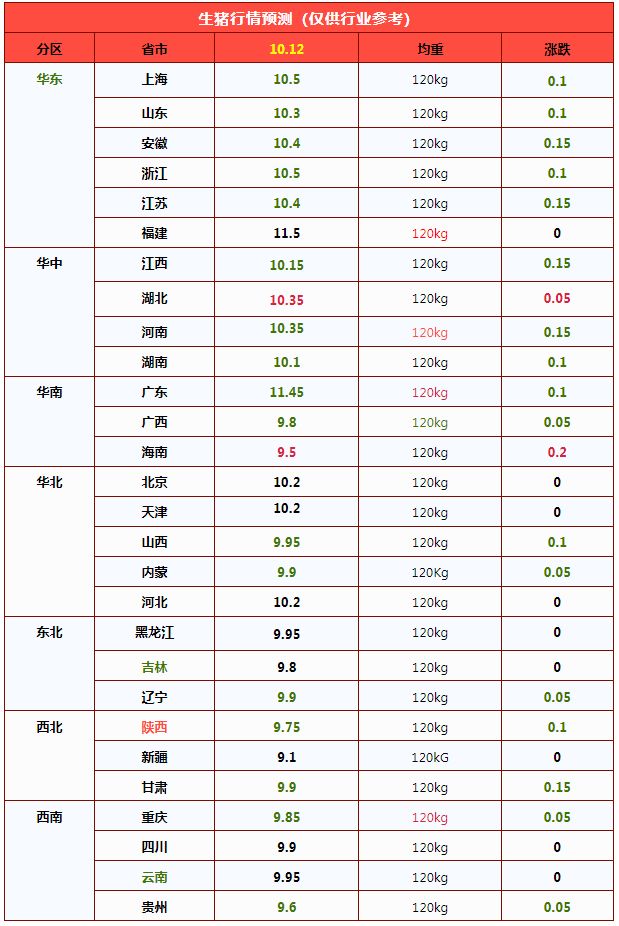
从地区反馈分析,10月12日,全国南北7个产区,重点监测的28个地区,生猪市场维持“跌多涨少”的格局,生猪出栏均价与湖南地区水平相近,其中,东北、西北以及西南地区,标猪均价全面跌破10元/公斤,华北部分报价跌破10元/吨,高价地区华东以及华中主流报价也回落至10-10.5元/公斤左右,市场呈现“南北通降”的局面,供需基本面依然偏空!
支撑猪价下跌的逻辑,个人分析,大致如下:
其一,国庆小长假落幕,消费市场回归冷清!虽然,季节性需求进入旺季,但是,受替代品供应充足,且,节后消费惯性回落,内销市场农村集市白条购销冷清,城市方面人员流动减少,团膳以及堂食需求转弱,消费跟进支撑略显不足!从数据监测分析,屠宰场开工率偏低运行,样本屠企开工率回撤至30%左右,猪肉需求对于猪价缺乏有效支撑;
其二,天气逐步转凉,季节变化阶段,猪场疫病压力陡增,尤其是,多地气温大幅波动,生猪育肥应激风险加大,南方部分产区疑似非瘟现象增多,加剧了养殖端出栏意愿!
其三,集团猪企出栏压力增加,10月生猪供应能力进一步增多!本月,样本猪企出栏计划环比增幅1.91%,且,上旬出栏缓慢,中下旬供应压力偏大!而受生猪长期出栏亏损,集团猪企资金也面临较大的压力,养殖端被动出栏回笼资金的现象增多,进一步加剧了生猪出栏节奏!
其四,国内肥标生猪价差缩水,生猪出栏体重增多,适重商品猪供应增强,中大猪存栏占比修复,且,市场中小标猪供应宽松,二育受限,补栏标猪信心不足,进一步抑制市场看涨情绪!
由此分析,受供应能力充裕以及需求边际支撑不足,供强需弱下,猪价维持重心下移的局面!目前,市场缺乏明显支撑,生猪均价重心或继续下移,接下来猪价大概率会跌破10元/公斤!不过,短暂猪价跌回“4元时代”后,市场抄底以及扛价心态或将转强,猪价仍有止跌回暖的基础,短期内,生猪市场或受出栏节奏变化呈现窄幅震荡的走势,价格重心或低位徘徊!
崩落!猪价下跌“跌猛了”,蓄势待涨?
10月渐入中旬,国内生猪市场,从市场反馈了解,当前,由于生猪供应压力难以释放,产能仍处于高位,且,需求端支撑不足,尤其是,中秋以及国庆节后需求边际回撤,阶段性,猪价上涨缺乏支撑,市场延续“易跌难涨”的格局!
从数据监测显示,截至10月12日,全国生猪均价10.09元/公斤,下跌0.04元,猪价崩落,市场下跌“跌猛了”,尤其是,猪价仍处于阶段性低谷,传统“金九银十”月份,猪价旺季不旺的态势凸显!同比去年,猪价下跌9%左右,猪粮比仍处于低位,主流自繁自养本周亏损幅度徘徊在200元/头左右,市场盼涨情绪不减!
从地区来看,全国南北市场,重点关注市场28个地区,生猪出栏均价与湖南地区10.1元/公斤相近,南北地区,生猪市场以盘整偏弱为主!生猪出栏报价普遍在9.1-11.5元/公斤,大部生猪市场报价在9.8-10.5元/公斤左右,市场承压下跌!支撑猪价下跌的逻辑,个人认为分析如下:
其一,生猪出栏压力不减!本月,受前期母猪存栏增加以及上月规模猪企出栏计划完成较差,本月出栏计划增加1.91%!且,受市场对于猪肉供应前景宽松预期较强,养殖端看涨信心松动,阶段性,社会面以及集团猪企持续亏损压力下,回笼资金需求旺盛,出栏意愿偏强,供应端存在较大压力!
其二,国内标肥价差收窄!近期,受天气转凉,生猪育肥增重加快,市场中大猪存栏占比逐步修复,国内生猪出栏均重攀升,本周出栏均重在123.91公斤,肥猪供应改善,标肥价差逐步收窄!受肥猪支撑转弱,养殖端挺价压栏意愿减弱,尤其是,南北地区,二次育肥现象冷清,市场认卖情绪偏强,二育截留猪源的能力下降!
其三,猪场疫病增多!近期,随着季节变化,国内南北多地气温大幅波动,受此影响,猪场疫病现象增多,部分地区小非现象增加,养殖端存在一定恐慌心态,进一步加快生猪出栏节奏;
其四,需求边际转弱!传统中秋以及国庆双节,需求边际支撑较差,而随着节日告一段落,需求边际进一步下降,下游市场白条购销转弱,屠宰场订单量减少,开工率也不断回落,消费对于猪源成本不足,且,生猪屠宰均重增加,猪肉供应水平充足。南北主流屠宰场冻品猪肉库存处于高位,冷冻猪肉库存增加,进一步削弱市场看涨后市的信心。
由此分析,在供需博弈下,受屠宰场调价,猪价承压下跌,短暂市场或维持震荡走低的局面!不过,由于季节性需求逐步改善,且,生猪供应边际压力或逐步减轻,生猪市场仍有支撑,后市关注市场购销节奏的变化,尤其是,需求边际的变化!
生猪市场低位修复复盘:短期反弹非周期反转,四季度延续磨底格局
国庆假期后国内生猪市场呈现低位企稳、小幅修复的阶段性态势,终结了9月下旬以来的持续下行行情。数据维度显示,9月30日生猪价格创下近三个月阶段性低点,截至10月8日,外三元生猪报价10.3元/公斤、内三元生猪报价10.63元/公斤,分别较节前上涨0.24%、0.2%,全国多地终端猪肉售价同步出现小幅回弹,行业底部修复特征显现。
本轮猪价反弹具备清晰的结构性驱动逻辑,并非市场周期反转信号。结合国家发改委、头部期货机构的专业研判,本次价格修复由供给端阶段性缩量主导、需求端季节性消费辅助,供需边际微调推动价格止跌回升,但行业供强需弱的核心格局尚未实质性扭转。
一、本轮价格修复核心逻辑:供给收缩为核心驱动力
从产业运行逻辑来看,月末月初的出栏节奏结构性调整,是本次猪价低位反弹的核心推手,节假日消费仅为次要支撑,对行情拉动作用相对有限。
供给端层面,行业阶段性控量稳价行为集中显现。月末交替节点,头部规模化猪企主动收紧出栏计划,缩减月度出栏增量;中小散户惜售情绪共振升温,整体市场出栏节奏放缓。同时,国庆期间跨区域生猪调运短期受限,区域内猪源流通效率下降、有效供给收紧,进一步放大局部供需缺口,直接推动现货价格企稳反弹。
需求端层面,国庆季节性消费形成辅助托底。假期居民家庭聚餐、宴席餐饮、文旅消费场景复苏,拉动商超、农贸市场鲜肉动销,终端走货量较9月消费淡季明显改善,带动屠宰企业开工率小幅回升。但该类需求属于短期季节性脉冲,增量空间有限,无法形成持续性价格支撑。
二、三季度行情复盘:震荡磨底,供需错配持续制约价格
回顾2026年三季度生猪现货市场,整体呈现区间震荡、反复磨底的运行特征,全程未出现趋势性上涨行情,核心源于供需两端的持续错配。
光大期货行情数据显示,7月上半月,市场二次育肥需求阶段性释放,对现货价格形成短期提振,猪价小幅修复;但步入盛夏后,终端猪肉消费进入传统淡季,需求持续疲软,叠加供给充足,7月下旬猪价再度回调。8月市场延续震荡态势,现货回调后二次育肥意愿再度升温,短期托底猪价、带动小幅反弹,但8月末随着育肥需求落地、常规出栏增量释放,价格再度走弱。
中秋、国庆双节前,市场普遍存在节前备货预期,但实际消费提振力度不及预期,需求端利多效应微弱,而市场供给维持高位,持续压制现货价格,9月生猪价格延续弱势运行,直至月末触底企稳。
三、前三季度行业核心困局:供强需弱格局固化
综合南华期货产业研判,2026年前三季度生猪市场深陷供给过剩、需求疲软的结构性困局,行业呈现典型的“减量不减产”特征,供需失衡格局持续固化。
供给端核心压力源于高位产能与高效产出的双重叠加。当前市场出栏产能对应前期能繁母猪高基数,行业整体产能去化节奏缓慢;同时养殖技术迭代升级,PSY、MSY等核心生产效率指标持续跃升,叠加市场生猪出栏均重长期处于历史高位,行业实际猪肉供给体量充足,产能去化周期拉长,供给端压力持续释放。
需求端持续偏弱形成负向循环。年内猪肉消费淡季时长占比偏高,禽类、牛羊肉等替代品持续分流消费需求,猪肉鲜销率维持低位;终端消费疲软叠加供给过剩,行业冻品库存持续攀升至历史高位,库存积压进一步压制现货价格,形成“消费低迷-库存累积-价格承压”的恶性循环。
四、政策托底解析:收储重在稳预期,而非驱动行情
面对行业持续低位运行态势,年内政策托底力度持续释放。国家层面先后启动两轮中央冻猪肉储备收储,华储网多次开展中央储备冻猪肉轮换收储,通过政策工具对冲市场非理性波动。
针对后续收储政策加码空间,国家发改委国家信息中心专家明确表态,政策预留充足调整空间:若猪粮比持续低于4.5:1的极低预警区间,可进一步扩大中央冻肉收储规模。同时明确收储的核心定位为“托底稳市”,而非“推涨行情”。
从产业实效来看,收储机制有效锁定了市场价格心理底线,规避了猪价非理性下跌与行业恐慌性抛售,稳定了养殖主体经营预期。但客观而言,中央收储体量相对于全国月度猪肉总产量占比较低,边际供给调节能力有限,无法扭转当前行业供需宽松的基本面,仅能起到风险对冲作用。
五、四季度后市研判:修复空间有限,趋势性大涨概率偏低
展望四季度生猪市场,行业基本面将迎来阶段性切换,但整体行情仍以温和修复、震荡磨底为主,难以走出趋势性上涨行情。
短期来看,国庆假期消费红利已逐步消退,规模化养殖场出栏计划稳步恢复,市场供给压力将再度回归常态。中长期市场核心看点,集中在10月中下旬降温后的传统腌腊备货需求,该需求将成为四季度猪价的核心底部支撑。
但行业共识显示,今年四季度猪肉消费回暖力度大概率弱于往年,腌腊备货的增量效应有限,仅能托底市场、抑制价格大幅下跌,无法驱动供需格局反转。叠加前期高位产能持续释放、冻品高库存压制,四季度猪价整体将维持“底部震荡、小幅修复”态势,周期反转行情尚未到来。
六、行业总结与展望
本次国庆后猪价低位反弹,是典型的供给端阶段性收缩、需求端季节性脉冲共同作用的短期行情,属于市场超跌后的修复性走势,并非猪周期拐点来临。当前行业核心矛盾依旧是产能去化不充分、供给过剩、需求复苏乏力,基本面未发生根本性改善。
后续市场将进入“产能缓慢去化+消费温和修复”的博弈阶段,行情波动将更依赖出栏节奏调整与季节性消费提振。对于养殖主体、行业从业者及投资者而言,需摒弃短期反弹的炒作预期,聚焦产能去化进度、腌腊消费落地情况、冻品库存去化节奏三大核心指标,理性看待行业磨底行情。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。