2026年10月8日养猪业重要信息汇总
时间:2026-10-08
来源:综合报道
180°大变!猪价下跌“猛抬头”!节后“报复性”下跌?
时光飞逝,国庆小长假落幕,国庆期间,生猪市场维持窄幅震荡的走势!月初,受集团猪企减量,且,人员流动增加,内销以及城市猪肉需求改善,短暂猪价上行。但是,随着前期压栏猪源陆续出栏,集团猪企恢复出栏节奏,生猪市场略有降温,虽然,此前两日,受学生返校在即,下游市场存在一定补货需求,支撑猪价再次转强。可惜,由于需求边际恢复缓慢,学生返校前下游市场备货反馈一般,屠宰场开工率难以有效提升,市场再次转弱调整,行情180°大变!
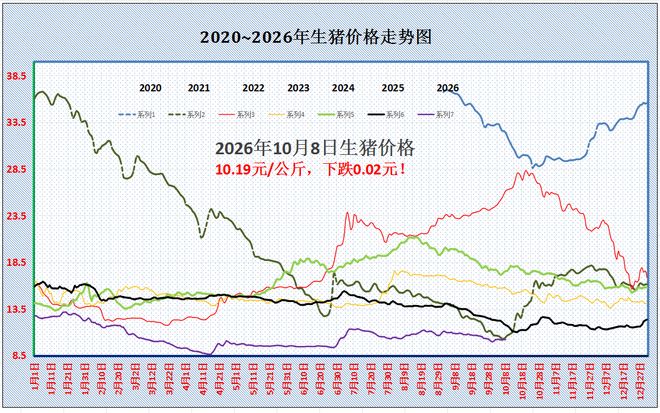
据数据监测分析,截至10月8日,全国外三元瘦肉型标猪出栏均价在10.19元/公斤,环比昨日下降0.02元,猪价承压转弱,南北市场以涨跌互现为主,但是,下跌现象略有增多,市场情绪略显谨慎,阶段性看涨以及看跌并存!
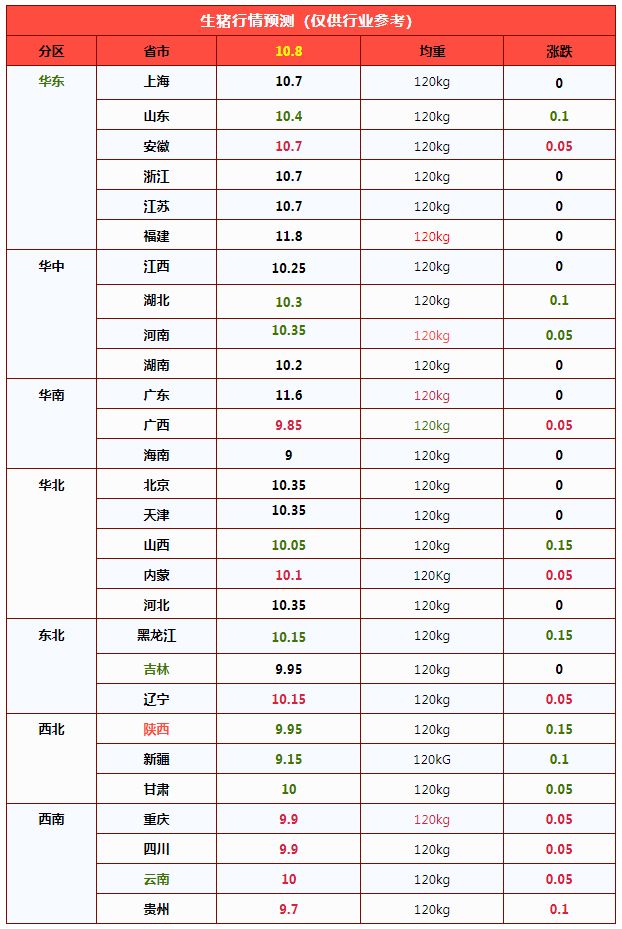
从各地反馈了解,国内重点监测的28个地区,市场维持大稳小动的格局,全国生猪均价与湖南地区10.2元/公斤相近,生猪报价在9-11.8元/公斤,大部地区生猪报价在10-10.7元/公斤左右!其中,西南地区偏强,华东、华中以及华南市场大稳小动,北方地区生猪报价以盘整偏弱为主,西北地区大部行情偏弱!
目前,猪价以稳中下跌为主,阶段性市场多空并存,供需基本面尚未扭转,猪价季节性上涨仍需时日!
在供应端,10月份,国内商品猪供应水平充足!一方面,上月,主流头部猪企计划出栏较多,实际完成或不及预期,尤其是,需求表现不佳,市场淘汰低价母猪增多,前期压栏以及二育猪源出栏增加,集团猪企部分产能或调整至10月出栏,本月供应能力充足。且,10个月前母猪存栏止跌回升,进一步加剧本月供应端压力;另一方面,由于气温下降,生猪育肥增重加快,适重生猪供应能力增加,且,中大猪存栏占比增多,生猪出栏均重上升,市场猪肉供应水平充足!因此,本月,生猪以及猪肉供应格局宽松,对于猪价产生压力!
在需求端,国庆小长假告一段落,虽然,节日期间,受人员流动增加,猪肉需求改善,内销以及城市需求回暖!但是,随着国庆小长假告一段落,需求边际支撑或将转弱,虽然,节后食堂恢复采购,居民贴秋膘的需求增加,但是,整体需求或难有实质性的回升!
因此,在供需博弈下,当前,生猪市场基本面偏空!但是,由于进入四季度后,市场对于四季度末南方腌腊前景存在看涨信心,这或将抑制养殖端认卖心态,且,消费需求边际逐步修复,市场抄底心态依然存在,部分二育仍有入场现象,猪价底部支撑存在!
由此分析,在供需博弈下,短暂受集团猪企出栏节奏的变化,市场或维持震荡的走势,后市随着气温下降,需求边际支撑进一步改善,猪价仍有趋势偏强的机会,重点关注市场出栏节奏以及二育情绪的变化!
8涨8跌!猪价“僵持”偏弱,国庆后二师兄“一地猪毛”?
时光荏苒,10月伊始,国庆假期结束,国内生猪市场,节日期间呈现小幅整理的局面。虽然,猪价重心相比上月末略有反弹,但是,节日期间,市场支撑力度有限,猪价反弹空间不足。且,随着国庆小长假告一段落,节日效应消退,市场购销需求逐步修复,受需求边际支撑或将转弱,国庆节后,猪价面临小幅下降的压力。但是,考虑到标猪均价接近10元/公斤的底部,猪价缺乏大降的预期,市场或维持磨底的走势,生猪市场仍处于“筑底”阶段!
援引数据监测分析,10月8日,全国外三元生猪出栏均价在10.19元/公斤,环比昨日下降0.02元,猪价呈现僵持偏弱的走势,市场看涨以及看跌情绪并存,目前标猪报价同比下降在13.4%左右!
从各地基层反馈了解,在国内重点监测的南北28个地区,生猪市场涨跌呈现“8涨8跌14平”的格局。上涨方面,安徽、广西、内蒙、辽宁、川渝以及云贵报价上涨0.05-0.1元/公斤。下跌方面,山东、湖北、河南、山西、黑龙江、陕甘以及新疆报价下跌0.05-0.15元。其中,西南地区偏强运行,西北市场偏弱调整,南北大部以横盘震荡为主。全国生猪报价在9-11.8元/公斤,大部行情横盘在9.8-10.7元/升左右!
目前,猪价以僵持偏弱为主,市场情绪略显分歧,看涨以及看跌心态并存,市场短暂或缺乏方向性,猪价或受集团猪企出栏节奏变化,呈现涨跌震荡的走势!
利好因素:一方面,节后,各行各业恢复,学生开学,工厂开工,各地堂食需求逐步改善,市场短暂存在一定补货需求,屠宰场开工率或小幅回升!
另一方面,由于四季度伊始,距离传统消费旺季,南方腌腊周期逐步临近,养殖端看涨后市的信心或将逐步修复,这或将抑制市场低价给猪心态,社会面猪场存在扛价意愿!
叠加,当前标猪均价偏低,市场看涨肥猪后市前景,南北多地,二次育肥仍有逢低入场的操作,市场存在支撑!
利空因素:一方面,虽然,按照母猪存栏变化,国内生猪产能供应压力将逐步减轻,但是,由于前期需求边际恢复缓慢,养殖端产能存在积压的局面,供应端压力不减!尤其是,本月,集团猪企出栏计划或较多,部分产区或有滞后出栏压力,供应端维持宽松的局面!
另一方面,需求边际恢复缓慢,餐饮以及堂食需求增量或不及预期,且,国内冻品猪肉高库存的现象,下游市场需求回暖或不及预期!
由此分析,在供需博弈下,阶段性猪价以盘整为主,集团猪企出栏节奏的变化或影响猪价短时涨跌,主流观点认为,10月中上旬,市场或有偏弱的压力!后市,随着集团猪企出栏压力减轻,且,天气转凉,市场需求前景预期改善,猪价或恢复上涨!月内,生猪市场或呈现波动偏强的走势,但是,受供应局面宽松,市场缺乏明显走强的契机!
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。