没有人愿意率先减产、旺季变淡季:白羽肉鸡产能囚徒困境与被动出清
时间:2026-10-07
来源:《国际家禽》
“最近出栏的白羽肉鸡,血亏。”
山东养殖户表示,前期鸡苗价格较高,叠加饲料涨价,毛鸡成本在每只3元以上,现在出栏价格远低于成本价,无论合同鸡还是社会鸡,都在亏。“此前中秋节和国庆节前一般是旺季,今年变成了淡季,有点出人意料。”
↓
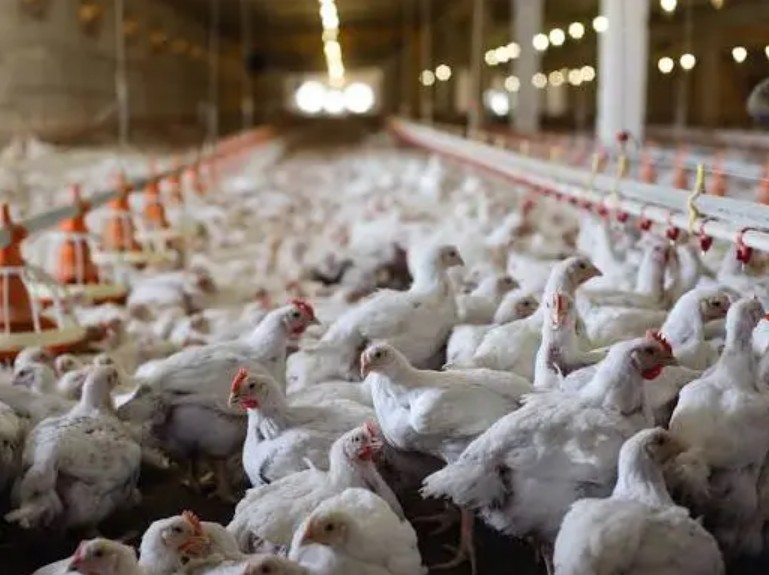
2026年8月下旬至9月,本是白羽肉鸡行业一年中最确定性的旺季窗口。开学团餐备货叠加中秋、国庆双节消费拉动,近三年8月毛鸡涨价甚至形成了较强的一致性预期。然而,这一周期规律在2026年被彻底打破。山东棚前毛鸡报价从8月上旬的3.8元/斤一路回落至9月18日的2.80—2.85元/斤,触及年内低点。9月上旬全国毛鸡均价3.28元/斤,有效跌破了“10元3斤”的心理关口。种蛋、鸡苗、毛鸡、冻品分割品,四大环节同步跌至年内低位,产业链进入无差别承压阶段,不存在能够对冲风险的环节。
卓创资讯数据显示,9月11–18日白羽肉鸡鸡苗周均价1.64元/羽,周环比下跌0.58元,跌幅26.13%,同比近乎腰斩。 成本端,前期父母代种鸡购置成本偏高,叠加饲料成本上行,鸡苗孵化成本维持在2.80元/羽以上。测算显示,9–10月孵化企业每羽鸡苗亏损0.7–0.75元。9月上旬出苗量维持高位,叠加毛鸡走弱压制鸡苗需求,苗价持续下探,孵化企业亏损进一步放大。
这不是一次短期的行情扰动。行情低迷只是结果,根源在于产能扩张速度显著高于终端消费增量,行业陷入典型的囚徒困境:市场主体明知产能过剩,但各方均无主动减产动力,形成三层结构性沉默。
产能扩张的传导链:从祖代到屠宰
理解本轮下跌的深度,需要回到产能扩张的源头。
2024—2025年,国内祖代白羽肉种鸡更新量连续两年创下历史新高。2026年1—7月,全国祖代白羽肉雏鸡累计入栏75万套,祖代在产存栏同比增长15.26%,其中7月单月在产存栏同比增幅高达32.19%。源头产能的充分释放,通过14个月左右的养殖周期滞后传导至商品代环节,构成了下半年毛鸡出栏持续增量的供给底座。
但真正放大供需失衡的,是屠宰端的产能扩张。2026年全国白羽肉鸡屠宰企业新增设计产能498万羽/日,其中山东主产区新增278万羽/日以上。山东作为核心产区,日均屠宰量已达1176万只,占全国42%。屠宰产能的快速落地,表面上创造了“毛鸡无滞销风险”的需求幻觉,实际上形成了一条单向传导链:屠宰产能扩张越快,新建产线为完成产能爬坡而高价抢收毛鸡的策略越激进,养殖端扩产冲动越强烈,市场供给过剩的隐患就越突出。
这条链条的致命之处在于,养殖端与屠宰端的决策逻辑完全错位。养殖端以屠宰端满产产能为基准规划养殖规模,而屠宰端以自身盈利水平、库存压力、终端消费行情动态调整收购量与收购价格。2026年上半年山东白羽肉鸡屠宰企业平均开工率仅维持在60%—70%,大量新建及存量屠宰产能处于闲置状态。养殖端按照100%满产预判需求扩张规模,屠宰端实际有效收购体量仅为产能峰值的六至七成,供需错配由此固化。
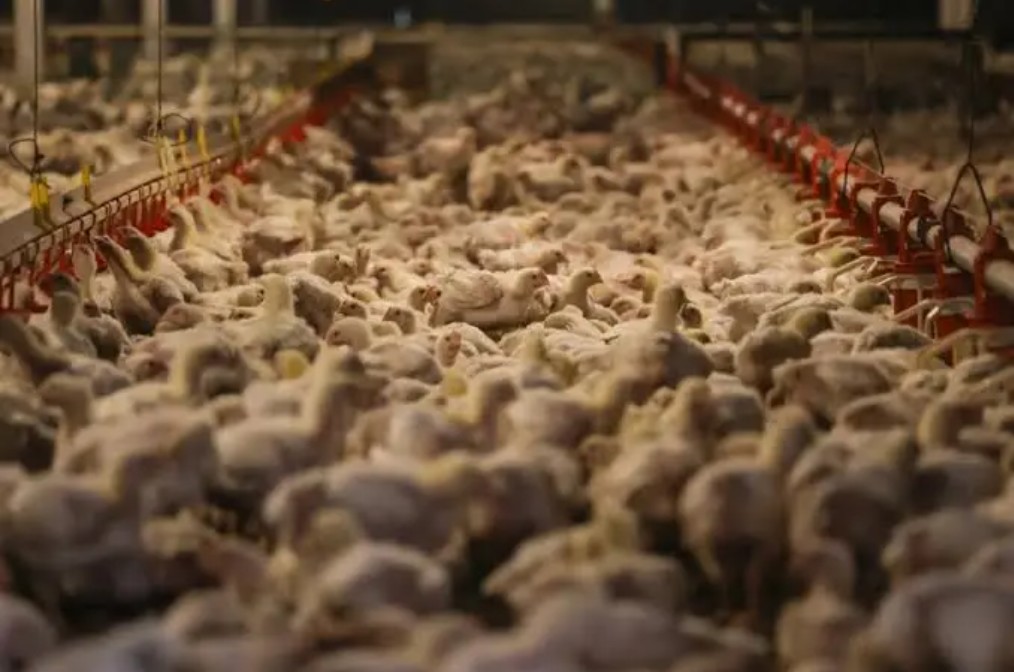
没有人愿意率先减产
产能过剩是事实,但出清迟迟不来。这背后是三层结构性沉默。
上游种禽端,种鸡属于核心长期资产。主动淘汰种鸡意味着资产一次性减值,且祖代种鸡的产能弹性极大——同等存栏规模下,父母代雏鸡实际供应量最大可实现25%的差值。企业倾向于通过强制换羽、延后淘汰来维持产能,等待行情修复。
中游屠宰端,屠宰产能属于重资产。开工率越高,单位固定成本摊薄效果越好,降低开工率直接抬升单位折旧。9月中旬样本屠企开工率反而抬升至83.73%,环比提升13个百分点。毛鸡低价带来账面加工利润,理论盈利接近2元/只,但账面利润与实际现金流之间存在巨大鸿沟——样本屠宰企业冻品库容率高达90.62%,山东、东北产区大量外租冷库用于囤货。企业权衡后选择租库囤货而非折价甩卖,因为冷库仓储成本低于折价抛售的损失。库存持续堆积形成负向循环:毛鸡价格越低,屠宰收购意愿越强、开工越高;屠宰量放大进一步推高冻品库存;高库存压制分割品售价;产品价格疲软,又持续压低毛鸡收购报价。
下游商品代养殖端,空栏意味着现金流归零。即便持续亏损,养殖户仍倾向于维持出栏,等待行情修复。菏泽养殖户李存锐的处境是典型缩影:前期鸡苗价格较高,叠加饲料涨价,毛鸡成本在每只3元以上,而出栏价格远低于成本价,“无论合同鸡还是社会鸡,都在亏”。多样本点测算显示,当前出栏毛鸡亏损超过3元/只,高的可能超过4元/只。
被动出清:底部正在发生的真实变化
行业头部企业释放偏乐观预期——益生股份表示市场已启动批量种鸡淘汰,预判国庆后鸡苗价格回升;圣农发展认为低迷行情难以持续。这类表态的本质是维持市场预期。而真正的出清正在行业底部悄然发生。
大量中小养殖户被动退出。这部分主体游离在行业统计口径之外,很难被公开数据捕捉。一位从业者的表述颇具代表性:“今年太难了,2月份一批鸡亏了十万元,投降了。”低效产能的退出是“鸡贱伤农”的市场自发结果,也是行业周期底部最真实的供给侧变化。
孵化端的亏损同样在加速产能出清。当前鸡苗孵化成本在2.80元/羽以上,9—10月鸡苗孵化环节平均亏损0.70元/羽至0.75元/羽。鸡苗价格跌至1.64元/羽,同比降幅接近一半。部分孵化场选择弃养、毁苗,种鸡屠宰点“根本杀不完”。
但被动出清的力度是否足够,仍是未定之数。从数据看,2026年1—9月养殖端整体亏损仅0.15元/只,较去年同期涨幅70.58%。行业亏损的绝对幅度尚不极端,这意味着产能出清的“痛感”还没有强到迫使大规模主动减产的临界点。出清更多以中小散户退出、种鸡加速淘汰等渐进方式发生,而非全行业的剧烈收缩。
如何突破困境
白羽肉鸡行业的产能囚徒困境,本质上是固定资产专用性与预期博弈的叠加。屠宰产能一旦建成,折旧、人工、资金成本便形成刚性支出,停产的单位损失大于亏损生产的损失。养殖端的鸡舍、设备同样具有高度专用性。这使得“减产”在个体理性层面始终是劣势策略,尽管在集体层面减产是唯一出路。
破解这一困境,需要外部条件的变化而非内部自发的协调。从供给侧看,祖代引种持续受限可能是触发产能收缩的变量。2026年1—5月法国、美国祖代引种渠道因禽流感全面关停,上半年全国祖代鸡累计更新量同比下滑6.26%。引种断档的供给收缩效应存在14个月左右的滞后传导期,预计在2027年逐步显现。
从需求侧看,低价猪肉的替代效应仍在持续分流鸡肉消费。生猪价格低迷使得鸡肉的比价优势被削弱,终端消费回暖节奏滞后。白羽肉鸡消费的增量场景——快餐化、预制菜、宠物食品、出口——能否在量级上对冲供给过剩,是决定出清速度的关键。
9—10月是年内压力最大的窗口期。行业偏弱的供需格局仍将延续,传统“金九银十”预期已经落空。被动的产能出清不会以戏剧性的方式宣告完成,它更可能以持续的微利磨底、中小主体的逐渐离场、以及头部企业之间成本控制能力的最终分化,来完成一轮并不体面的结构重置。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。