2026年10月2日养猪业重要信息汇总
时间:2026-10-02
来源:综合报道
涨猛了!猪价上涨“摧枯拉朽”,季节性上涨“拐点”兑现?
涨了,涨了,二师兄“涨猛了”!进入10月初,国庆假期到来,生猪市场迎来“新气象”,猪价上涨“摧枯拉朽”,在情绪引导下,生猪均价“破4入5”,且,市场看涨情绪浓厚,四季度伊始,二师兄季节性上涨拐点或兑现。短期内,猪价有望呈现高歌猛进的局面,但是,理性来看,目前,猪价仍处于低位,猪粮比不足5:1,养殖亏损压力较大,生猪市场仍需以时间换空间,二师兄“扭亏为盈”依然任重道远……
截至2026年10月2日,今天,全国瘦肉型外三元生猪价格,出栏均价在10.21元/公斤,相比昨日上涨0.17元,南北地区,除了河南报价略有转弱,市场呈现全面上涨的态势,多地猪价涨幅走扩,生猪均价上涨幅度也明显拉升,但是,同比去年仍有下降近16.72%!按照临池玉米报价在1.09元/斤,当前猪粮比4.68%,主流生猪育肥亏损仍近160元/头左右!
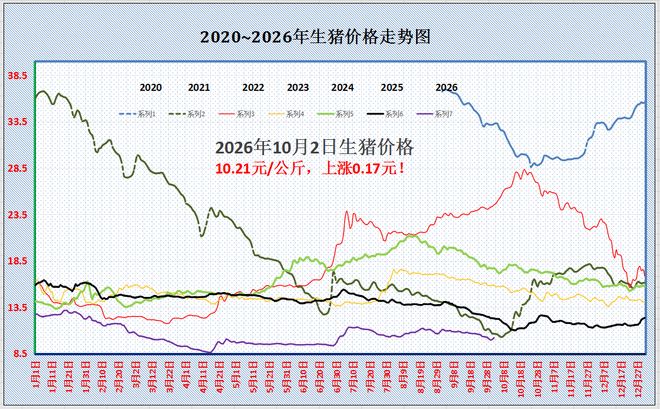
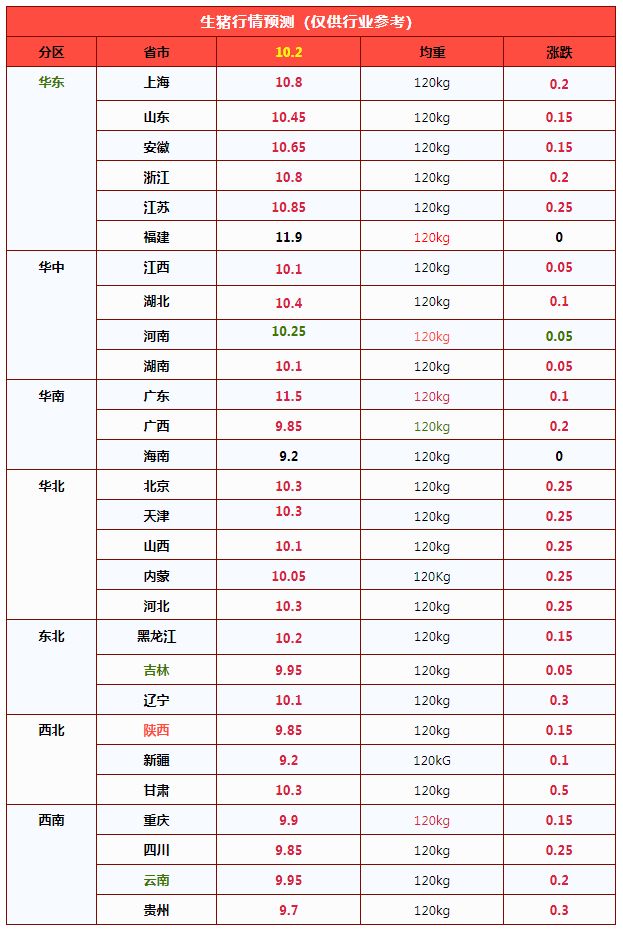
从各地基层反馈了解,南北地区,重点监测的7个产区,可监测的28个省市,全国生猪出栏均价与黑龙江地区10.2元/公斤相近,生猪主流报价在9.2-11.9元/公斤,大部报价回升至9.8-10.8元/公斤左右!
其中,在传统产销市场,目前,黑龙江报价10.2元,辽宁报价10.1元,河北报价10.3元,陕西报价9.85元,甘肃报价10.3元。而在四川地区报价9.85元,云南报价9.95元,山东报价10.45元,江苏报价10.85元,河南报价10.25元,湖南报价10.1元,广东报价11.5元/公斤……
由此来看,10月2日,猪价逆势连涨,生猪均价稳固回升,标猪报价涨至10.21元/公斤,两日上涨0.25元/公斤,猪价底部修复,养殖亏损压力略有减轻,支撑猪价上涨的逻辑分析如下:
在消费方面,节日期间,国内主流消费城市,北京以及上海市场,北京白条报价下跌0.2-0.3元,市场购销一般,上海市场白条供应增加,报价稳定在13.5元/公斤左右!目前,城市猪肉购销反馈平平,内销市场农村集市购销意愿有所提升,尤其是,受节日气氛烘托,且,冷空气影响下,北方天气转凉,居民贴秋膘的积极性改善,猪肉购销积极性有所增加!
目前,猪肉消费反馈一般,节日需求并未出现显著放量的局面!但是,从屠企采购来看,南北地区,屠宰场采购难度略有增加!
一方面,由于养殖端月初出栏计划减少,头部以上猪企节日期间减量出栏,部分规模猪企有明显控量拉涨的心态,且,散户猪场抵触降价心态升温,惜售压栏积极性转强!
另一方面,由于天气逐步转凉,市场对于中大猪需求前景预期提升,且,近期,标猪成交价偏低,二育空栏占比较多,阶段性,二次育肥仍看涨后市腌腊前景,入场补栏标猪积极性改善,这截留屠宰场上猪计划,支撑了市场看涨信心!
由此,在供需变化下,目前,市场看涨以及看稳情绪并存,未来1-2日,猪价或延续稳固回升的走势!但是,由于上月规模猪企日均出栏计划较多,部分猪企出栏计划完成或不及预期,部分产能或滞后出栏,国庆小长假后,集团猪企出栏计划恢复,供应能力或将提升,而需求边际或将转弱,猪价或再次承压下跌,后市关注市场购销节奏的变化!
坐火箭!猪价又是“一片红”,接下来“越涨越猛”?
时光荏苒,十月伊始,进入国庆小长假,近日,国内生猪市场呈现“超跌上涨”的格局。传统“金九”月份,猪价走势承压,基于月内生猪出栏压力过大,且,双节前需求边际支撑不足,产销失衡影响下,猪价报复性下跌,月内猪价单边回落,标猪累计下降超10%,9月末生猪均价触底9.96元/公斤,猪价再次跌破10元/公斤的关键支撑点位。
好在,进入10月初,生猪市场呈现逆势上涨的格局,最近两日,市场呈现火箭上涨的局面,生猪市场底部逐步修复,市场看涨后市信心转强,短期内,猪价或维持震荡走高的局面,但是,市场也面临一定下行的风险!具体分析如下:
援引数据监测,全国瘦肉型标猪出栏均价在10.21元/公斤,环比昨日上涨0.17元,猪价涨幅走扩,南北又是“一片红”,同比下降减少至16.7%,市场呈现全面上涨的格局!不过,按照目前临池玉米报价1.093元/公斤,当前,猪粮比仍处于低位,适重生猪育肥亏损压力依然较大,养殖端期盼猪价再涨的情绪较强!
从分区来看,全国重点监测的南北7个产区,可监测的28个地区,生猪出栏均价与黑龙江地区水平相近,南北生猪报价普遍回升至9.2-11.9元/公斤,区域猪价重心上移!目前,在传统产销市场,其中,黑吉辽生猪均价涨至9.95-10.2元/公斤,山西以及河北报价10.1-10.3元,陕甘地区报价9.85-10.3元,北方市场标猪报价普遍涨超10元/公斤!而在南方市场,目前,川渝报价9.85-9.9元,山东以及安徽报价10.45-10.65元,江浙报价10.8-10.85元,河南报价10.25元,湖南报价10.1元,两广报价9.85-11.5元/公斤!
由此分析,10月2日,猪价逆势上涨,生猪均价破位上行,市场看涨情绪浓厚,支撑猪价上涨的逻辑,分析如下:
一方面,节日支撑转强,国庆小长假初,南北地区,居民外出旅游增多,团膳以及堂食需求转强,且,天气逐步转凉,冷空气活动增加,居民家庭购销积极性改善,猪肉消费能力修复,节日支撑转强!
另一方面,生猪出栏节奏减慢!月初,受集团猪企放假,生猪出栏水平下降,且,社会面猪场惜售压栏增多,生猪均价低位运行,市场抵触降价心态升温,养殖端看涨中大猪前景,顺势压栏增重情绪转强,南北地区,生猪流通减少,屠宰场上猪节奏减慢!
叠加,四季度伊始,天气逐步转凉,市场对于后市中大猪价格前景信心恢复,养殖端游资抄底积极性增加,南北多地,二育空栏比重较高,逢低补栏标猪积极性转强,这进一步截留屠宰场猪源,增加供应紧张的局面!
由此来看,在多方支撑下,目前,猪价“火箭”上涨,短期内,猪价重心或震荡走高!不过,此番猪价上涨或难持续,10月初,受节日气氛烘托,猪价易涨难跌,但是,节后,随着生猪购销恢复,本月集团猪企出栏压力依然较大,且,消费市场节后惯性回落,猪价仍有冲高下跌的风险!不过,趋势来看,10月份,生猪均价环比或震荡走高,月内市场或维持波动偏强的趋势,重点关注市场购销节奏的变化!
旺季失色,产能惯性压制猪价:本轮猪周期筑底观察
中秋收官、国庆消费旺季临近,生猪市场并未走出传统季节性上涨行情,旺季不旺成为当前行业核心特征。农业农村部监测数据显示,9月第3周全国生猪均价11.48元/公斤,环比下跌0.5%,同比大幅下行17.1%;定点屠宰企业生猪收购价12.08元/公斤,同比下降16%。进入9月下旬,现货猪价持续在10元/公斤附近震荡,消费提振效应显著弱于市场预期。
一、旺季承压:需求回暖,但供应释放更快
本次节前行情走弱,核心矛盾依旧是供给增量大于需求增量。节日备货带动屠宰端开工上行,但供给端集中出栏对冲了消费利好。一方面头部集团场主动加快出栏节奏,散户与二次育肥主体集中出猪;另一方面前期压栏的大体重生猪集中流入市场,进一步放大供给压力。开源证券统计,截至9月24日,国内生猪日屠宰量由15.98万头提升至17.35万头,屠宰量抬升的同时猪价延续下行,直观印证供给过剩压制行情。
简言之,季节性需求修复只能带来短期脉冲,无法扭转总量过剩格局。
二、核心悖论:能繁母猪持续去化,为何出栏量仍创新高?
市场当前最大疑问:能繁母猪存栏已经回落,市场生猪供给为何依旧充裕?答案在于养殖效率提升带来的产能惯性。卓创资讯数据,截至8月底全国能繁母猪存栏较年初下降5.53%。但测算显示,2026年国内生猪出栏量仍有望达到7.39亿头,较2025年继续增长2.78%。规模化普及、种猪育种改良、饲养管理升级,持续抬升PSY(每头母猪年提供断奶仔猪数)。能繁母猪总量下降,单产水平提升对冲了母猪减少的影响,形成“母猪少了,但生猪供给不会同步收缩”的特殊局面。这也是本轮周期和过往猪周期最本质差异:产能去化存在显著时滞,供给惯性极强。
本轮去产能的第一阶段,出清主体以高成本、低效率散户与小型养殖场为主。随亏损持续扩散,部分规模企业也启动产能调整。后续周期走向的核心变量,不再是低效产能出清,而是高效产能是否进入实质性退出,并且传导至商品猪出栏端。高效产能抗亏损能力更强,出清节奏会显著慢于历史周期,拉长本轮筑底时间。
三、政策端:产能调控目标下调,行业进入结构性优化阶段
调控层面同步推进常态化产能管理。今年5月农业农村部将全国能繁母猪正常保有量目标下调至3750万头左右。保有量目标下调,本质是承认行业生产效率抬升背景下,维持市场供需平衡所需的母猪基数已经下降,行业产能进入结构性优化阶段。但必须厘清一个关键点:产能目标调整≠猪价马上反转。政策调控平滑周期波动,不能直接改变短期供需格局。
四、拐点不能只看猪价,五大前置指标才是核心观测锚
当前仔猪价格持续走弱,养殖亏损面继续扩大,二次育肥意愿降温,行业仍处在消化历史过剩产能阶段。只要供给压力没有实质性出清,单纯依靠节日消费,很难催生趋势性上涨行情。
判断猪周期底部,需要跟踪五大领先指标:
能繁母猪存栏是否持续、深度下行(不是短期小幅波动);
仔猪价格企稳回升,养殖端育肥预期修复;
生猪出栏体重回落,压栏行为消退;
二次育肥持续降温,投机性供给减少;
养殖端亏损持续收窄,现金流压力得到缓解。
卓创资讯预测,2027年国内生猪出栏量有望回落至7.21亿头,相较2026年下降2.49%,月度供需比逐步改善。牧原、温氏、新希望等头部企业,同样将产能去化作为中长期行情核心变量。
五、周期判断:处于筑底阶段,尚未迎来供需反转
综合来看,行业已经进入产能去化关键窗口,但距离供需实质性反转仍有时间差。当前行情属于周期筑底阶段,而非反转阶段。季节性反弹极易被市场误读为周期拐点,这是投资者与养殖主体需要警惕的风险。
对于养殖企业,筑底阶段比拼的核心是成本管控、现金流安全与穿越周期的韧性;对于产业投资者,双节旺季恰好是绝佳观察窗口:消费端弹性容易验证,真正决定后市的,是供给端能否实现实质性收缩。
猪周期见底的底层逻辑不变:能繁母猪的减量,最终要转化为商品猪出栏的减量。目前这个传导链条还没有完全落地。猪周期拐点正在酝酿,但供需反转,尚需等待。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。