2026年9月20日养猪业重要信息汇总
时间:2026-09-20
来源:综合报道
不温不火!猪价涨跌“踩刹车”,中秋在即,新一轮“爆发”上涨来了?
时光飞逝,9月渐入下旬,三季度渐入尾声!据悉,在国内生猪市场,三季度以来,由于前期母猪存栏去化利好逐步兑现,供应端带来的压力略有减轻,可惜,由于需求端处于季节性淡季,且,市场长期出栏亏损下,回笼资金的需求增加,出栏变现情绪偏浓,生猪市场以震荡下行为主!市场多次出现冲高的现象,但是,涨势难以持续。截至目前,国内标猪报价仍处于历史同期偏低的水平,养殖亏损深度不减!
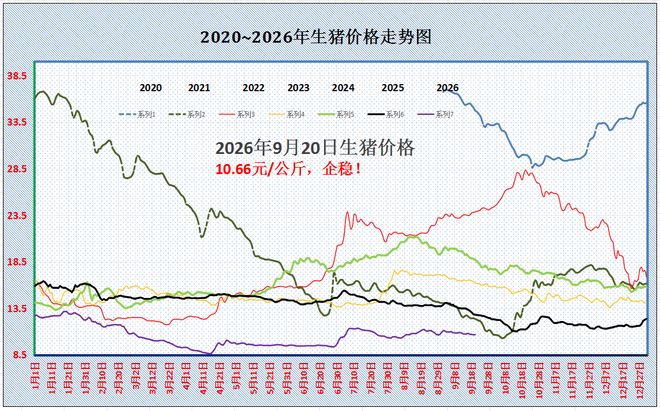
援引机构数据了解,截至9月20日,全国外三元生猪出栏均价在10.66元/公斤,环比昨日报价企稳,同比去年下降近17%,生猪报价呈现“不温不火”的走势,市场止步下跌!但是,上涨支撑依然偏弱,如今,中秋在即,下游市场备货周期即将到来,新一轮爆发上涨能否兑现,具体分析如下:
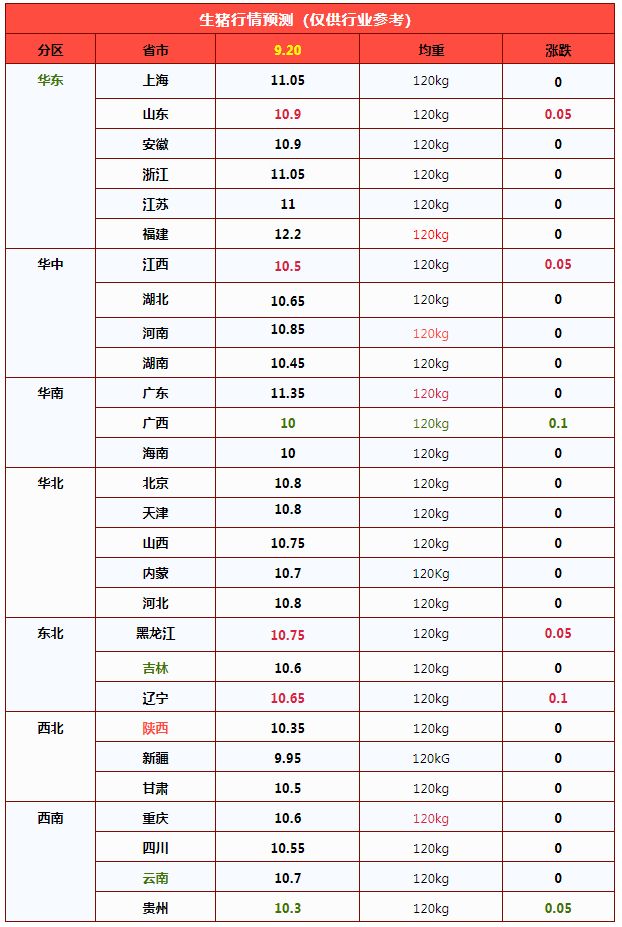
援引基层监测,目前,全国南北地区,重点监测的28个地区,生猪报价以盘整为主,大部行情偏稳运行,零星报价略有小幅震荡的走势!其中,山东、江西、黑龙江以及辽宁,生猪报价上调0.05-0.1元,贵州报价下跌0.05元。南北生猪报价普遍企稳在9.95-12.2元/公斤,其中,黑吉辽地区报价企稳10.6-10.75元/公斤,山西以及河北报价10.75-10.8元/公斤,而在川渝地区报价10.55-10.6元/公斤,山东以及安徽报价10.9元/公斤,江浙地区报价11-11.05元/公斤,两广地区报价在10-11.35元/公斤!
由此来看,9月20日,猪价止步下跌,但是,行情缺乏上涨的表现,市场延续不温不火的格局!中秋在即,节前猪价反馈不及预期,市场对于猪价上涨信心转弱!
目前,生猪购销基本面一般,市场看涨以及看跌心态并存,具体分析如下:
在需求端,目前,需求边际跟进一般,虽然,中秋临近,下游市场陆续备货,屠宰场开工率小幅攀升!但是,近日受副高再次西升北抬,华北以及黄淮多地气温再次涨超30℃,南方多地持续高温以及高湿的环境,内销市场猪肉购销需求跟进一般,季节性需求旺季兑现较差。且,受居民饮食习惯的变化,人口结构的调整,国内产业升级,劳动密集型产业变化,猪肉需求整体一般,对于猪价支撑较为有限!
在供应端,临近中秋,市场出栏情绪分歧,部分散户猪场抵触低价卖猪,惜售以及压栏心态略有增加!但是,由于本月以来,月初,受市场集中淘汰低效母猪,标猪出栏受限,本月规模猪企出栏节奏偏慢,但是,出栏计划环比增加,中秋前规模以上猪企日均出栏压力较大,集团猪企认卖心态偏强!且,中秋前主流猪企存在变现的需求,生猪流通相对顺畅!南方部分产区疫病频繁,进一步加快出栏节奏!
由此分析,在供需博弈下,目前,猪价以盘整为主,虽然,中秋临近,节日气氛烘托转强,屠宰场开工率或逐步回升,但是,碍于供应格局宽松,且,出栏均重增加,这或将抑制中秋前猪价反弹的预期!理论来看,短暂猪价横盘震荡后,下周,生猪报价在节日气氛烘托下,猪价或有震荡反弹,不过,涨幅或将受限!
4涨2跌!猪价“僵持”待涨!中秋在即,猪价能否“破5入6”?
时光飞逝,9月渐入下旬,今天,2026年9月20日,农历八月初十,中秋进入倒计时,双节也将到来!但是,从国内畜禽养殖方面,目前,鸡蛋行情冲高,市场重心或逐步震荡转弱,食品企业集中备货基本完成,需求边际支撑或将转弱。而在生猪市场,目前,猪价陷入僵持的局面,市场横盘企稳,看涨以及看跌情绪并存。不过,主流观点仍看涨中秋以及国庆前猪价的前景,那么,在节日利好推动下,猪价能否“破5入6”?分析如下:
截至2026年9月20日,数据监测,全国外三元瘦肉型标猪出栏均价在10.66元/公斤,环比昨日持平,生猪报价同比下降16.7%,月内累计下降3.88%。猪价仍处于历史较低水平,不过,近日,受临池玉米市场,新粮玉米集中上市,新陈玉米并轨,现货玉米均价降至1.1062元/斤,当前生猪猪粮比在4.82左右,国内生猪育肥普遍亏损近200元/头,养殖仍陷入深度亏损的阶段!
从最新基层反馈显示,在全国南北市场,重点监测的28个省区,生猪报价呈现“4涨2跌”的走势!其中,山东上涨0.05元,江西上涨0.05元,黑龙江上涨0.05元,辽宁上涨0.1元。广西下跌0.1元,贵州下跌0.05元。全国生猪出栏平均值与辽宁以及江西10.65元/公斤相近,新疆报价9.95元/公斤最低,福建报价12.2元/公斤最高,国内生猪出栏平均价5.33元/斤。
目前,猪价横盘震荡,市场呈现大稳小动的局面,生猪报价主流维持在10.5-11元/公斤,区域猪价价差有限!市场看稳情绪偏浓,预计,明天生猪报价或延续大稳小动的格局,但是,上涨范围或逐步增加,猪价或进入周期性上涨的临界点!
从需求来看,国内主流消费城市,目前,北京以及上海方面,北京地区,白条报价下跌0.1元,终端购销一般,上海市场报价13-13.3元,白条上货增加,购销积极性一般。从北京新发地了解,目前,白条猪成交报价在6.5-7.3元/斤,钢联数据显示,本周前三级白条猪肉均价在14.56元/公斤,市场毛白价差-3.9元/公斤,屠宰场利润承压,本周数据监测头均亏损在15.7元左右!
从供应来看,目前,国内主流头部猪企,昨日,西北增量,西南以及华东出栏减量!从屠宰场采购来看,东北地区,养殖出栏一般,屠宰场采购难度一般,生猪报价以窄幅拉锯为主。华东以及华中地区,生猪购销相对顺畅,屠宰场变价支撑一般。华南以及西南地区,零星猪企出栏计划完成较差,市场以盘整偏弱为主!
据机构分析,目前,消费边际支撑一般,虽然,双节在即,中秋进入倒计时,但是,由于居民家庭需求跟进一般,市场囤货情绪谨慎,主流观点认为,猪肉供应前景宽松,贸易商多以随用随采为主,这抑制屠宰场开工率的提升,对猪价支撑略显有限;在供应方面,由于中秋前,集团猪企出栏日均压力过大,且,月内规模猪企出栏计划缓慢,受主流猪企资金压力较大,节前变现意愿偏强,多地规模猪企仍有增量出栏操作,供应格局相对宽松!
由此分析,在供需变化下,目前,生猪市场以大稳小动为主,理性来看,中秋前猪价缺乏显著上涨的机会,猪价“破5入6”缺乏支撑!但是,主流观点认看涨中秋前的行情,毕竟,下游市场集中备货周期到来,屠宰场开工率有望大幅改善,这或将刺激生猪报价短暂拉涨!
9月生猪市场:季节性消费修复落地,脉冲行情难改中长期格局
2026年9月上旬,国内生猪行业完成季节性拐点切换,高温压制效应消退、开学季刚性需求释放叠加节前备货启动,行业供需两端同步边际改善。供应端养殖主体出栏节奏提速,有效供给量环比扩容;需求端终端消费由淡转旺,屠宰开工、日均屠宰量同步修复。
本轮市场回暖核心驱动为季节性消费脉冲,并非行业基本面实质性反转。基于卓创资讯高频监测数据,本文复盘9月上旬生猪供需运行特征,并对下旬双节行情及中长期市场走势进行专业化研判,为行业生产、备货、出栏决策提供数据与逻辑支撑。
一、9月上旬行业运行数据复盘:供需双增,终端需求确定性修复
进入9月,国内生猪消费正式脱离暑期淡季区间。气温回落修复居民猪肉消费偏好,全国院校集中开学催生食堂刚性集采需求,双向利好支撑终端消费回暖,倒逼产业链上下游调整生产经营节奏,行业各项核心指标均呈现环比改善、同比小幅上行的特征。
1.1供给端:养殖出栏积极性提升,市场有效供给环比扩容
消费回暖带动市场成交氛围改善,叠加秋季气候适宜生猪调运、出栏,规模化养殖企业及中小养殖户主动优化出栏计划,增量出栏意愿提升,市场有效生猪供给持续增加。
据卓创资讯高频数据监测,截至2026年9月14日,全国样本企业生猪日度供应量录得20.36万头,较上月均值环比增长5.95%。供给端的有序扩容,适配了终端消费的修复节奏,行业短期供需匹配度持续优化,未出现阶段性供需错配问题。
1.2屠宰端:节前备货周期启动,日均屠宰量持续抬升
伴随终端走货速度加快,屠宰企业库存消化节奏提速,叠加中秋、国庆双节前置备货需求释放,行业屠宰开工力度持续加大,生猪屠宰产能稳步释放。
数据显示,截至2026年9月14日,全国样本企业生猪日度屠宰量为18.17万头,上月均值为17.08万头,环比涨幅6.38%。目前屠宰行业已全面进入节前补库周期,下游经销商、肉制品企业集中备货,预计短期内屠宰量将延续上行趋势。
1.3开工端:产销景气度回升,开工率实现同比环比双增
屠宰企业开工率为观测生猪终端真实消费韧性的核心锚定指标。9月消费场景修复显著对冲行业淡季压力,家庭消费复苏+院校刚性集采形成双向支撑,推动行业开工水平持续修复。
卓创资讯监测数据显示,截至9月14日,全国屠宰企业开工率达37.77%,环比上涨2.4%、同比上涨3.76%。同比、环比双升的数据表现,验证了当前生猪终端消费的实质性回暖,行业整体产销景气度较暑期显著改善。
二、9月下旬行情预判:双节消费脉冲强化,行情持续性存在硬性约束
9月下旬,国内生猪市场将迎来年内关键的季节性消费窗口,双节假期带来的消费增量将进一步放大终端需求,推动行业景气度延续上行。但从消费结构、周期规律及基本面维度来看,本轮行情属于典型的季节性脉冲行情,需求支撑具备短期性、阶段性特征,不具备持续走强的基础。
2.1多重消费场景共振,下旬需求增量确定性较强
双节假期将从刚需消费、社交消费、文旅消费三大维度形成需求增量。一是节日团聚、商务宴请场景集中释放,带动白条猪肉、精深分割品消费大幅提升;二是双节文旅出行热度攀升,餐饮、景区、酒店等线下消费场景客流激增,拉动餐饮端猪肉集中采购;三是节前渠道补库行为延续,贸易端备货需求持续托底市场。多重利好叠加下,9月下旬生猪终端需求将持续攀升。
2.2周期短板显著,季节性红利难以长期延续
从行业周期规律分析,本次双节消费回暖存在明显结构性短板。本轮需求增长完全依赖节假日场景刺激,属于被动式、阶段性消费修复,无新增基本面需求支撑。历史数据显示,双节消费高峰集中于假期中前期,为集中式、透支式消费,假期后半段需求便会快速回落。
节后市场将快速回归常态化消费节奏,文旅、餐饮、团聚消费红利彻底消退,终端采购需求将断崖式回落,前期季节性带来的供需边际改善格局将快速逆转,市场支撑力度与支撑周期均存在硬性上限。
三、核心逻辑总结与行业后市展望
1、短期维度(9月下旬-双节期间):景气上行,猪价存在阶段性反弹空间
开学季刚需打底+双节节前集中备货双重利好,支撑生猪终端需求持续回暖,供需边际持续偏紧。在季节性消费脉冲的加持下,行业景气度将维持高位,短期生猪价格具备阶段性修复、震荡反弹的行情基础。
2、中长期维度(节后阶段):利好消退,行情回归基本面
本轮市场修复无基本面增量支撑,完全依托季节性消费红利。节后需求快速回落,而养殖端出栏节奏大概率维持稳定,市场或将重回供大于求的原有格局,前期猪价反弹空间将被压缩,行情存在回调压力。整体来看,本轮秋季行情为阶段性修复行情,非趋势性反转行情。
3、行业操作建议
养殖端:把握节前行情窗口期,按需有序出栏,规避节后需求回落带来的价格回撤风险,避免压栏惜售;屠宰及贸易端:合理控制节前库存规模,适度分批补库,杜绝高库存赌后市,防范节后库存贬值风险。
免责声明:
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。