卖一头亏一头:25家猪企负债超4200亿,5家负债率超80%
时间:2026-09-18
来源:国际畜牧网
2026年上半年,25家上市猪企半年报已全部披露完毕。全行业利润由盈转亏,而比亏损更令人不安的,是资产负债表上那串越滚越大的数字。
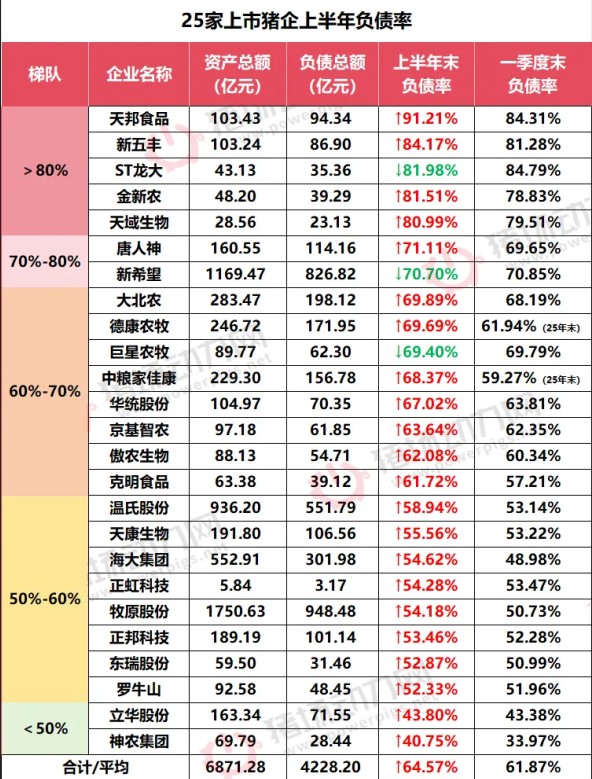
4228.2亿元。 这是25家上市猪企截至6月末的合计负债规模,较一季度末增加了超过500亿元。同期,25家企业资产总额为6871.28亿元,环比仅增加约472亿元。资产增长跑不赢债务扩张,行业杠杆正在系统性抬升。
这不是某一家企业的问题,而是整个行业的集体困局。
一、头部集中:三家猪企吞掉一半债务
行业债务的集中度令人咋舌。牧原股份、温氏股份、新希望三家头部企业负债分别为948.48亿元、551.79亿元和826.82亿元,合计2327.09亿元,占25家猪企总负债的一半以上。
图片来源:猪场动力网
换句话说,全行业超过50%的债务,压在3家企业身上。这种高度集中的债务结构意味着,一旦头部企业出现流动性问题,其冲击将沿着产业链迅速传导,波及饲料、动保、屠宰等上下游环节。
平均负债率层面,25家企业从一季度末的61.87%攀升至64.57%,短短三个月抬升超过3个百分点。22家企业负债率持续走高,仅3家实现小幅下降。
二、五家冲破80%红线,天邦食品逼近资不抵债
负债率超过80%,对于重资产的生猪养殖行业而言,意味着超过八成的资产来自外部借贷。一旦猪价低迷延续、经营持续亏损,资金链断裂的风险将急剧放大。
已有5家企业站在了这条红线之上。
天邦食品以91.22%的资产负债率位居榜首,成为目前公布财报的上市猪企中第一家负债率突破90%的企业。这一数字不仅高于今年一季度末的84.31%,更超过了2023年被ST时的86.73%,创下历史新高。回顾行业历史,此前破产重整的正邦科技负债率一度突破160%,而天邦食品已经经历四次重整延期,距离资不抵债的100%红线仅剩不足9个百分点。
紧随其后的是新五丰(84.17%)、金新农(81.50%),以及ST龙大和天域生物,负债率均超过80%。
三、债务结构失衡:短债占比超90%,现金仅够覆盖零头
比高负债率更危险的,是债务结构的严重失衡。
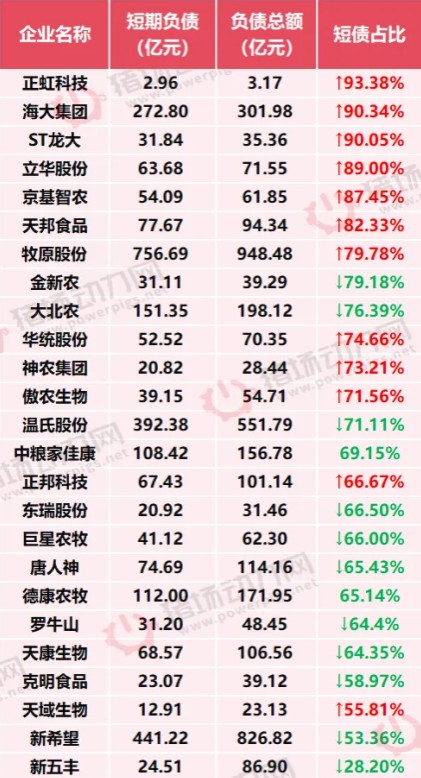
25家上市猪企中,21家企业短期债务占比超过60%的风险预警线,大量债务集中在一年内到期,还本付息压力迫在眉睫。
正虹科技的短期债务占比高达93.38%,海大集团和ST龙大同样突破90%,立华股份、京基智农、天邦食品短债占比高于80%,金新农、大北农、华统股份、神农集团、傲农生物、温氏股份短债占比超过70%。
而企业手里可动用的现金储备,与即将到期的债务之间,存在惊人的缺口。25家上市猪企中,19家企业的短期债务规模是账面货币资金的4倍以上,现金完全无法覆盖即将到期的债务。
天邦食品的情况最为极端:短期债务77.67亿元,货币资金仅1.55亿元,短期债务是账面货币资金的50.11倍。 ST龙大、立华股份、金新农、中粮家佳康、温氏股份的短债分别为货币资金的23.24倍、17.35倍、13.18倍、11.53倍和10.68倍。
图片来源:猪场动力网
仅正邦科技、唐人神、克明食品、天康生物、华统股份、德康农牧6家企业货币资金相对充足,其中德康农牧手握近51亿元现金,短期偿债安全性相对较高。
四、造血能力枯竭:15家现金流为负
如果说债务是存量问题,那么经营性现金流就是流量问题——它衡量的是企业日常经营能否产生足够的现金来维持运转。
25家猪企中,仅10家经营性现金流为正,其余15家均为净流出。 除海大集团外,其余企业经营性现金流均同比大幅下跌,大北农跌幅超过5181%。行业上半年经营性现金流合计流出12.25亿元。
现金流为正的企业均具备多业务驱动特征,并非单一依靠生猪养殖,而是依托饲料、畜禽养殖、动保等多元业务对冲养殖亏损。这恰恰反证了一个残酷的事实:在当前的猪价水平下,单纯依靠养猪已经无法养活自己。
五、亏损的根源:猪价跌破成本线,卖一头亏一头
债务问题的根源,在于持续的经营亏损。
2026年上半年,22家上市猪企中仅2家净利润实现同比增长,21家出现亏损。牧原股份、温氏股份、新希望三大头部猪企合计亏损121.46亿元。
亏损的直接原因是猪价长期低于成本线。上半年全国瘦肉型生猪均价仅10.39元/公斤,同比跌近30%,最低触及8.59元/公斤,创八年来同期新低。
而成本端却在持续加压。多家猪企2026年全年生猪成本目标基本在12元/公斤左右,牧原和神农为11.5元/公斤,温氏11.8元/公斤,巨星、天康和京基12元/公斤,傲农12.25元/公斤,金新农12.5元/公斤,唐人神12.6元/公斤。以当前10元/公斤左右的猪价计算,每出栏一头120公斤的生猪,亏损普遍在150元至300元之间。
与此同时,饲料成本还在逆势上行。9月第1周全国豆粕均价3.31元/公斤,环比上涨1.2%,多家饲企已宣布猪料上调50至150元/吨。猪价涨不动,饲料在涨价,养殖端的利润空间被两头挤压。
六、行业自救:从“拼规模”到“保生存”
面对持续亏损与政策调控的双重倒逼,上市猪企已彻底告别规模扩张模式,集体转向收缩产能、提质保生存的经营策略。
天康生物终止了3.24亿元的生猪募投项目,将剩余募集资金永久补充流动资金;神农集团暂停总投资1.2亿元的龙门猪场项目;新五丰终止种猪场建设项目;ST龙大一次性叫停两大商品猪募投项目。据不完全统计,今年已有5家上市猪企终止养猪项目,涉及资金超23亿元。
牧原股份作为行业头部企业,主动响应产能调控政策,计划在9月底将能繁母猪存栏降至300万头以下,较去年阶段性高点减少约60万头。
政策层面也在加速产能出清。农业农村部已将全国能繁母猪正常保有量下调至3750万头左右,并明确将本轮产能调减的完成时限提前至三季度末。截至二季度末,全国能繁母猪存栏3780万头,距目标仅差0.8%。
结语
4228.2亿元的负债总额,64.57%的平均负债率,5家超过80%红线,天邦食品91.22%逼近资不抵债——这些数字勾勒出的,是一个正在经历深度洗牌的行业。
猪周期的底部比预期更长、更深。能繁母猪去化方向已经确定,但产能退出需要时间,而高负债、高成本的企业未必等得起。这一轮周期淘汰的不是“规模小的”,而是“成本高的、现金流绷不住的”。
活下去的前提只有一个:把成本压到现金成本线以下,把债务降到现金流能够覆盖的水平。 对于那些负债率已超80%、短债占比超90%、账面现金仅够覆盖零头的企业而言,时间窗口正在加速关闭。
1、凡注明为其它媒体来源的信息,均为转载自其它媒体,转载并不代表本网赞同其观点,也不代表本网对其真实性负责。
2、您若对该内容有疑问,请即与本网联系,本网将迅速给您回应并做处理。
3、本网站将尽力保证服务的及时性、客观性,但不保证服务一定能满足用户的要求,也不保证服务不会受中断。本网站所提供的所有信息和数据服务仅限于用户参考,不对用户的商业运作做任何具体性指导。用户因参考本网站提供的信息所带来的一切风险及法律后果由用户自行承担。